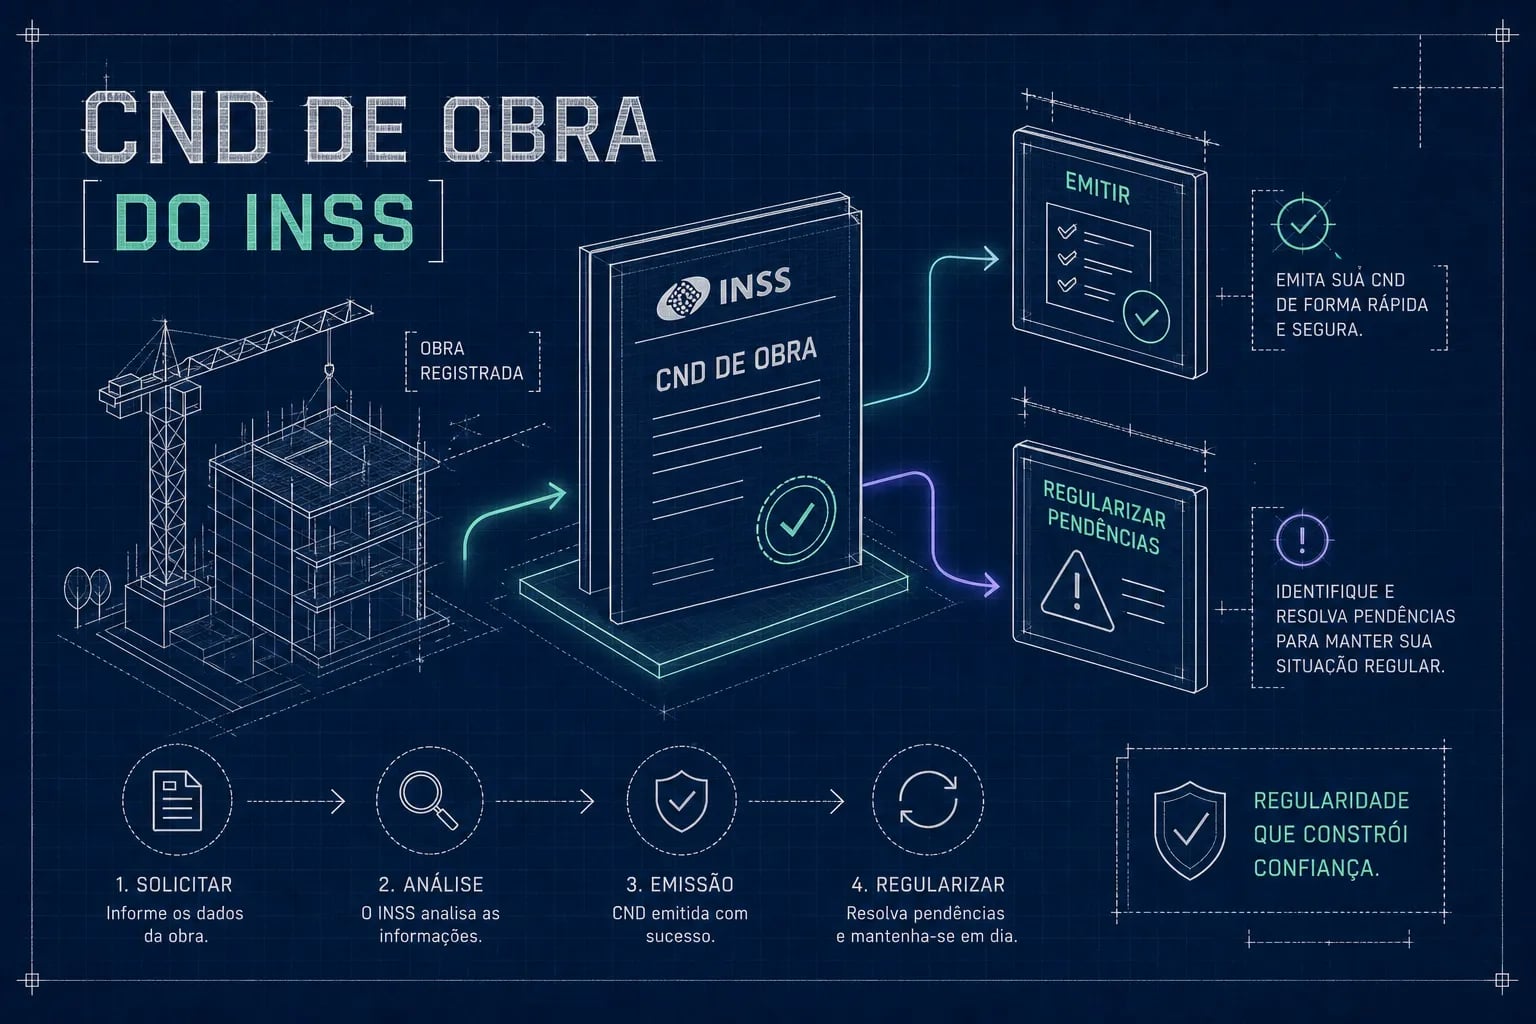
A certidão negativa de obra do INSS, também chamada de certidão de regularidade fiscal de obra, é o documento que trava processos de averbação, venda e financiamento imobiliário quando está ausente ou irregular. A obra está pronta, o habite-se saiu, o comprador assinou o contrato de promessa, e então o processo para. O motivo: falta a certidão negativa de obra do INSS para averbar a construção no cartório de registro de imóveis. Esse bloqueio aparece na hora mais inconveniente possível, quando a venda, o financiamento bancário ou a regularização já estão marcados no calendário.
Na experiência da Auxílio Contábil, escritório de contabilidade em Palmas, boa parte dos proprietários e construtoras só descobre as exigências quando o processo já está travado. A certidão negativa de obra não é um documento que se emite em um clique: ela é o resultado final de um processo sequencial que começa muito antes da visita ao portal da Receita Federal. Quem entende esse fluxo com antecedência chega ao final sem surpresas.
Este guia explica cada etapa desse processo, do cadastro da obra até a emissão da certidão negativa de obra do INSS, com as informações práticas que você precisa para não perder tempo. Boa parte do que está escrito aqui vem da experiência direta com os erros que mais atrasam a certidão por semanas.
01O que é a certidão negativa de obra do INSS e para que serve
Em linguagem direta: a certidão de regularidade fiscal de obra é o documento que prova que a construção quitou todas as contribuições previdenciárias devidas sobre a mão de obra utilizada. Sem ela, o cartório de registro de imóveis não averba a edificação na matrícula do imóvel, e sem averbação, o imóvel permanece registrado como terreno para todos os fins legais.
A diferença entre a certidão de débitos federais e a certidão específica de obra
Quando o assunto é CND de obra, dois documentos distintos aparecem nos portais oficiais, e confundi-los gera retrabalho. A Certidão de Débitos Relativos a Créditos Tributários Federais e à Dívida Ativa da União é o documento mais amplo, emitido pela Receita Federal, que abrange INSS e outros tributos federais. Ela é exigida em licitações e contratos públicos.
Já a Certidão de Regularidade do INSS (CRS), emitida pelo e-CAC e vinculada ao número do CNO da obra, é o documento específico exigido para a averbação no cartório de registro de imóveis, conforme orientação disponível no próprio portal do e-CAC para emissão de certidões relacionadas a obras. Para a maioria das situações envolvendo obras residenciais e comerciais, é essa segunda certidão que o tabelião vai pedir. Conhecer essa distinção desde o início evita que você emita o documento errado e descubra o equívoco apenas na data da escritura.
O que a certidão comprova perante a Receita Federal
O documento certifica a ausência de débitos previdenciários vinculados ao Cadastro Nacional de Obras (CNO) da construção. Isso inclui contribuições sobre mão de obra própria, serviços tomados de terceiros e os valores apurados na aferição pelo sistema Sero. A certidão tem validade de 180 dias a partir da data de emissão para a maioria dos usos. Há uma exceção relevante para a averbação no registro de imóveis: quando emitida especificamente para essa finalidade, a certidão permanece válida mesmo após o prazo de seis meses, desde que a área construída não tenha sido alterada. Para confirmar essa regra, consulte a página oficial da Receita Federal sobre emissão de certidões de obra.
02Quando a certidão negativa de obra do INSS é exigida por lei
A certidão não é exigida apenas no final da obra. Ela aparece em momentos diferentes ao longo da vida do imóvel, na averbação, na venda, no financiamento e em licitações, e quem descobre isso tarde enfrenta prazos impossíveis de cumprir.
Averbação no registro de imóveis
A averbação da construção na matrícula do imóvel exige a apresentação da certidão de regularidade da obra. Sem ela, o cartório não registra a edificação, e o imóvel permanece com situação de “terreno” nos registros públicos. Essa situação impede a venda formal, bloqueia qualquer financiamento imobiliário e pode gerar complicações em inventários e partilhas.
Financiamento bancário e licitações públicas
Os bancos exigem a certidão para liberar crédito imobiliário associado à obra. Na prática, a grande maioria das instituições financeiras não aprova um financiamento sobre um imóvel que não esteja devidamente averbado, verifique as condições específicas do seu banco, pois podem existir exceções em operações especiais de garantia. Órgãos públicos também exigem o documento em contratos de construção e licitações. Construtoras que atuam com obras públicas em Palmas e no Tocantins precisam manter a CND de obra do INSS atualizada para participar de novos processos licitatórios.
Venda do imóvel e transferência de propriedade
Mesmo em transações entre particulares, a ausência de averbação pode gerar nulidade no contrato ou responsabilidade solidária do comprador pelos débitos previdenciários da obra. Na prática, qualquer comprador bem assessorado vai exigir a certidão antes de assinar a escritura. Quem vende um imóvel sem essa regularização negocia em desvantagem ou perde o negócio na reta final, além de inviabilizar o financiamento e reduzir o valor percebido pelo comprador.
03Matrícula no CNO: o pré-requisito que vem antes de tudo
Sem a inscrição da obra no Cadastro Nacional de Obras, nenhuma das etapas seguintes pode ser executada. O CNO funciona como o “CNPJ da obra” para fins previdenciários: é ele que vincula todas as obrigações fiscais da construção a um número único, rastreável pela Receita Federal.
O que é o CNO e quem deve fazer a matrícula
São obrigados a se inscrever no CNO: pessoas físicas proprietárias de obra, construtoras e incorporadoras. O prazo legal para a matrícula é de até 30 dias após o início da construção. Obras já concluídas sem matrícula também podem e devem ser inscritas retroativamente. A inscrição tardia é permitida e é o primeiro passo para a regularização fiscal da construção. A Receita Federal pode solicitar documentos comprobatórios, como alvará, contrato de construção ou comprovantes de pagamento, para validar as informações da obra quando a inscrição ocorre fora do prazo.
Como inscrever a obra no CNO pelo e-CAC
O caminho é: acesse o e-CAC com conta Gov.br nível Prata ou Ouro (ou certificado digital), vá em Cadastros e selecione Cadastro Nacional de Obras. Clique em “Inscrever ou Alterar Obra” e, se não houver matrícula anterior (CEI), selecione “Inscrever Nova Obra”. Preencha as informações da obra em sequência: endereço com código de localização geográfica (Plus Codes), tipo de construção, área em metros quadrados, destinação do imóvel, data de início real da construção, dados do responsável técnico com ART ou RRT, e dados do proprietário.
Erros nessa etapa geram inconsistências na aferição posterior. Um endereço incorreto, uma área divergente do alvará ou uma data de início incompatível com os documentos da obra podem bloquear o processo semanas depois. Antes de iniciar, tenha em mãos: CPF ou CNPJ do responsável, endereço completo com CEP, área construída em m², destinação do imóvel e a data real de início das obras.
04Aferição de obra no Sero: onde o valor das contribuições é calculado
Com a obra inscrita no CNO, o próximo passo é apurar o valor das contribuições previdenciárias devidas. O Sero (Serviço Eletrônico para Aferição de Obras) é o sistema da Receita Federal responsável por esse cálculo, com base na mão de obra utilizada. Em vigor desde 1º de junho de 2021, quando substituiu o sistema anterior (DISO/ARO), o Sero é o ponto central do processo: sem concluir essa etapa, não há débito constituído, não há pagamento possível e, portanto, não há certidão negativa de obra do INSS.
Aferição indireta versus contabilidade regular
A aferição indireta usa parâmetros presumidos, área construída, custo unitário básico divulgado pelo Sinduscon e percentuais fixados pela Receita Federal, para estimar o valor da mão de obra quando não há escrituração contábil formal. É a modalidade mais comum para obras residenciais de pessoa física e para pequenas construtoras sem controle formal de folha de pagamento de obra. Já a contabilidade regular usa os dados reais declarados no eSocial e no EFD-Reinf, e costuma resultar em valores menores quando a folha de pagamento está corretamente documentada.
Passo a passo para iniciar a aferição no Sero
Dentro do e-CAC, localize o serviço Sero e clique em “Aferir obra”. Selecione a obra pelo número do CNO, confirme os dados cadastrais e responda se o responsável possui contabilidade regular. Se sim, informe o CRC e o CPF do contador responsável. Em seguida, defina o tipo de aferição: indireta ou baseada em contabilidade regular. O sistema calcula automaticamente o valor das contribuições devidas com base nas informações fornecidas.
Como emitir a certidão negativa de obra do INSS pelo e-CAC: transmissão da DCTFWeb e geração do débito
Após o cálculo no Sero, o sistema gera a DCTFWeb de Aferição de Obras. O responsável precisa transmitir essa declaração para que o débito seja oficialmente constituído perante a Receita Federal. Esse passo é onde muita gente tropeça: sem a transmissão da DCTFWeb, o débito não existe formalmente no sistema, o que impede tanto o pagamento quanto o parcelamento. Somente após a transmissão é possível emitir o DARF para pagar e, após a compensação bancária, solicitar a certidão negativa de obra.
05Documentos que você precisa reunir antes de solicitar a certidão
Organizar a documentação antes de iniciar o processo evita devoluções e interrupções no meio do caminho. Os documentos variam conforme o tipo de obra e o período de conclusão.
Documentação básica exigida em todos os casos
- Alvará de construção emitido pela prefeitura
- Habite-se (comprovante de conclusão e aprovação da obra)
- Comprovante de inscrição no CNO
- Relatório de apoio do Sero (para obras a partir de junho de 2021) ou relatório do sistema DISO/ARO (para obras aferidas até maio de 2021)
- Comprovantes de pagamento das contribuições previdenciárias apuradas na aferição
Documentos adicionais para situações específicas
Dependendo do tipo de obra e da modalidade de aferição, outros documentos podem ser exigidos: Anotação de Responsabilidade Técnica (ART) do CREA ou Registro de Responsabilidade Técnica (RRT) do CAU, notas fiscais de materiais e de serviços tomados (para comprovar o custo real da obra na aferição regular), comprovantes de GFIP ou declarações do eSocial relativos aos trabalhadores empregados na obra, e em alguns estados, a Declaração de Execução e Término de Obra (DTO).
A Auxílio Contábil elabora um checklist personalizado para cada obra antes de iniciar o processo, mapeando exatamente quais documentos serão necessários conforme o tipo de construção, o período de execução e a modalidade de aferição. Essa etapa prévia evita devoluções por documentação incompleta, que estão entre as causas mais comuns de atraso na emissão da certidão negativa de obra do INSS.
06Como emitir a CND de obra pelo Gov.br e pelo e-CAC
A emissão segue caminhos diferentes conforme o documento exigido. Identificar o caminho correto desde o início evita que você apresente a certidão errada quando já está com prazo apertado.
Emissão da certidão de débitos federais pelo portal da Receita Federal
Acesse o link de emissão de certidão no site da Receita Federal (solucoes.receita.fazenda.gov.br), faça login com conta Gov.br nível Prata ou Ouro, selecione Pessoa Jurídica, insira o CNPJ da empresa responsável pela obra sem pontuação, preencha o código de segurança e clique em “Consultar”. Se não houver débitos, a certidão é gerada imediatamente em PDF. Esse é o documento adequado para licitações, contratos públicos e situações gerais.
Emissão da certidão específica de obra pelo e-CAC (CRS)
Para a averbação no cartório de registro de imóveis, o documento necessário é a Certidão de Regularidade do INSS (CRS), vinculada ao número do CNO da obra. O caminho é: e-CAC, menu Certidões e Situação Fiscal, opção Emitir Certidão de Regularidade do INSS. Informe o número do CNO com os 9 dígitos principais mais os 3 dígitos de controle. Se a obra estiver regularizada, o documento é gerado na hora em PDF.
O que fazer quando a certidão não sai na hora
Se o sistema retornar “certidão positiva” ou indicar pendências, a emissão é bloqueada automaticamente. Tentar emitir repetidamente não resolve: o sistema retornará o mesmo resultado enquanto o impedimento estiver ativo. O próximo passo é consultar o relatório de situação fiscal no e-CAC para identificar o motivo exato do bloqueio antes de tomar qualquer outra ação.
07Como identificar e resolver pendências que bloqueiam a certidão
Identificar o impedimento correto é o passo que mais economiza tempo. Sem saber exatamente o que está bloqueando a CND de obra do INSS, você corre o risco de resolver o problema errado e continuar sem o documento.
Acessando o relatório de situação fiscal no e-CAC
O caminho é: e-CAC, menu Certidões e Situação Fiscal, opção Consulta Pendências, Situação Fiscal, botão Gerar Relatório. O PDF gerado lista todos os bloqueios ativos com o código do tributo ou da obrigação acessória pendente. A Receita Federal também disponibiliza a ferramenta “Minhas Dívidas e Pendências” no e-CAC, que permite consultar débitos abertos, parcelamentos ativos e declarações omitidas de forma integrada em uma única tela.
Os tipos de pendência mais comuns e o que cada uma significa
As pendências se enquadram em quatro categorias, cada uma com uma solução específica:
- Débito tributário ou previdenciário em cobrança: a solução é pagamento à vista ou parcelamento.
- Declaração omitida ou entregue com divergência (DCTFWeb, EFD-Reinf, eSocial): é preciso retificar ou enviar a declaração em atraso.
- Débito inscrito na Dívida Ativa da União pela PGFN: a negociação precisa ser feita diretamente na Procuradoria-Geral da Fazenda Nacional, não pela Receita Federal.
- Inconsistência cadastral: a atualização dos dados no próprio e-CAC resolve o problema.
Confundir a categoria do bloqueio leva a ações inúteis. Um débito inscrito na Dívida Ativa não se resolve pelo simples pagamento de um DARF gerado no e-CAC: ele exige negociação específica na PGFN. Saber ler o relatório de pendências corretamente é o que determina se a regularização leva dois dias ou dois meses.
08Regularizando débitos previdenciários de obra: pagamento e parcelamento
Depois de identificar o débito e ter a DCTFWeb transmitida, existem duas formas de quitar: pagamento à vista ou parcelamento. A escolha depende do valor apurado e da capacidade financeira do responsável.
Pagamento à vista via DARF
Após a transmissão da DCTFWeb de aferição, o sistema gera o DARF com o valor exato das contribuições apuradas. O pagamento pode ser feito em qualquer banco ou pelo próprio e-CAC com débito em conta. A compensação bancária costuma ocorrer em até 2 a 5 dias úteis, e a baixa no sistema da Receita Federal pode levar até 72 horas após essa confirmação. Se a pendência não desaparecer após 3 a 5 dias úteis da compensação, abra um atendimento na Receita Federal para solicitar a baixa manual.
Modalidades de parcelamento disponíveis e suas condições
A Instrução Normativa RFB nº 2.063/2022 prevê três modalidades de parcelamento para débitos previdenciários de obra. O parcelamento ordinário é a modalidade padrão, com até 60 parcelas mensais, valor mínimo de R$ 500,00 para pessoa jurídica e juros equivalentes à taxa Selic acumulada mais 1% no mês do pagamento. O parcelamento simplificado atende débitos de menor complexidade ou valor, com requisitos menos rigorosos. Já o parcelamento em recuperação judicial é específico para empresas em processo de reestruturação.
Uma regra importante e pouco conhecida: se a Receita Federal não se manifestar em 90 dias após o protocolo do pedido de parcelamento, ele é deferido automaticamente, desde que a primeira parcela tenha sido paga no prazo. O parcelamento é rescindido se houver falta de pagamento de 3 parcelas, consecutivas ou não. Após a aprovação, a certidão pode ser emitida com status de “positiva com efeito de negativa”, que tem os mesmos efeitos práticos da certidão negativa para a maioria das finalidades, incluindo a averbação.
09Por que contar com um contador especializado em obra evita meses de atraso
O processo de emissão da certidão negativa de obra do INSS tem muitas etapas sequenciais, e um erro em qualquer uma delas reinicia o ciclo. Na prática, os atrasos mais longos não vêm de débitos altos: vêm de erros procedimentais que parecem pequenos e custam semanas de resolução.
Os erros mais comuns que travam a CND por semanas
Com base no que a Auxílio Contábil acompanha na prática em Palmas, os erros mais frequentes são:
- Obra concluída sem inscrição no CNO
- Aferição no Sero com dados incorretos de área ou tipo de construção
- DCTFWeb não transmitida após o cálculo no Sero, o erro mais silencioso e mais comum
- DARF pago com código de receita errado
- Declarações acessórias em atraso que aparecem como pendências no relatório de situação fiscal e bloqueiam a certidão mesmo após o débito principal ter sido pago
Cada um desses erros abre um novo ciclo de identificação, correção e aguardo de atualização do sistema. Com base nos casos acompanhados pela Auxílio Contábil, cada ciclo costuma consumir entre 30 e 60 dias. Quem descobre a exigência da certidão com a venda ou o financiamento já marcados raramente tem esse tempo disponível.
Como a Auxílio Contábil apoia construtoras e autônomos em Palmas
A Auxílio Contábil, escritório de contabilidade em Palmas, acompanha construtoras e profissionais autônomos da construção civil desde a matrícula no CNO até a emissão da certidão final. O trabalho começa com uma verificação prévia de pendências no e-CAC, que aponta o estado atual da obra no sistema da Receita antes de qualquer ação. Em seguida, vêm a organização da documentação, a execução da aferição no Sero com os dados corretos, a transmissão da DCTFWeb e o acompanhamento do pagamento ou do parcelamento quando necessário.
Para construtoras que atuam em Palmas e no Tocantins com obras em andamento ou recém-concluídas, esse suporte especializado elimina as tentativas e erros que consomem tempo e dinheiro. A regularidade fiscal da obra não é apenas uma obrigação: é o que viabiliza a averbação, a venda e a valorização do imóvel.
10Conclusão
A certidão negativa de obra do INSS não se obtém em uma única etapa. Ela é o resultado de um processo sequencial: inscrição da obra no CNO, aferição pelo Sero, transmissão da DCTFWeb, quitação das contribuições apuradas e, só então, emissão da certidão pelo portal da Receita Federal ou pelo e-CAC. Um erro em qualquer ponto desse caminho gera atraso no documento final.
Quem entende esse fluxo com antecedência planeja a regularização com tempo e chega à averbação, à venda ou ao financiamento sem imprevistos. Quem descobre as exigências com prazo apertado enfrenta um processo mais demorado, mais caro e com risco concreto de perder negócios por falta de documentação. A diferença entre os dois cenários, na maioria dos casos, está em saber o que precisa ser feito antes do quê.
Se você tem uma obra concluída ou em andamento e ainda não verificou a situação fiscal no e-CAC, verifique agora a situação para obter a certidão negativa de obra do INSS e evitar atrasos na averbação. Entre em contato com a Auxílio Contábil para uma análise prévia da situação da sua obra: o diagnóstico inicial é o que permite identificar pendências com tempo suficiente para resolvê-las sem pressão.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →