Como saber se minha empresa pode ser Simples Nacional é uma dúvida mais comum do que parece, e pega muitos empresários de surpresa na hora de solicitar a opção pelo regime. O Simples Nacional é o regime mais popular entre pequenas e médias empresas no Brasil justamente porque consolida oito tributos em uma única guia mensal, o DAS (IRPJ, CSLL, PIS/PASEP, COFINS, IPI, CPP, ICMS e ISS), o que, dependendo do tipo de atividade e da faixa de faturamento, pode reduzir significativamente a carga tributária de forma completamente legal.
Mas entrar no regime exige cumprir condições específicas que vão muito além do faturamento. Existe uma combinação de critérios que precisam ser atendidos ao mesmo tempo: tipo de atividade, estrutura societária, situação fiscal e, claro, o limite de receita. Ignorar qualquer um deles pode significar ter a solicitação recusada ou, pior, ser excluído do regime depois de já estar nele.
Este guia reúne, em linguagem direta, tudo que você precisa verificar antes de solicitar a opção, com base na experiência cotidiana da equipe da Auxílio Contábil, em Palmas, no acompanhamento de empreendedores locais. Do limite de faturamento ao checklist final, você vai saber exatamente onde sua empresa está e o que fazer se algum ponto não estiver regularizado.
01Como saber se minha empresa pode ser Simples Nacional: os critérios que definem a elegibilidade
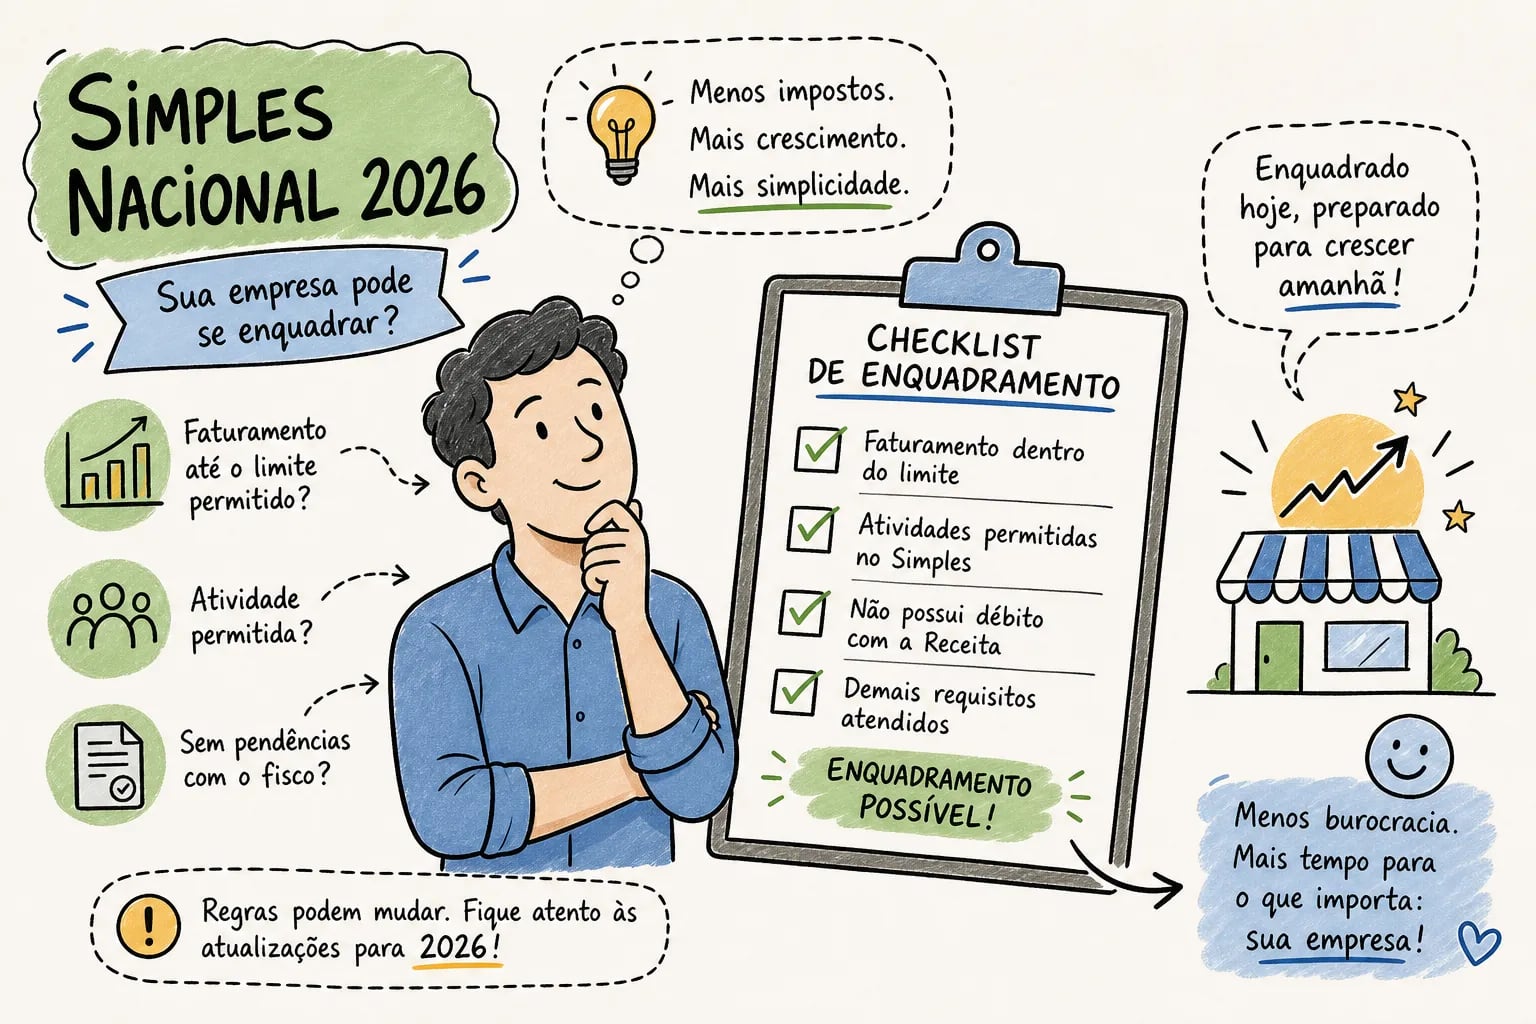
Antes de qualquer consulta ou cálculo, é preciso entender que a elegibilidade ao Simples Nacional se divide em quatro grandes blocos: faturamento anual, tipo de atividade exercida, estrutura societária e situação fiscal da empresa. Esses quatro blocos precisam ser verificados em conjunto, não isoladamente. Atender a um deles não garante a entrada no regime.
O erro mais comum é o empresário que sabe que fatura abaixo do limite, se acha elegível e só descobre o impedimento no momento de solicitar a opção pelo portal da Receita Federal. Quando isso acontece fora do prazo ou na virada do ano, a empresa fica um ano inteiro fora do regime, pagando mais imposto do que precisaria. A análise prévia existe exatamente para evitar esse cenário.
Por que checklist e não apenas faturamento
A ideia de que “basta faturar menos de R$ 4,8 milhões” é a simplificação que mais causa problemas na prática. Uma empresa pode ter faturamento dentro do limite e ainda assim ser barrada por ter um CNAE secundário vetado ou por um sócio com dívida ativa no CPF vinculado à empresa. Essas situações bloqueiam a adesão com a mesma força que um faturamento fora do teto.
Quem cuida dessa análise na prática
Na abertura da empresa, o contador responsável pelo registro já faz essa verificação como parte do processo. Para quem já está com o CNPJ aberto, a análise de enquadramento pode ser solicitada a qualquer momento, especialmente antes da virada do ano, quando o prazo de opção se aproxima. Dependendo da complexidade, número de sócios, existência de pendências ou participações em outras empresas, essa verificação pode levar de alguns minutos a algumas horas, mas tende a evitar meses de tributação equivocada.
02O limite de faturamento: onde começa e onde termina a janela
O limite de Receita Bruta Total dos últimos 12 meses, chamado de RBT12, para permanecer no Simples Nacional em 2026 é de R$ 4,8 milhões, conforme a Lei Complementar nº 123/2006 e suas atualizações. Um detalhe que confunde: esse não é o faturamento do ano civil de janeiro a dezembro, mas sim a soma dos últimos 12 meses corridos até o mês de referência. Uma empresa que apura o DAS de julho de 2026, por exemplo, usa a receita de agosto de 2025 a julho de 2026 como base de cálculo.
Esse limite permanece inalterado em relação a 2025, sem alteração publicada até a data de elaboração deste guia, e vale confirmar com seu contador se houve qualquer modificação antes de solicitar a opção. Vale lembrar que o teto de R$ 4,8 milhões está em vigor desde 2018, quando a LC 155/2016 entrou em plena vigência, e não passou por reajuste desde então.
Os sublimites que muita gente ignora
Existem faixas dentro do regime que passam despercebidas. Empresas com RBT12 entre R$ 3,6 milhões e R$ 4,8 milhões continuam no Simples Nacional para os tributos federais, mas passam a recolher ICMS e ISS pelo regime normal do estado ou município, o que aumenta a complexidade da apuração, conforme estabelecido na LC 123/2006, art. 13-A. Para as microempresas (ME), o limite é de R$ 360 mil por ano, e para o MEI, o teto atual é de R$ 81 mil anuais. Cada faixa tem implicações diferentes na carga tributária final.
O que acontece se ultrapassar o limite durante o ano
A regra aqui é direta: se o excesso for de até 20% acima do teto, ou seja, até R$ 5,76 milhões, a empresa permanece no Simples até 31 de dezembro e é excluída automaticamente a partir de 1º de janeiro do ano seguinte. Se o excesso superar 20%, a exclusão retroage ao mês seguinte ao da ultrapassagem, e a empresa precisa recolher os tributos fora do regime desde aquele momento. Esse segundo cenário gera retrabalho contábil significativo e, muitas vezes, valores adicionais a pagar.
03CNAE: a atividade da sua empresa libera ou veta a entrada
O CNAE é o código que classifica a atividade econômica da empresa no cadastro federal. A legislação do Simples Nacional lista expressamente as atividades proibidas no Anexo VI da Resolução CGSN nº 140/2018, e a vedação se aplica tanto à atividade principal quanto a qualquer atividade secundária registrada no CNPJ. Basta ter um CNAE vedado no cadastro, mesmo que a empresa não o exerça na prática, para ser impedida de aderir.
Esse ponto é mais crítico do que parece. Muitas empresas cadastram CNAEs secundários no momento da abertura de forma preventiva, “caso precisem no futuro”, e acabam esquecendo deles. Quando chegam para solicitar a opção, descobrem que um desses códigos esquecidos é exatamente um dos vetados.
Setores tipicamente vedados
Os grupos de atividade incompatíveis com o Simples Nacional incluem, conforme o Anexo VI da Resolução CGSN nº 140/2018:
- Instituições financeiras de todos os tipos: bancos, corretoras, seguradoras, financeiras e empresas de arrendamento mercantil;
- Empresas que geram, transmitem ou comercializam energia elétrica;
- Importadoras de combustíveis e veículos;
- Fabricantes de cigarros, cigarrilhas e charutos;
- Produtoras de armas e explosivos;
- Empresas de cessão ou locação de mão de obra;
- Incorporadoras imobiliárias.
Existem exceções pontuais: micro e pequenas cervejarias artesanais e pequenas vinícolas passaram a ser permitidas a partir de 2018.
Como verificar o CNAE da sua empresa
O ponto de partida é o Cartão CNPJ, disponível para consulta gratuita no portal da Receita Federal. Nele constam tanto a atividade principal quanto todas as secundárias registradas. Confirme cada um dos códigos e verifique se algum deles aparece na lista de CNAEs impeditivos do Simples Nacional, disponível no Anexo VI da Resolução CGSN nº 140/2018. Se houver um CNAE secundário desatualizado ou que não representa mais a realidade do negócio, é possível solicitar a exclusão dele antes de pedir a opção pelo regime.
04Estrutura societária: o tipo de empresa também importa
Mesmo com faturamento dentro do limite e atividade econômica permitida, certos tipos societários são incompatíveis com o Simples Nacional. A forma jurídica escolhida na abertura da empresa pode ser um obstáculo direto à adesão, independentemente de qualquer outro critério.
Conhecer essas restrições antes de abrir a empresa evita ter que fazer uma alteração contratual depois, o que gera custo e tempo. Para quem já está aberto, é uma verificação rápida que pode ser feita consultando o contrato social ou o ato constitutivo.
Tipos societários que bloqueiam a adesão
Sociedades Anônimas são automaticamente vedadas, sem exceção. Cooperativas também estão fora, com a única exceção das cooperativas de consumo. Empresas que têm outra pessoa jurídica como sócia não podem aderir, assim como empresas cujo quadro societário inclua algum sócio domiciliado no exterior. Na prática, o efeito dessas restrições é limitar o regime a empresas de controle nacional e de porte reduzido, conforme definido na LC 123/2006.
A regra da receita global dos sócios
Essa é a regra que mais surpreende os empresários: se um sócio participa de mais de uma empresa, a soma do faturamento de todas elas precisa ficar abaixo de R$ 4,8 milhões. Se a receita consolidada das empresas com o mesmo sócio ultrapassar esse teto, nenhuma delas pode estar no Simples Nacional, mesmo que individualmente cada uma fature muito menos que o limite. Um empresário com participação relevante em três empresas, por exemplo, precisa verificar o faturamento somado das três antes de solicitar a opção por qualquer uma delas. Consulte seu contador para identificar quais participações são consideradas relevantes conforme a LC 123/2006.
05Dívidas e pendências cadastrais: o impedimento mais silencioso
Ter qualquer débito ativo com um ente da Federação, seja federal, estadual ou municipal, bloqueia imediatamente a adesão ao Simples Nacional. Esse impedimento pega os empresários de surpresa com frequência porque a dívida pode ser antiga, de valor pequeno ou de natureza que a empresa nem associava ao processo de enquadramento tributário.
A regra é clara: a exigibilidade do débito precisa estar suspensa para que ele não impeça a adesão. Isso ocorre quando a dívida está em parcelamento regular e em dia, ou quando há uma decisão judicial suspendendo a cobrança. Se o parcelamento ficar inadimplente, a exigibilidade volta e o impedimento retorna.
Quais dívidas impedem a adesão
O espectro é amplo. No âmbito federal, qualquer débito com o INSS, com o Imposto de Renda, com PIS, COFINS ou qualquer outra contribuição federal já é suficiente para barrar a opção. No âmbito estadual, o ICMS e o IPVA inscritos em dívida ativa são os mais comuns. No âmbito municipal, o ISS, o IPTU, o ITBI e taxas como a TFE (Taxa de Fiscalização de Estabelecimento) também entram na lista. A abrangência é total: qualquer tributo, de qualquer esfera, sem suspensão de exigibilidade, representa um impedimento.
Irregularidades cadastrais que também travam o processo
Além das dívidas, existem pendências cadastrais que impedem a adesão. CNPJ com situação cadastral irregular é o exemplo mais óbvio. Há situações menos visíveis, como inconsistências entre as informações do CNPJ federal e o Cadastro de Contribuintes Municipal (CCM), ou a falta de inscrição estadual quando a atividade da empresa exige essa inscrição. Regularizar essas pendências é o primeiro passo antes de qualquer tentativa de solicitação pelo portal.
06Como saber se minha empresa pode ser Simples Nacional: a consulta oficial
A ferramenta oficial para verificar a situação atual do CNPJ em relação ao Simples Nacional é a Consulta Optantes, disponível no Portal do Simples Nacional da Receita Federal. Ela mostra se a empresa já é optante, a data de inclusão no regime e o histórico de enquadramentos anteriores. O acesso é gratuito, não exige certificado digital e funciona com apenas o número do CNPJ.
Essa consulta é especialmente útil quando a empresa acaba de ser adquirida ou quando há dúvida sobre o histórico tributário do CNPJ. Confirmar o status antes de qualquer decisão evita trabalhar com informações desatualizadas.
Passo a passo para usar a Consulta Optantes
O processo é simples e pode ser feito em poucos cliques:
- Acesse o site da Receita Federal e localize o Portal do Simples Nacional;
- No menu principal, clique em “Simples Nacional”, depois em “Consultas” e, em seguida, em “Consulta Optantes”;
- Informe o CNPJ completo com 14 dígitos, sem pontos, barras ou traços;
- Complete o captcha de segurança e clique em consultar;
- Salve o resultado em PDF com a data da consulta visível, especialmente se o documento for necessário para licitações, contratos ou auditorias.
O sistema retorna imediatamente a situação atual do CNPJ, a data de opção quando houver e o histórico de alterações. Atenção: os menus do portal podem sofrer pequenas variações conforme atualizações do site da Receita Federal.
O que a consulta não faz por você
A Consulta Optantes confirma o status atual do CNPJ no regime, mas não avalia automaticamente se a empresa reúne as condições para aderir. Ela não cruza o faturamento com os limites, não verifica os CNAEs cadastrados contra a lista de vedados e não acessa as bases de débitos federais, estaduais e municipais. Para ter uma resposta definitiva sobre a elegibilidade, é necessário cruzar o resultado da consulta com todos os outros critérios descritos neste guia.
07Em qual faixa sua empresa ficaria: entendendo a alíquota real
O Simples Nacional não cobra uma alíquota fixa sobre o faturamento. O percentual pago é determinado pela alíquota efetiva, que varia conforme o RBT12 da empresa e o tipo de atividade exercida. A alíquota que aparece na tabela do regime é a alíquota nominal, e ela não representa o percentual real que incide sobre o faturamento do mês.
Essa diferença importa porque muitos empresários comparam o Simples com outros regimes usando a alíquota nominal como base, o que distorce o resultado. A alíquota efetiva é sempre menor do que a nominal nas faixas a partir da segunda, justamente porque o cálculo inclui uma parcela a deduzir.
A lógica dos anexos e faixas
Cada tipo de atividade se enquadra em um anexo específico, e cada anexo tem sua própria tabela com faixas de faturamento e alíquotas, publicadas no Portal do Simples Nacional e na Resolução CGSN nº 140/2018. O comércio se enquadra no Anexo I, a indústria no Anexo II, e os serviços se distribuem entre os Anexos III, IV e V conforme o CNAE. Um exemplo prático com o Anexo III, usado por muitas empresas de serviços em Palmas: uma empresa com RBT12 de R$ 200 mil fica na segunda faixa, com alíquota nominal de 11,20% e parcela a deduzir de R$ 9.360, resultando em uma alíquota efetiva de 6,52%. Confirme sempre os valores vigentes no portal oficial, pois tabelas podem ser atualizadas.
A fórmula que todo empresário deveria conhecer
O cálculo da alíquota efetiva segue uma fórmula oficial: multiplica-se o RBT12 pela alíquota nominal, subtrai-se a parcela a deduzir indicada na tabela e divide-se o resultado pelo próprio RBT12. No exemplo acima: (R$ 200.000 × 0,1120) menos R$ 9.360, dividido por R$ 200.000. O resultado é 0,0652, ou seja, 6,52%. O valor do DAS mensal é então o faturamento do mês corrente multiplicado por essa alíquota efetiva. Para empresas na primeira faixa, até R$ 180 mil de RBT12, a parcela a deduzir é zero e a alíquota efetiva coincide com a nominal.
08Prazo para optar e como formalizar a adesão em 2026
Para empresas já em atividade que desejavam entrar no Simples Nacional para o ano de 2026, o prazo de opção era até 30 de janeiro de 2026, com efeitos retroativos a 1º de janeiro. Esse prazo já passou para 2026. Quem perdeu essa janela permanece no regime atual até o final do ano e só pode solicitar a opção para 2027.
Para aderir em 2027, o período de agendamento abre em 1º de setembro de 2026, com prazo até 30 de setembro de 2026. O agendamento antecipado garante que a Receita verifique os impedimentos com tempo hábil para regularização antes do fechamento do prazo definitivo.
Como solicitar a opção pelo Portal do Simples
O caminho para formalizar a adesão passa pelo Portal do Simples Nacional. Com o certificado digital ou código de acesso em mãos, acesse o portal e localize a sequência “Simples Nacional”, depois “Opção” e então “Solicitação de Opção pelo Simples Nacional”. O sistema guia o processo passo a passo e indica eventuais pendências que precisam ser resolvidas antes de concluir a solicitação. Se houver impedimentos, o portal os lista com o respectivo ente devedor ou tipo de irregularidade.
Empresas novas têm regra diferente
Para quem está abrindo a empresa agora, o prazo é de 30 dias corridos a partir da data de abertura do CNPJ para solicitar a opção pelo Simples Nacional. Se a solicitação for feita dentro desse prazo, os efeitos retroagem à data de abertura, a empresa já nasce no regime. Se o prazo for perdido, a opção só pode ser feita na janela de janeiro do ano seguinte, e durante o restante do ano corrente a empresa apura os tributos pelo regime geral.
09Checklist prático: como saber se minha empresa pode ser Simples Nacional antes de aderir
Toda a análise descrita até aqui se resume a oito verificações objetivas. Percorrer cada uma delas com calma, de preferência com o apoio de um contador, é a forma mais segura de chegar ao prazo de opção sem surpresas.
Os oito pontos de verificação essenciais
- O faturamento acumulado nos últimos 12 meses (RBT12) é inferior a R$ 4,8 milhões? Calcule a soma dos 12 meses corridos, não apenas o ano civil.
- Os CNAEs cadastrados no CNPJ são todos permitidos no Simples? Verifique a atividade principal e todas as secundárias no Cartão CNPJ.
- O tipo societário é compatível? Confirme que a empresa não é S/A, cooperativa (exceto de consumo) ou outra estrutura vedada.
- Não há sócio domiciliado no exterior nem outra pessoa jurídica como sócia? Verifique o quadro societário completo.
- A soma do faturamento de todas as empresas dos sócios não ultrapassa R$ 4,8 milhões? Considere participações relevantes em outras empresas e consulte seu contador sobre os critérios aplicáveis conforme a LC 123/2006.
- A empresa não tem débitos ativos com INSS, Receita Federal, estado ou município? Consulte cada esfera separadamente.
- O cadastro no CNPJ, inscrição estadual e municipal estão regulares? Verifique a situação cadastral no portal da Receita e nas fazendas estadual e municipal.
- O prazo para opção ainda está aberto? Para 2027, o agendamento ocorre entre 1º e 30 de setembro de 2026.
O que fazer quando um ponto não está ok
Cada impedimento tem solução, e a maioria pode ser executada antes do prazo de adesão desde que identificada com antecedência. Dívidas podem ser incluídas em parcelamento para suspender a exigibilidade. CNAEs secundários que não correspondem mais à realidade do negócio podem ser removidos com uma alteração cadastral. Pendências de inscrição estadual ou municipal podem ser regularizadas diretamente nas respectivas fazendas. O único elemento sem solução imediata é o prazo: perder a janela de opção significa aguardar um ano inteiro para tentar novamente.
10Por que uma análise com contador local pode evitar erros caros
O checklist acima é um excelente ponto de partida. A análise de enquadramento completa, porém, envolve cruzar informações que nem sempre estão visíveis para quem está de dentro do negócio. O faturamento de empresas relacionadas por sócios, por exemplo, exige acesso a dados de terceiros. CNAEs secundários cadastrados anos atrás e nunca utilizados passam despercebidos na rotina. Há também situações em que dívidas parceladas ainda figuram como ativas em determinados sistemas da Receita, geralmente por conta do tempo de sincronização entre bases e de atualização na Dívida Ativa, e acabam gerando recusa na solicitação mesmo quando o parcelamento está em dia.
Um contador experiente faz essa leitura de forma sistemática, com acesso às ferramentas corretas e ao histórico tributário da empresa. Mais do que identificar os impedimentos, ele orienta sobre a ordem de resolução para que tudo esteja regularizado dentro do prazo, sem correrias de última hora.
Análise personalizada para empreendedores em Palmas e no Tocantins
Se você ainda tem dúvida sobre como saber se minha empresa pode ser Simples Nacional, a Auxílio Contábil, em Palmas, oferece análise de enquadramento personalizada para empreendedores do Tocantins. O escritório não apenas verifica os critérios, mas orienta o empresário sobre o regime mais vantajoso para o perfil específico do negócio, levando em conta as particularidades do mercado local. Uma conversa inicial já é suficiente para identificar se há algum impedimento a resolver e quanto tempo existe para agir antes do próximo prazo de opção.
Entre em contato com a Auxílio Contábil e agende sua análise antes que o prazo de setembro chegue.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →