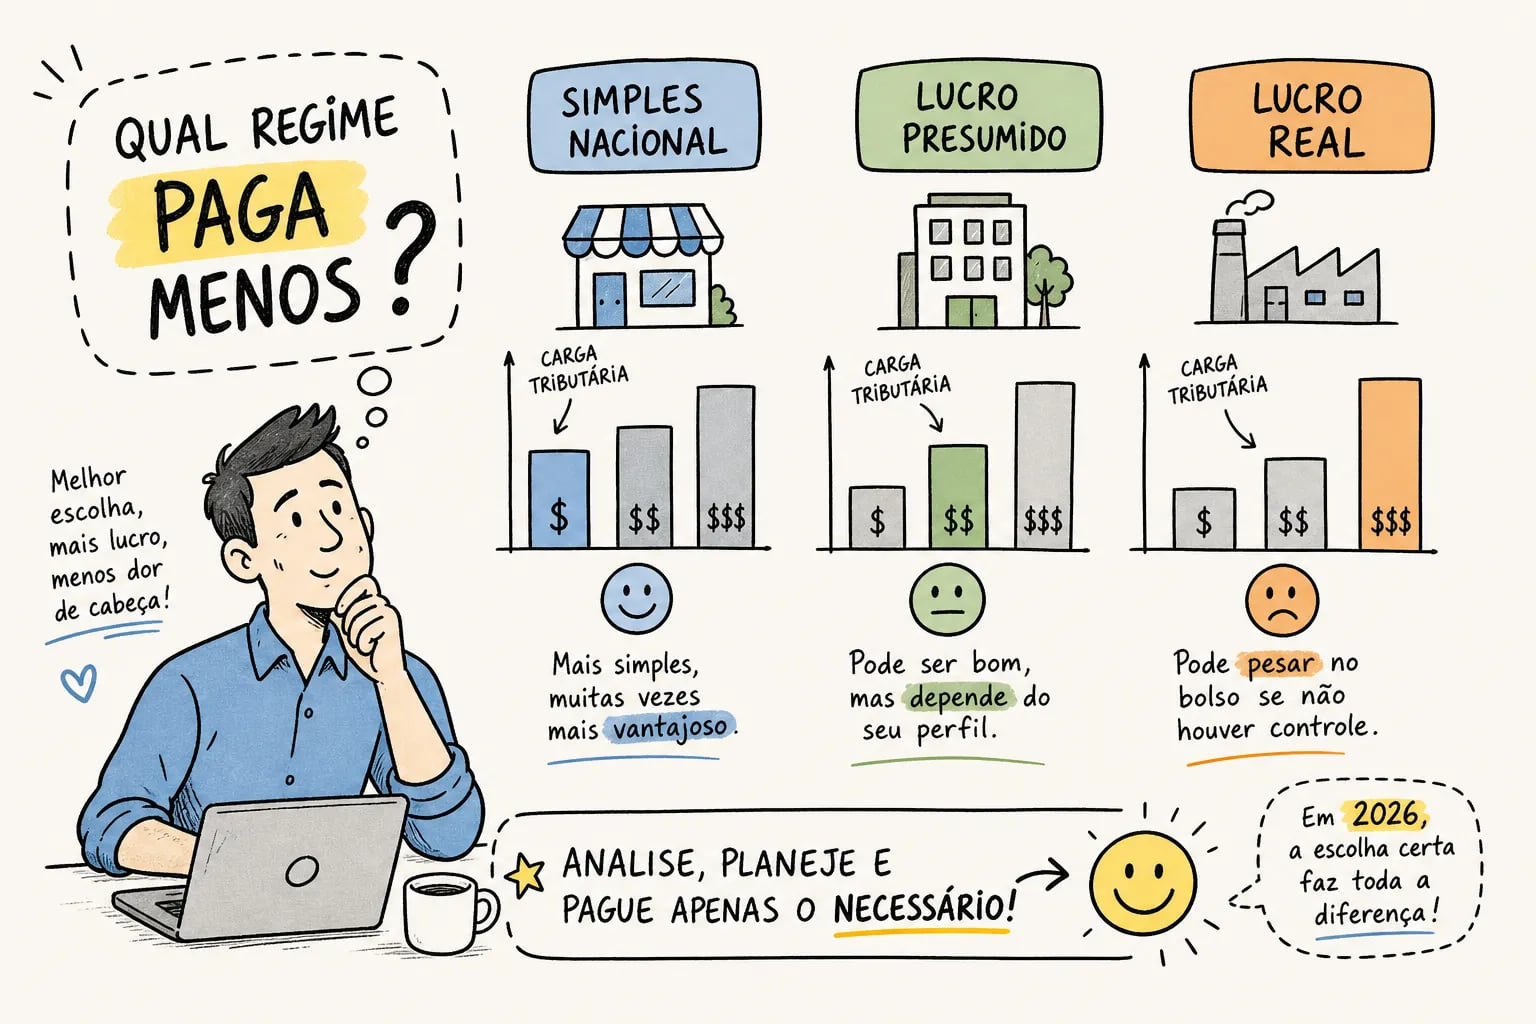
Simples Nacional, Lucro Presumido ou Lucro Real: a escolha entre esses três regimes tributários é uma das decisões mais impactantes que um empresário toma, e uma das mais negligenciadas. Na prática, muitos negócios são abertos com um regime indicado informalmente e nunca mais revisado. O resultado é que boa parte das empresas paga mais imposto do que deveria, não por irregularidade, mas por enquadramento inadequado mantido por inércia. Com base na experiência da Auxílio Contábil com clientes em Palmas e no Tocantins, essa é uma das situações mais comuns no dia a dia contábil.
Uma das perguntas que mais chegam aqui na Auxílio Contábil é justamente esta: “qual regime tributário é melhor para o meu negócio?” A resposta nunca é única, porque depende do faturamento, da margem de lucro, do CNAE da atividade e até do número de funcionários. Mas existe uma lógica clara para comparar Simples Nacional, Lucro Presumido ou Lucro Real e chegar a uma decisão embasada.
Neste artigo, você vai entender como cada regime calcula o imposto, ver exemplos com números reais, conhecer as obrigações acessórias de cada opção e usar um checklist prático para avaliar qual caminho faz mais sentido para a sua empresa.
01O que diferencia os três regimes tributários na prática
O ponto de partida é simples: os três regimes definem como o imposto é calculado, não apenas quanto você paga. Isso muda tudo. Uma empresa com faturamento de R$ 1,2 milhão pode pagar valores completamente diferentes dependendo do regime escolhido, sem alterar nada no negócio em si.
Como o Simples Nacional funciona
O Simples Nacional unifica vários tributos federais, estaduais e municipais em um único boleto, o DAS. O imposto é calculado com base na receita bruta acumulada dos últimos 12 meses, e a alíquota efetiva varia conforme o anexo da atividade e a faixa de faturamento. A lógica é direta: quanto mais a empresa fatura, maior a alíquota aplicada.
A facilidade operacional é um dos maiores atrativos do regime. Em vez de calcular e recolher separadamente IRPJ, CSLL, PIS, COFINS, ISS e INSS patronal, tudo fica concentrado em um único documento de arrecadação. Para pequenas empresas com equipe enxuta, isso representa menos tempo gasto com burocracia tributária e menor risco de erro em apurações múltiplas.
Como o Lucro Presumido funciona
No Lucro Presumido, o fisco não tributa o lucro que a empresa efetivamente obteve. Em vez disso, aplica um percentual de presunção sobre a receita bruta e calcula o IRPJ e a CSLL sobre essa base estimada. Para serviços em geral, a presunção é de 32% tanto para o IRPJ quanto para a CSLL. Para comércio e indústria, os percentuais são menores: 8% de presunção para o IRPJ e 12% para a CSLL, conforme os artigos 15 e 20 da Lei nº 9.249/1995 e atualizações posteriores.
Essa lógica cria uma situação relevante: se o lucro real da empresa for maior do que a presunção legal, ela paga imposto sobre uma base menor e sai ganhando. Se o lucro real for menor do que a presunção, ela paga imposto sobre um valor que nem existiu. Por isso, a margem de lucro efetiva é o dado mais importante na hora de avaliar esse regime.
Como o Lucro Real funciona
No Lucro Real, o imposto acompanha o resultado contábil efetivo da empresa, com os ajustes fiscais previstos na legislação. O IRPJ e a CSLL incidem sobre o lucro que a contabilidade realmente apurou, sem presunção. Além disso, o PIS e o COFINS passam a ser apurados de forma não cumulativa, o que pode gerar créditos significativos para empresas com muitos insumos tributáveis.
É o regime mais complexo em termos de escrituração e obrigações acessórias. Ao mesmo tempo, é o mais adequado para empresas com margens apertadas ou com estrutura de custos que permite abater créditos expressivos. Quando usado de forma estratégica, pode ser o regime mais econômico dos três.
02Simples, Presumido ou Real: limites e regras de enquadramento em 2026
Antes de comparar a carga tributária efetiva, é preciso saber se a sua empresa pode, ou deve, estar em cada regime. Em 2026, os limites seguem a estrutura consolidada pela legislação federal, sem alterações nos tetos principais em relação ao exercício anterior.
Tetos do Simples Nacional
Para optar pelo Simples Nacional, a empresa precisa se enquadrar como Microempresa (ME) ou Empresa de Pequeno Porte (EPP), conforme a Lei Complementar nº 123/2006. O limite da ME é de até R$ 360 mil de receita bruta por ano; o da EPP vai até R$ 4,8 milhões anuais. Ultrapassar o limite durante o ano gera consequências no próprio exercício, com exclusão retroativa ou prospectiva do regime dependendo do percentual excedido.
Outra restrição relevante: nem toda atividade pode optar pelo Simples, mesmo que o faturamento esteja dentro do teto. Algumas atividades são vedadas por lei com base no CNAE, o que exige verificação prévia antes de qualquer planejamento tributário. Um contador especializado confirma esse enquadramento com agilidade e evita surpresas após a opção.
Limites do Lucro Presumido e do Lucro Real
O Lucro Presumido está disponível para empresas com receita bruta anual de até R$ 78 milhões, conforme o artigo 13 da Lei nº 9.718/1998. Acima desse valor, o Lucro Real se torna obrigatório. Além do teto de faturamento, determinadas atividades são obrigadas ao Lucro Real independentemente do porte: bancos, financeiras e empresas com benefícios fiscais de isenção ou redução de IRPJ, entre outras previstas em lei.
Para empresas abaixo do teto de R$ 78 milhões, o Lucro Real é uma opção voluntária. Isso significa que um negócio de serviços com R$ 2 milhões de faturamento pode escolher entre os três regimes e deve fazer essa escolha com base em simulação, não por hábito. O prazo para optar pelo Simples Nacional para 2026 encerrou em janeiro deste ano; a janela de avaliação para 2027 costuma ser fixada em setembro do ano anterior, ou seja, quem precisa tomar essa decisão para o próximo exercício deve agir ainda em 2026.
03Simples, Presumido ou Real, comparação da carga tributária com exemplos práticos
Para tornar a comparação concreta, considere uma empresa de serviços com faturamento anual de R$ 1,2 milhão e margem de lucro de 15%, o que representa um lucro efetivo de R$ 180 mil por ano.
Cálculo no Simples Nacional
No Simples Nacional, a alíquota efetiva é calculada pela fórmula: (RBT12 multiplicado pela alíquota nominal, menos a parcela a deduzir) dividido pelo RBT12. Para uma empresa de serviços enquadrada no Anexo III, conforme as tabelas vigentes da LC 123/2006, com faturamento de R$ 1,2 milhão, a faixa aplicável tem alíquota nominal de 16% e parcela a deduzir de R$ 35.640. O cálculo resulta em alíquota efetiva de aproximadamente 13,03%, gerando um tributo anual estimado de R$ 156.360.
Esse valor já inclui IRPJ, CSLL, PIS, COFINS, ISS e INSS patronal dentro do DAS. O resultado varia conforme o anexo da atividade: uma empresa no Anexo V, por exemplo, teria alíquota efetiva mais alta para o mesmo faturamento. Identificar o anexo correto é o primeiro passo de qualquer simulação no Simples Nacional.
Cálculo no Lucro Presumido
No Lucro Presumido, a base de cálculo do IRPJ e da CSLL para serviços é de 32% da receita bruta. Sobre o faturamento de R$ 1,2 milhão, isso gera uma base presumida de R$ 384 mil, mesmo que o lucro real seja apenas R$ 180 mil. O IRPJ incide à alíquota de 15% sobre essa base, com adicional de 10% sobre a parcela que excede R$ 240 mil anuais; a CSLL incide à alíquota de 9% sobre a mesma base presumida.
Somando IRPJ (R$ 57.600 mais adicional de R$ 14.400), CSLL (R$ 34.560), PIS cumulativo (0,65% sobre a receita: R$ 7.800) e COFINS cumulativo (3% sobre a receita: R$ 36.000), a carga federal chega a aproximadamente R$ 150.360, sem contar o ISS municipal. Nesse cenário, a empresa paga imposto sobre um lucro presumido de R$ 384 mil quando o lucro real é de apenas R$ 180 mil.
Cálculo no Lucro Real
No Lucro Real, o IRPJ e a CSLL incidem sobre o lucro efetivo de R$ 180 mil. Como esse valor fica abaixo do limiar anual de R$ 240 mil para o adicional de IRPJ, não há cobrança dos 10% extras. O IRPJ fica em R$ 27.000 e a CSLL em R$ 16.200, totalizando R$ 43.200 antes do PIS e COFINS. Na apuração não cumulativa, esses dois tributos podem ser parcialmente compensados por créditos de custos e despesas, reduzindo ainda mais a carga tributária efetiva.
Para essa empresa com margem de 15%, o Lucro Real apresenta vantagem expressiva sobre o Lucro Presumido. O cenário muda se a margem subir para 30% ou mais: quanto maior o lucro efetivo em relação à presunção legal, menor a diferença entre os regimes, e o Presumido pode se tornar mais vantajoso pela sua simplicidade operacional.
| Regime | Base de cálculo | Imposto federal estimado | Observação |
|---|---|---|---|
| Simples Nacional (Anexo III) | 13,03% sobre receita bruta | ~R$ 156.360 | Inclui todos os tributos no DAS, inclusive ISS |
| Lucro Presumido (serviços) | 32% da receita = R$ 384.000 de base presumida | ~R$ 150.360 | Exclui ISS municipal; PIS/COFINS cumulativos |
| Lucro Real | Lucro efetivo de R$ 180.000 | ~R$ 43.200 + PIS/COFINS variável | Créditos de PIS/COFINS reduzem a carga; mais vantajoso com margem baixa |
04Obrigações acessórias: o custo burocrático que poucos calculam
A opção pelo regime não envolve só o valor do imposto pago. Cada regime exige entregas digitais diferentes ao fisco, e esse volume tem custo direto no tempo do contador e, por consequência, nos honorários contábeis da empresa. Ignorar esse fator pode fazer o regime mais barato em imposto se tornar o mais caro no total.
O que o Simples Nacional exige
O Simples Nacional dispensa a Escrituração Contábil Digital (ECD) e a Escrituração Contábil Fiscal (ECF) na maioria dos casos. As obrigações principais concentram-se no PGDAS-D mensal e na DEFIS anual, ambos de preenchimento relativamente direto. Para empresas com funcionários, entram o eSocial e o EFD-Reinf, que aumentam a complexidade sem mudar a lógica do regime.
Quem não tem empregados, fatura dentro da faixa inicial e atua em atividade simples tem a rotina burocrática mais enxuta dos três regimes. Esse é um benefício concreto do Simples que vai além da alíquota: menos tempo dedicado a entregas fiscais, menor risco de multa por prazo perdido e menor custo de manutenção contábil mensal.
O que o Lucro Presumido e o Lucro Real exigem
O Lucro Presumido adiciona a DCTF mensal, a ECF anual, a EFD-Contribuições e, para empresas contribuintes de ICMS ou IPI, a EFD-ICMS/IPI mensal. O Lucro Real carrega tudo isso acrescido da ECD obrigatória e de um nível maior de detalhamento em cada escrituração, especialmente na apuração do PIS e COFINS não cumulativos. O custo contábil sobe proporcionalmente à quantidade de obrigações geradas.
Levantamento do Banco Mundial, publicado no relatório Doing Business, aponta que empresas brasileiras gastam cerca de 1.500 horas por ano cumprindo obrigações acessórias, um dos índices mais altos do mundo. Esse número tem preço direto nos honorários contábeis. Antes de optar por um regime com base apenas na redução de imposto, vale calcular se o custo adicional de complexidade fiscal não anula parte da economia tributária obtida.
05Quando o Lucro Real é mais vantajoso que o Presumido
Existe uma percepção equivocada de que o Lucro Real é sempre o regime mais caro ou mais trabalhoso. Para empresas com determinado perfil financeiro, ele é o caminho mais econômico dos três, e vale muito a pena ao menos simular os números antes de descartá-lo.
Margens baixas, prejuízo e créditos de PIS/COFINS
Se a margem real de lucro da empresa for inferior à presunção legal do setor, o Lucro Real já apresenta vantagem imediata: o imposto incide sobre o lucro que efetivamente existe, não sobre um percentual teórico da receita. Em casos de prejuízo no período, não há IRPJ nem CSLL a pagar, e o prejuízo fiscal pode ser utilizado para reduzir a base tributável em exercícios futuros, respeitado o limite de compensação de 30% do lucro de cada período. Esse benefício não existe no Lucro Presumido.
Empresas com muitos fornecedores e insumos tributáveis também se beneficiam dos créditos de PIS e COFINS na apuração não cumulativa. Esses créditos são abatidos do valor devido mensalmente e podem representar economia significativa, especialmente em atividades com cadeia produtiva longa. Para negócios com estrutura de custos relevante, esse mecanismo por si só já justifica a análise do Lucro Real.
Incentivos fiscais exclusivos do Lucro Real
Somente no Lucro Real é possível deduzir investimentos em pesquisa e desenvolvimento via Lei do Bem, com deduções adicionais de até 80% das despesas de P&D diretamente no IRPJ e na CSLL. O regime também permite aproveitar os benefícios do PAT (Programa de Alimentação do Trabalhador) e deduzir doações para projetos culturais via Lei Rouanet, projetos esportivos e de saúde. Para empresas que já realizam esses gastos, o Lucro Real transforma despesas existentes em redução legal de imposto, sem necessidade de novos desembolsos.
Em Palmas e no Tocantins, esse ponto pode ser relevante para empresas de tecnologia, agronegócio e saúde que investem em inovação ou em patrocínio cultural, especialmente onde há concentração dessas atividades. Uma análise tributária bem conduzida pode revelar que a migração para o Lucro Real cobre os custos de complexidade adicional e ainda gera economia líquida no imposto anual.
06Atividades e CNAEs que merecem atenção especial na comparação
Nem toda empresa do mesmo setor deveria estar no mesmo regime. O CNAE define como a atividade é tributada dentro de cada regime, especialmente no Simples Nacional, e isso altera completamente o cálculo. Dois prestadores de serviços com o mesmo faturamento podem ter cargas tributárias bem distintas se seus CNAEs caírem em anexos diferentes.
Construção civil e serviços com retenção previdenciária
Empresas de construção civil enquadradas no Anexo IV do Simples Nacional recolhem o INSS patronal fora do DAS. Isso reduz a principal vantagem do regime unificado: em vez de um único boleto cobrindo tudo, há um encargo previdenciário separado. As atividades típicas do Anexo IV incluem construção de imóveis, obras de engenharia, serviços de vigilância, limpeza e conservação, e advocacia. Para essas empresas, o Lucro Presumido pode ser mais vantajoso dependendo do volume da folha de pagamento e do faturamento total.
Prestadores de serviços mediante cessão de mão de obra também sofrem retenções previdenciárias diretamente nas notas emitidas, independentemente do regime tributário. Esse tipo de retenção afeta o fluxo de caixa e precisa entrar obrigatoriamente na conta da comparação. Ignorar as retenções na análise é um erro frequente que distorce o resultado final e pode levar a uma escolha equivocada.
Serviços profissionais e os anexos do Simples
Atividades de serviços técnicos e profissionais, como consultorias, tecnologia da informação, medicina e engenharia, podem ser enquadradas no Anexo III ou no Anexo V do Simples Nacional, com cargas tributárias bastante distintas. O Anexo V tem alíquotas iniciais mais elevadas e pode tornar o Simples mais caro do que o Lucro Presumido a partir de determinado patamar de faturamento. Identificar corretamente o anexo aplicável é o primeiro passo de qualquer planejamento tributário para essas atividades.
Empresas que prestam serviços para órgãos públicos ou grandes corporações privadas costumam sofrer retenções de IRRF, PIS, COFINS e CSLL diretamente nas notas emitidas. Essas retenções reduzem o valor recebido no caixa e criam um mecanismo de antecipação tributária que, dependendo do regime, pode ser recuperado com mais ou menos eficiência. Para esses negócios, a opção pelo regime tem impacto direto no capital de giro disponível ao longo do ano.
07Checklist decisório para escolher ou migrar de regime
Antes de qualquer simulação numérica, responder a uma série de perguntas já direciona a análise. Elas não substituem o trabalho do contador, mas orientam a conversa e evitam que a decisão seja tomada por hábito ou por indicação informal de terceiros.
Perguntas sobre faturamento, margem e atividade
Comece pelo faturamento e pela margem:
- Qual é o faturamento anual projetado para os próximos 12 meses?
- A empresa está dentro do limite do Simples Nacional?
- Qual é a margem de lucro real, em percentual da receita?
- Essa margem é maior ou menor do que a presunção legal do seu setor?
Em seguida, avalie a atividade e a estrutura operacional:
- A atividade tem alguma restrição de CNAE para o Simples, ou cai no Anexo IV?
- Há funcionários com folha de pagamento expressiva?
- A empresa emite notas para órgãos públicos ou grandes empresas que retêm imposto na fonte?
Cada resposta já descarta ou favorece um regime. Uma empresa com R$ 5 milhões de faturamento e margem de 10% em serviços provavelmente tem mais a ganhar no Lucro Real do que no Presumido. Uma microempresa com R$ 200 mil de faturamento e margem de 40% quase certamente se sai bem no Simples. O problema está nos casos intermediários, onde a simulação faz diferença real no resultado anual.
Perguntas sobre obrigações e horizonte de crescimento
O regime mais barato em imposto pode custar mais em complexidade contábil. Perguntas relevantes: a empresa tem estrutura administrativa para cumprir as obrigações do Presumido ou do Lucro Real? O contador contratado tem experiência nos três regimes e faz simulações comparativas? Qual é o horizonte de crescimento do negócio? Existe previsão de ultrapassar o limite do Simples nos próximos dois anos?
Migrar de regime no meio do caminho gera custos de adaptação contábil e mudança de rotinas. Planejar com antecedência, avaliando o crescimento projetado, evita ter que refazer tudo sob pressão de prazo. Para quem está pensando em 2027, a janela de opção pelo Simples Nacional costuma ocorrer em setembro do ano anterior, e a decisão precisa ser tomada com os dados do negócio em mãos.
08Simulação personalizada: por que a conta não fecha sem um contador
Comparar os três regimes com exemplos genéricos é útil para entender a lógica de cada um. Mas a decisão final precisa ser baseada nos dados reais da sua empresa. Margem, CNAE, folha, créditos de PIS e COFINS, retenções e projeção de crescimento formam uma equação única para cada negócio, e nenhum artigo substitui uma simulação com os seus próprios números.
O risco de escolher sem simular
Muitos empreendedores optam por um regime por hábito, por indicação informal de terceiros ou porque “todo mundo do setor usa o mesmo”. Essa escolha costuma deixar dinheiro na mesa sem que o empresário perceba. A título ilustrativo: uma empresa de serviços com margem de 20% e faturamento de R$ 2 milhões que permanece no Simples quando poderia estar no Lucro Real pode facilmente pagar dezenas de milhares de reais a mais por ano, valor que se acumula exercício após exercício sem nenhum retorno.
O custo de não simular é invisível no dia a dia. Uma diferença hipotética de R$ 30 mil por ano em imposto pago a mais equivale, em cinco anos, a R$ 150 mil que poderiam ter sido reinvestidos no negócio, distribuídos como lucro ou utilizados para quitar dívidas. O regime tributário certo não é detalhe: é decisão estratégica com impacto direto na rentabilidade.
Como a Auxílio Contábil faz essa análise
A Auxílio Contábil, escritório de contabilidade em Palmas com atendimento consultivo e personalizado, realiza essa análise comparativa como parte do seu serviço. O processo parte do faturamento real da empresa, da margem apurada, do CNAE e das obrigações já existentes para construir uma simulação dos três regimes com valores aproximados para o caso específico do cliente. O objetivo não é apenas apontar qual regime é mais barato, mas mostrar os números que sustentam a escolha e explicar as implicações de cada caminho.
Esse tipo de diagnóstico tributário está disponível a partir de R$ 250,00 e pode representar uma economia muito maior no imposto anual. Para empreendedores em Palmas e em qualquer cidade do Tocantins que estão em dúvida sobre qual regime adotar, ou que nunca pararam para revisar o enquadramento atual, faz sentido começar por aí. A primeira conversa com a equipe da Auxílio Contábil costuma trazer clareza suficiente para orientar a decisão.
09Conclusão: Simples, Presumido ou Real, qual é o certo para o seu negócio?
A escolha entre Simples Nacional, Lucro Presumido ou Lucro Real depende da margem de lucro, do faturamento, do CNAE e das obrigações específicas da empresa. Não existe resposta universal válida para todos os negócios. O Simples Nacional oferece facilidade operacional e carga tributária competitiva para pequenas empresas, mas pode ser mais caro do que parece para atividades com alíquotas elevadas de anexo. O Lucro Presumido favorece empresas com margens altas de lucro, onde a base presumida fica abaixo do lucro real apurado. O Lucro Real protege quem opera com margens apertadas, quem tem prejuízo recorrente ou quem consegue aproveitar créditos e incentivos fiscais relevantes.
Use o checklist deste artigo como ponto de partida para organizar as informações da sua empresa antes de falar com um contador. Responder às perguntas sobre faturamento, margem, CNAE e retenções já elimina boa parte das dúvidas e torna a conversa com o especialista mais objetiva e produtiva. A partir daí, uma simulação com os seus dados reais fecha o raciocínio e transforma a decisão em algo concreto.
Se você está em Palmas ou em qualquer cidade do Tocantins e quer saber com segurança qual regime paga menos para o seu negócio, Simples, Presumido ou Real, a Auxílio Contábil está pronta para fazer essa análise com você. Entre em contato e peça um diagnóstico tributário: a economia começa pela escolha certa.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →