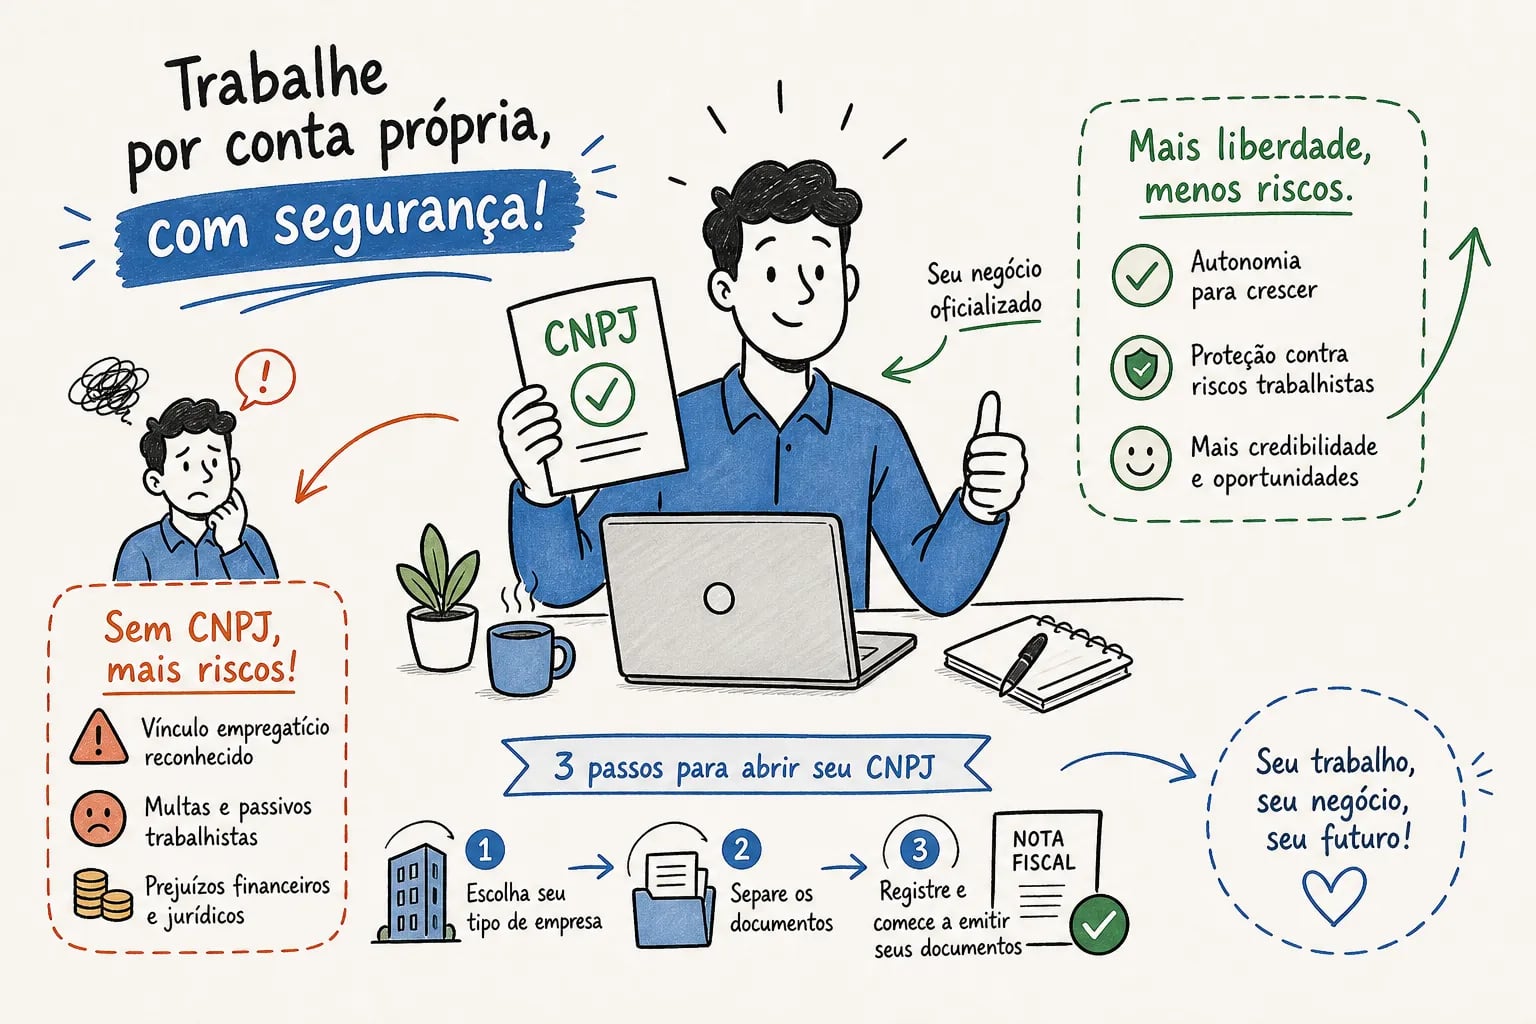
Nos últimos anos, o mercado de trabalho brasileiro passou por uma transformação silenciosa: cada vez mais profissionais são convidados a prestar serviços como pessoa jurídica em vez de assinar a carteira. Alguns escolhem esse caminho por conta própria, buscando mais autonomia e uma carga tributária menor. Outros são direcionados pelo contratante, sem muita explicação sobre o que está por trás disso. Se você quer entender como funciona o processo de abertura de empresas com pejotização no Brasil, do CNPJ ao contrato, passando pelo regime tributário, este guia reúne o passo a passo real que ninguém costuma explicar antes.
A pejotização pode ser completamente legítima ou virar um passivo trabalhista caro, dependendo de como é estruturada. A diferença entre os dois cenários está nos detalhes: o tipo de empresa escolhido, o regime tributário adotado, o contrato assinado e, principalmente, a forma como a relação funciona no dia a dia. Quem ignora esses detalhes descobre o problema quando já é tarde.
Se você está nessa situação em Palmas ou em qualquer cidade do Tocantins, leia até o fim antes de dar o primeiro passo.
01O que é pejotização e quando ela é juridicamente válida
Pejotização é o nome dado à prática de contratar um profissional como pessoa jurídica para prestar serviços que, dependendo de como a relação funciona na prática, poderiam caracterizar um vínculo empregatício. O nome vem de “PJ”, abreviação popular de pessoa jurídica. A prática em si não é proibida por lei, mas a fronteira entre uma prestação autônoma legítima e uma fraude trabalhista é mais tênue do que parece, e essa distinção não depende do nome que você dá ao contrato.
O ponto central é que a Justiça do Trabalho não olha apenas para o papel assinado. Ela analisa como a relação funciona de verdade: quem manda, quem obedece, com que frequência o serviço acontece e se existe dependência econômica. Se a realidade for de emprego, o contrato de prestação de serviços não salva ninguém.
A distinção jurídica entre prestação autônoma e emprego disfarçado
A CLT define quatro elementos que, quando presentes ao mesmo tempo, caracterizam o vínculo empregatício: pessoalidade, onerosidade, habitualidade e subordinação. Pessoalidade significa que o serviço deve ser prestado por aquela pessoa específica, sem substituto. Onerosidade é o pagamento regular, parecido com salário. Habitualidade é a prestação contínua e não eventual. Subordinação, o mais decisivo de todos, é o poder do contratante de dar ordens sobre como, quando e onde o trabalho deve ser executado.
A ausência de subordinação real é o fator que mais pesa para diferenciar as duas situações. Quando esses quatro requisitos estão presentes na prática, o tribunal tende a reconhecer o vínculo empregatício, independentemente do contrato assinado. Um prestador autônomo de verdade decide como executa o trabalho, organiza seu próprio horário e pode atender outros clientes sem pedir permissão.
O contexto legal atual: o que dizem o STF e o TST
O STF reconhece a licitude da contratação de autônomo ou pessoa jurídica para prestação de serviços, desde que não haja subordinação real. Em abril de 2025, o Supremo chegou a suspender temporariamente processos sobre pejotização em todo o país; em junho de 2026, essa suspensão foi levantada ao menos para a primeira e segunda instâncias da Justiça do Trabalho. O tema segue sendo julgado com forte influência dos precedentes sobre terceirização e liberdade contratual.
O TST, por sua vez, não trata pejotização como fraude automática. O Tribunal vem decidindo caso a caso: quando a prova mostra pessoalidade, habitualidade, onerosidade e subordinação, o vínculo é reconhecido. Quando o conjunto probatório demonstra autonomia real, o contrato de prestação de serviços prevalece. O que define o resultado não é a existência do CNPJ ou da nota fiscal, mas a demonstração concreta de como a relação funcionava.
02Como funciona o processo de abertura de empresas com pejotização: tipos de empresa disponíveis
Antes de abrir o CNPJ, você precisa definir o tipo de empresa que vai constituir. Essa decisão afeta diretamente o regime tributário acessível, o limite de faturamento, a proteção do seu patrimônio pessoal e a percepção do mercado sobre o seu negócio. Para quem vai prestar serviços como PJ, as estruturas mais comuns são o MEI, o Empresário Individual e a Sociedade Limitada Unipessoal, cada uma com perfil de uso distinto, como veremos a seguir.
Quando o MEI é a opção certa (e quando não é)
O MEI atende quem fatura até R$ 81 mil por ano, exerce atividade constante na lista oficial de CNAEs permitidos pelo Portal do Empreendedor (gov.br), não é sócio ou titular de outra empresa e tem no máximo um empregado registrado. Para quem se enquadra, é o regime de menor custo e menor burocracia, com uma contribuição mensal fixa e processo de abertura feito em minutos.
O problema é que muitas atividades de prestação de serviços especializados simplesmente não se enquadram no MEI. Consultoria, engenharia, advocacia, arquitetura, contabilidade, medicina, psicologia e dezenas de outras profissões regulamentadas por conselho de classe estão fora da lista oficial de CNAEs permitidos. Forçar o enquadramento como MEI para uma atividade vedada gera problemas fiscais graves e pode resultar no cancelamento do registro. Antes de decidir, consulte a lista atualizada no Portal do Empreendedor e confirme sua atividade com um contador.
Empresário Individual e Sociedade Limitada Unipessoal: as alternativas mais comuns
O Empresário Individual permite a abertura de empresa sem sócio, mas não oferece separação entre o patrimônio pessoal e o empresarial. Se a empresa acumular dívidas, os bens pessoais do titular podem ser afetados. A Sociedade Limitada Unipessoal, a SLU, resolve esse problema: é uma estrutura com um único sócio e responsabilidade limitada ao capital social, o que protege os bens pessoais em caso de dívidas empresariais.
Para quem vai prestar serviços a empresas maiores, emitir notas fiscais com regularidade e crescer ao longo do tempo, a SLU costuma ser uma alternativa mais adequada do que o Empresário Individual, sobretudo pela proteção patrimonial e pela flexibilidade de crescimento. O processo de abertura é um pouco mais trabalhoso do que o do MEI, mas essa proteção jurídica compensa o esforço inicial. Dito isso, a escolha ideal depende do perfil de cada caso e deve ser analisada com um contador antes de qualquer decisão.
03Passo a passo: abertura de CNPJ e riscos trabalhistas na pejotização
O processo de abertura varia conforme o tipo de empresa escolhido, mas segue uma lógica comum: definir a atividade, registrar a empresa no órgão competente, obter o CNPJ e regularizar as licenças municipais. Para o MEI, tudo acontece pelo Portal do Empreendedor. Para SLU e Empresário Individual, o caminho passa pela Junta Comercial e pelo sistema REDESIM da Receita Federal.
1. Definir o CNAE e verificar a viabilidade do endereço
O CNAE é o código que define oficialmente o que a sua empresa faz. Escolher o CNAE errado pode colocar o negócio no anexo errado do Simples Nacional, gerar tributação incorreta ou impedir a emissão de determinadas notas fiscais. Não é uma etapa para resolver na intuição: o CNAE correto depende da atividade específica que você vai exercer, não apenas do setor em que atua.
Depois de definir o CNAE, é necessário fazer a consulta de viabilidade para confirmar que a atividade pode funcionar no endereço escolhido. Alguns municípios restringem determinadas atividades em zonas residenciais ou exigem adequações específicas. Essa consulta é feita antes do registro e evita problemas na sequência do processo.
2. Registrar o ato constitutivo e obter o CNPJ
Para MEI, o processo completo acontece no Portal do Empreendedor: você preenche o formulário com CPF, RG, título de eleitor ou recibo do IRPF, endereço e informações sobre a atividade, declara os requisitos e, ao final, recebe o CCMEI com o CNPJ já emitido. Quando todos os dados estão em ordem no cadastro gov.br, o processo costuma ser concluído em menos de uma hora, mas eventuais pendências cadastrais ou necessidade de validação documental podem ampliar esse prazo.
Para SLU e Empresário Individual, o caminho é diferente. O ato constitutivo precisa ser registrado na Junta Comercial do estado, com contrato social e dados dos sócios. Após a aprovação do registro, a inscrição no CNPJ é solicitada via REDESIM, com o envio da Ficha Cadastral da Pessoa Jurídica (FCPJ) e do Quadro de Sócios e Administradores (QSA). O prazo varia, mas costuma levar alguns dias úteis.
3. Inscrição municipal e alvará de funcionamento
Ter o CNPJ não é suficiente para emitir nota fiscal de serviços. O prestador ainda precisa da inscrição municipal no município onde está sediado. Em Palmas, esse processo é feito pelo sistema WebISS da Prefeitura: após o cadastro e a validação dos documentos, o contribuinte recebe código e senha de acesso por e-mail e fica habilitado para emitir nota fiscal eletrônica de serviços. A alíquota de ISS em Palmas é geralmente de 5% sobre o valor dos serviços, com exceções previstas na legislação municipal para determinados tipos de atividade, vale confirmar a alíquota específica da sua atividade diretamente na Prefeitura.
O alvará de funcionamento pode ser exigido dependendo da atividade e do endereço. Atividades que envolvem atendimento ao público, manipulação de alimentos ou prestação de serviços em espaço físico específico costumam demandar licença prévia da Prefeitura. Sem esses passos concluídos, a empresa existe juridicamente, mas não consegue operar e faturar de forma regular. Pular essa etapa é um erro comum entre quem abre empresa sem acompanhamento especializado.
04Como escolher o regime tributário mais vantajoso
O regime tributário define diretamente quanto de imposto você vai pagar sobre cada real faturado. Para quem presta serviços como PJ, as opções disponíveis são MEI, Simples Nacional, Lucro Presumido e Lucro Real. A escolha errada pode significar pagar mais imposto do que o necessário durante anos, sem perceber.
Simples Nacional: a porta de entrada para a maioria dos PJs
O Simples Nacional reúne vários tributos em uma guia única, o DAS, e costuma ser o ponto de partida mais comum para novos PJs com faturamento anual de até R$ 4,8 milhões. Para prestadores de serviços, os anexos III a V são os mais relevantes. No Anexo III, a alíquota começa em 6% para quem fatura até R$ 180 mil por ano, o que torna o regime bastante competitivo para quem está começando.
Um detalhe importante é o chamado Fator R: se a folha de salários ou pró-labore representar pelo menos 28% do faturamento dos últimos 12 meses, uma empresa que normalmente seria tributada pelo Anexo V passa a ser tributada pelo Anexo III, com alíquota significativamente menor. Esse cálculo faz diferença no bolso ao longo do ano. A melhor forma de acompanhá-lo é com orientação mensal de um contador, que verifica periodicamente se o enquadramento continua sendo o mais vantajoso.
Lucro Presumido: quando a margem alta torna o regime atrativo
No Lucro Presumido, o IRPJ e a CSLL são calculados sobre uma margem presumida da receita, normalmente de 32% para prestação de serviços, sem necessidade de apurar o lucro contábil real. Isso pode ser vantajoso quando a empresa tem margem alta e poucos custos dedutíveis. O PIS e a Cofins são calculados separadamente no regime cumulativo, e o ISS incide conforme a alíquota municipal.
Para saber se o Lucro Presumido é mais vantajoso do que o Simples Nacional no seu caso, é preciso comparar os dois regimes com números reais do seu faturamento e estrutura de custos. Não existe resposta genérica: um prestador de serviços com faturamento de R$ 10 mil mensais pode pagar mais ou menos imposto no Lucro Presumido dependendo da atividade, do município e do Fator R. A única forma de chegar a uma conclusão confiável é por meio de um levantamento real da sua situação tributária, diferente da comparação anterior, aqui não basta calcular o DAS; é preciso projetar o conjunto de tributos federais e municipais lado a lado.
05Quais obrigações fiscais e previdenciárias o novo PJ assume
Um dos maiores equívocos de quem vira PJ é achar que as obrigações diminuem. Na prática, elas mudam de natureza: o que antes era responsabilidade do empregador passa a ser responsabilidade do próprio empresário. Conhecer essas obrigações antes de começar separa quem prospera de quem acumula multas sem perceber.
INSS, ISS e IRPJ: o que você deve recolher todo mês
O sócio que retira pró-labore da empresa é enquadrado como contribuinte individual e deve recolher 11% de INSS sobre esse valor. A empresa, por sua vez, contribui com 20% de INSS patronal sobre o pró-labore, além do RAT, quando aplicável. Para um pró-labore de R$ 10 mil, por exemplo, o custo previdenciário combinado já chega a R$ 3.100 antes de qualquer outro tributo.
O ISS é recolhido ao município conforme a alíquota da atividade. Em Palmas, a alíquota geral é de 5% sobre o valor dos serviços prestados, ressalvadas as exceções da legislação municipal. O IRPJ varia conforme o regime tributário: no Simples Nacional, já está incluído no DAS, o que simplifica a gestão. No Lucro Presumido, é calculado separadamente sobre a base presumida. Colocar esses números na ponta do lápis antes de definir o pró-labore e o preço do serviço é fundamental para não ter surpresa no fluxo de caixa.
Declarações e prazos que não podem ser ignorados
Uma SLU optante pelo Simples Nacional prestadora de serviços precisa cumprir, no mínimo, as seguintes obrigações acessórias: o PGDAS-D mensal, que declara a receita bruta para apuração do DAS, e a DEFIS anual, que é a declaração específica do Simples Nacional entregue pelas microempresas e empresas de pequeno porte. Se houver empregados ou pró-labore sujeito a obrigações previdenciárias, entram ainda o eSocial, a DCTFWeb e o EFD-Reinf.
O descumprimento dessas obrigações gera multas automáticas e pode dificultar ou impedir a emissão de certidões negativas de débitos. Para quem quer participar de licitações, celebrar contratos com empresas maiores ou tomar crédito no nome da empresa, certidão negativa é documento essencial. Estar em dia com as obrigações acessórias não é burocracia: é condição para operar com credibilidade no mercado.
06Como redigir um contrato que demonstre autonomia real
O contrato de prestação de serviços é a principal ferramenta de proteção jurídica do PJ, mas ele não funciona sozinho. Um contrato bem redigido é prova documental importante quando a relação é questionada na Justiça, mas o que ele diz precisa corresponder à realidade da execução. Se o papel garantir autonomia e a prática mostrar subordinação, o contrato não protege ninguém.
As cláusulas que afastam o risco de vínculo empregatício
O contrato deve descrever o objeto por resultados e entregáveis concretos, não por jornada ou disponibilidade contínua. Deve declarar expressamente a autonomia técnica e operacional do prestador: ele escolhe como executa o trabalho, organiza seu próprio horário e define os meios de execução. A ausência de subordinação hierárquica precisa estar explícita, incluindo a inexistência de controle de ponto, ordens cotidianas sobre o método de trabalho e sanções disciplinares.
Outras cláusulas relevantes incluem a não exclusividade, que permite ao prestador atender outros clientes livremente; a possibilidade de substituição por prepostos qualificados, quebrando a pessoalidade; e a remuneração vinculada ao projeto ou marco de entrega, e não a um valor fixo mensal com a lógica de salário. Cada uma dessas cláusulas deve refletir o que acontece de verdade. Uma minuta básica pode incluir: “O CONTRATADO executará os serviços com autonomia técnica, organizando livremente meios, horários e local de trabalho, inexistindo poder diretivo, controle de jornada ou subordinação hierárquica.”
O que evitar na redação e na prática cotidiana
Os erros que aproximam a relação de emprego são bem conhecidos nas decisões judiciais: jornada fixa ou obrigatória, ordens contínuas sobre como executar o trabalho, participação em escala ou plantão interno, sanções disciplinares típicas de empregado e exclusividade absoluta sem justificativa técnica. Pagamento com a mesma lógica de salário, incluindo 13º informal ou benefícios de funcionário, também é um sinal relevante.
Na prática do dia a dia, evite endereço de e-mail corporativo com acesso de empregado, crachá de funcionário, inclusão em organograma hierárquico da empresa contratante e participação em reuniões internas como se fosse membro da equipe. A prova judicial examina justamente esses elementos concretos, e eles falam mais alto do que qualquer cláusula contratual bem escrita.
07Os sinais de pejotização fraudulenta que os juízes observam
O princípio que orienta a Justiça do Trabalho nessa análise é o da primazia da realidade: o que acontece de fato prevalece sobre o que está escrito. Isso significa que a existência do CNPJ, a emissão de notas fiscais e o contrato de prestação de serviços não garantem, por si sós, a ausência de reconhecimento de vínculo empregatício. O Tribunal analisa o conjunto probatório da relação, e é nesse conjunto que a fraude aparece.
Os quatro requisitos que configuram o vínculo segundo a CLT, e o que os juízes buscam na prova
Os elementos que os juízes buscam são os mesmos quatro da CLT: pessoalidade, onerosidade, habitualidade e subordinação. Na análise probatória, cada um deles se traduz em indícios concretos. Pessoalidade aparece quando o contratante exige que seja aquela pessoa física específica prestando o serviço, sem possibilidade real de substituição, documentada em e-mails, escalas ou registros de ponto nominais. Onerosidade se revela no pagamento regular com lógica salarial, especialmente quando o valor é fixo independentemente do volume entregue. Habitualidade é a prestação contínua, integrada à atividade permanente da empresa, não eventual. Subordinação, o requisito mais determinante, é o controle efetivo sobre como e quando o trabalho é executado, evidenciado por ordens diretas, aprovação de férias e imposição de jornada.
Quando todos os quatro estão presentes, a tendência dos tribunais é reconhecer o vínculo, independentemente da estrutura contratual adotada. A jurisprudência consolidada é clara: o CNPJ não transforma empregado em empresário.
Indícios práticos que aparecem nas decisões judiciais
As decisões do TST e as orientações do Ministério do Trabalho citam repetidamente os mesmos sinais: controle de jornada, imposição de escala fixa, impossibilidade real de recusar serviços, ausência de liberdade para atender outros clientes e integração hierárquica na empresa contratante. A emissão de nota fiscal como mera formalidade, sem que o prestador tenha autonomia real sobre o trabalho, também é um indício forte de fraude.
Um dos cenários mais comuns de pejotização fraudulenta é aquele em que o trabalhador é pressionado a abrir uma empresa para continuar numa relação que, na prática, não mudou em nada. Ele continua recebendo ordens, cumprindo horário, seguindo escala e dependendo economicamente de um único cliente. A empresa criada a pedido do contratante, sem autonomia empresarial real, é exatamente o que os tribunais identificam como fraude à legislação trabalhista.
08Por que contar com um contador especializado desde o início
As decisões tomadas na abertura da empresa têm impacto direto na carga tributária e na proteção jurídica por anos. O CNAE definido no primeiro dia determina o anexo do Simples Nacional e os impostos que a empresa vai pagar mensalmente. O regime tributário escolhido na abertura pode ser revisado anualmente, mas corrigir um enquadramento errado custa mais do que fazer certo desde o começo. Um contador especializado não é quem “faz a contabilidade”: é o parceiro que evita que esses erros aconteçam antes de eles gerarem custo.
Do CNAE ao regime tributário: onde os erros custam mais caro
Um CNAE incorreto pode colocar a empresa em um anexo do Simples Nacional com alíquota mais alta do que a necessária, ou impedir a emissão de determinado tipo de nota fiscal. Um prestador de serviços de tecnologia enquadrado no Anexo V, por exemplo, pode pagar o dobro do imposto de um enquadrado no Anexo III, dependendo do Fator R, simplesmente por não ter recebido orientação correta na abertura.
Da mesma forma, optar pelo Simples Nacional sem comparar com o Lucro Presumido pode significar pagar mais imposto do que o necessário ao longo do ano, especialmente para prestadores com margem alta e baixo custo operacional. Essa comparação não é complicada quando feita por quem conhece os números, mas exige um levantamento real da situação tributária, e esse levantamento é exatamente o que um contador especializado entrega antes de você assinar qualquer documento.
A Auxílio Contábil como parceira de quem está virando PJ em Palmas
A Auxílio Contábil é um escritório de contabilidade localizado em Palmas, Tocantins, com foco em abertura de empresas e consultoria tributária para prestadores de serviços. O suporte começa antes da abertura, com análise de viabilidade, escolha do CNAE correto para a atividade, definição do tipo jurídico mais adequado e comparação dos regimes tributários disponíveis. Depois da abertura, o acompanhamento mensal cuida das obrigações acessórias, do DAS, das declarações e da regularidade fiscal.
Para quem está virando PJ em Palmas ou em qualquer cidade do Tocantins, o diferencial da Auxílio Contábil é o atendimento consultivo: o escritório não apenas processa a contabilidade, mas orienta o empresário nas decisões do negócio. Em vez de descobrir os erros depois de pagar imposto a mais ou receber uma autuação, você toma as decisões certas desde o primeiro passo. Entre em contato para conhecer os planos disponíveis e verificar qual se encaixa melhor no seu perfil.
09Comece certo para não pagar o preço depois
Virar PJ pode ser uma escolha inteligente e financeiramente vantajosa. A pejotização legítima permite pagar menos imposto dentro da lei, ter mais autonomia sobre o trabalho e construir um negócio próprio com estrutura jurídica sólida. Esses benefícios só aparecem quando o processo de abertura de empresa com pejotização é feito corretamente: com o tipo de empresa adequado, o regime tributário mais eficiente para o seu caso, um contrato que reflita autonomia real e consciência plena das obrigações fiscais que você passa a ter.
O risco trabalhista existe e não deve ser ignorado, mas ele é gerenciável com planejamento. Quem define o CNAE certo, escolhe o regime tributário com base em comparação real e redige um contrato que corresponde à realidade da relação tem proteção jurídica sólida. Manter práticas cotidianas que demonstrem autonomia concreta completa esse escudo. Quem ignora esses passos e abre o CNPJ como formalidade descobre o custo disso somente quando o processo trabalhista chega.
Se você está considerando virar PJ, recebeu uma proposta de contratação como prestador de serviços ou quer entender se a sua situação atual está estruturada da forma correta, o melhor momento para buscar orientação é antes de assinar qualquer coisa. Entre em contato com a Auxílio Contábil e entenda como funciona o processo de abertura de empresa com pejotização no Brasil aplicado à sua realidade. Uma conversa antes de abrir o CNPJ pode poupar anos de dor de cabeça.
10Perguntas frequentes sobre pejotização e abertura de CNPJ
A pejotização é legal no Brasil?
Sim, a pejotização é legal quando a relação entre contratante e prestador de serviços tem autonomia real. O que a lei proíbe é usar o CNPJ para encobrir uma relação de emprego, ou seja, quando estão presentes pessoalidade, onerosidade, habitualidade e subordinação. Se esses quatro elementos existirem na prática, a Justiça do Trabalho pode reconhecer o vínculo empregatício mesmo com contrato de prestação de serviços assinado.
Quais são os principais riscos trabalhistas da pejotização?
O principal risco é o reconhecimento judicial do vínculo empregatício, o que obriga o contratante a pagar retroativamente todos os direitos trabalhistas: FGTS, férias, 13º salário, horas extras e verbas rescisórias. Para o prestador, o risco é ficar sem esses direitos durante o período em que a relação existiu e só reclamá-los anos depois, com custo emocional e financeiro alto para ambas as partes.
MEI, Empresário Individual ou SLU: qual escolher para prestar serviços como PJ?
Depende da atividade, do faturamento esperado e do perfil de risco de cada caso. O MEI é o caminho mais simples, mas está vedado a diversas profissões regulamentadas. O Empresário Individual não separa patrimônio pessoal do empresarial. A SLU oferece proteção patrimonial e mais flexibilidade de crescimento. A escolha correta exige análise individual, e é exatamente esse o trabalho de um contador especializado antes da abertura.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →