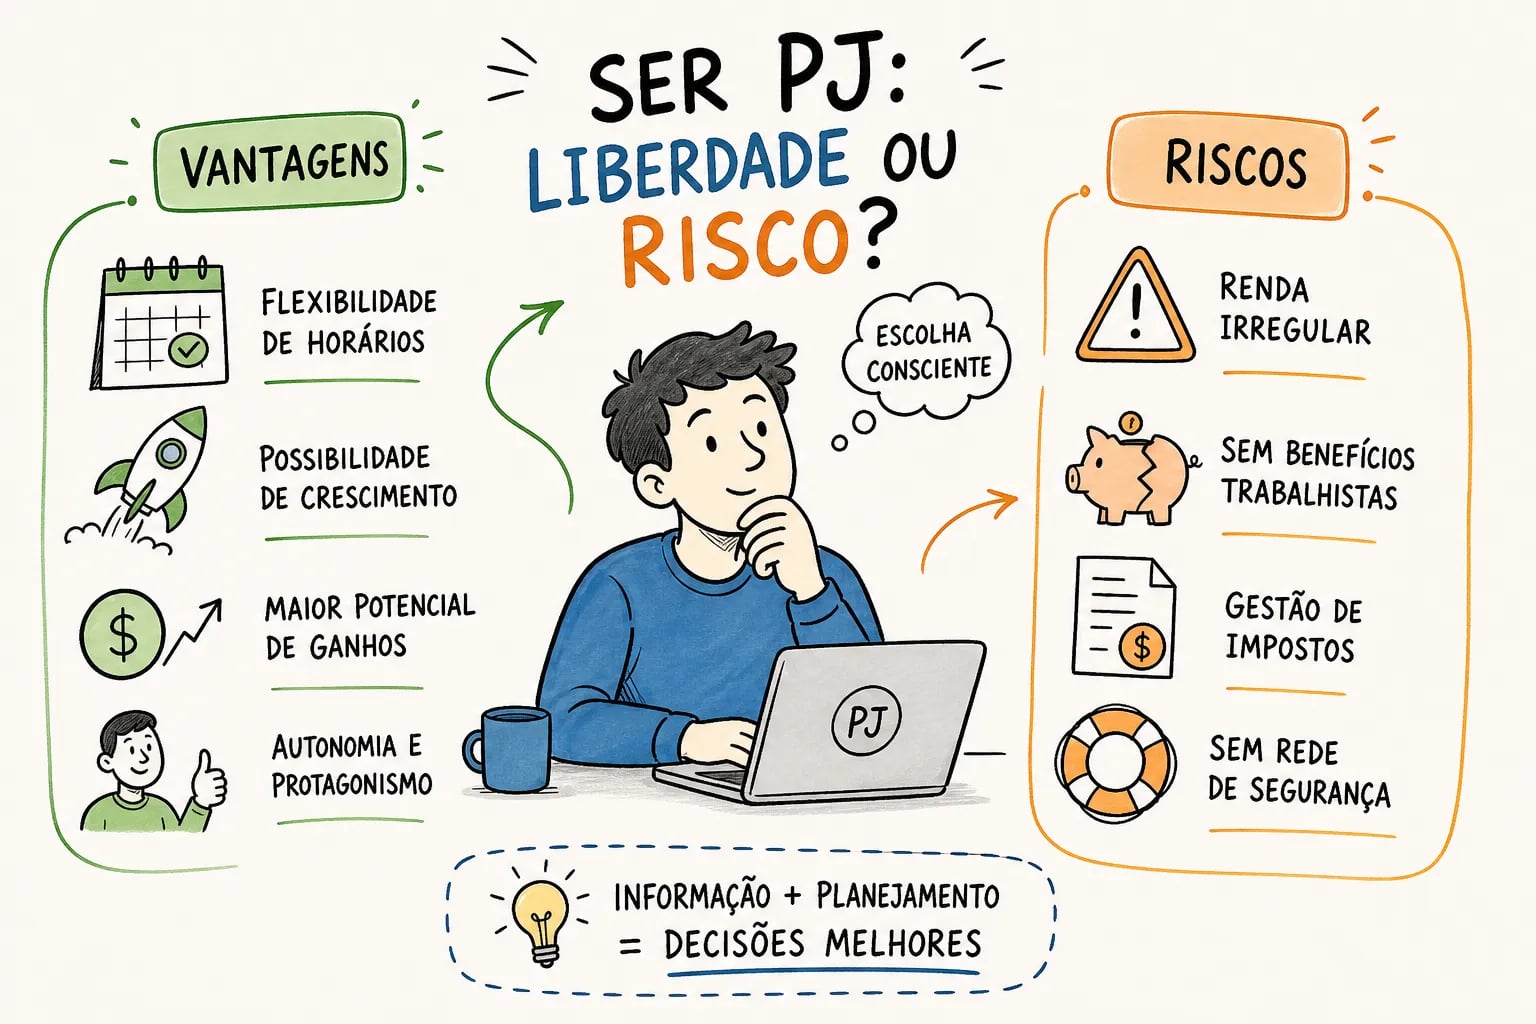
Quais são as vantagens e desvantagens da pejotização? Abrir um CNPJ para prestar serviços parece, à primeira vista, uma decisão simples. A conta que muitos profissionais fazem é direta: pago menos imposto como empresa do que como pessoa física, então vale a pena. Só que essa conta está incompleta, e a parte que falta pode custar caro, sua proteção em caso de doença, sua aposentadoria e sua segurança jurídica se o contrato for encerrado do dia para a noite. A resposta, porém, depende de variáveis como regime tributário, volume de despesas dedutíveis, pró-labore e perfil de clientes: não existe uma fórmula única que vale para todo mundo.
A pejotização, termo que descreve o fenômeno de trabalhadores contratados via pessoa jurídica no lugar da CLT, pode ser uma estratégia financeira legítima e inteligente, ou pode ser uma armadilha disfarçada de oportunidade. A diferença entre os dois casos não está no contrato assinado, mas na realidade do dia a dia de trabalho. Este artigo apresenta os dois lados da balança com números reais para que você tome essa decisão com clareza.
Para quem está pesando essa mudança agora, ter uma análise personalizada ao lado de um escritório contábil consultivo como a Auxílio Contábil pode ser exatamente o que falta para sair da dúvida e entrar na certeza.
01O que é pejotização e como ela funciona na prática
A diferença entre autônomo pessoa física e trabalhador como pessoa jurídica
Como autônomo pessoa física, você recebe seus rendimentos diretamente como PF. Esses valores estão sujeitos ao IRPF progressivo, cuja tabela de 2026 chega a 27,5% na faixa mais alta, além da contribuição individual ao INSS sobre sua renda. Quando você abre um CNPJ, a situação muda: a empresa recebe o pagamento, tributa sobre o faturamento conforme o regime tributário escolhido, e você retira sua remuneração a partir daí.
Ser PJ, porém, não é sinônimo de pejotização. A pejotização é um fenômeno específico: o trabalhador que, na essência, mantém uma relação de emprego com todas as suas características, mas é orientado ou obrigado a emitir nota fiscal como empresa para que o contratante evite os encargos trabalhistas. Entender essa distinção é o ponto de partida de tudo.
Quando a contratação como pessoa jurídica é legítima e quando não é
O PJ genuíno tem autonomia real: atende múltiplos clientes, define seus preços, escolhe sua jornada e assume o risco do próprio negócio. Se um cliente sai, ele busca outro. Se um projeto não vai bem, é ele quem arca com as consequências. Essa é a essência de uma relação comercial entre empresas.
O PJ de fachada é outra história. Ele cumpre horário fixo, recebe ordens diretas de um gestor, usa o crachá e o e-mail da empresa, trabalha exclusivamente para um único tomador e não teria como substituir a si mesmo por outro profissional. Na prática, é um empregado; no papel, é uma empresa prestadora de serviços. Essa distinção importa muito quando o assunto é pejotização fraudulenta e o que acontece quando a Justiça do Trabalho decide olhar de perto.
02Vantagens e desvantagens da pejotização: o que você ganha sendo PJ
Economia tributária: quanto é possível pagar menos de imposto
A economia tributária existe e pode ser significativa. Como autônomo PF com renda acima de R$ 7.350 mensais em 2026, você paga alíquota de 27,5% sobre a maior parte dos seus rendimentos, sem contar o INSS. Como PJ enquadrada no Simples Nacional, a alíquota pode começar em 6% no Anexo III, 4,5% no Anexo IV ou 15,5% no Anexo V, de acordo com a atividade exercida, conforme as tabelas vigentes do Comitê Gestor do Simples Nacional (CGSN). A diferença entre os extremos é considerável.
Na prática, estudos e simulações comparativas indicam que a economia típica fica entre 10% e 40% da receita bruta, dependendo do regime tributário, da estrutura de retirada e das despesas dedutíveis. Para tornar isso concreto: um profissional que fatura R$ 10 mil por mês como autônomo PF pode pagar mais de R$ 3.000 em tributos combinados (aplicando a alíquota marginal de 27,5% de IRPF mais a contribuição ao INSS sobre os rendimentos). O mesmo faturamento em uma PJ bem estruturada no Simples Nacional pode gerar uma carga de R$ 600 a R$ 1.200 em impostos, considerando, por exemplo, a alíquota de 6% do Anexo III sobre a primeira faixa, antes dos custos de manutenção do CNPJ. É uma diferença real, e ela não deve ser ignorada. Vale ressaltar que casos com economia próxima de 38% ou superior costumam envolver condições muito específicas de faturamento e estrutura de despesas, e não representam o cenário mais comum.
Dedução de despesas e separação entre pró-labore e distribuição de lucros
Como pessoa jurídica, a empresa pode deduzir despesas operacionais legítimas antes de calcular o imposto: equipamentos, aluguel de escritório, internet, deslocamentos com finalidade profissional, entre outros. O autônomo PF tem margem muito menor para esse tipo de dedução. Isso, por si só, já reduz a base tributável de forma significativa para quem tem custos reais de operação.
Há ainda a vantagem da separação entre pró-labore e distribuição de lucros. O pró-labore é a remuneração do sócio pelo trabalho, e sobre ele incidem INSS (11%) e IRPF. Os lucros distribuídos, na maioria dos regimes, são isentos de IR para o sócio. Essa estrutura é um planejamento tributário legal e eficiente, desde que o pró-labore seja definido de forma coerente com a atividade e com os objetivos previdenciários do profissional.
Autonomia na gestão do próprio negócio
Além dos números, ser PJ pode significar liberdade real para montar uma carteira de clientes diversificada e negociar contratos em condições mais favoráveis. Para quem tem perfil empreendedor, esse aspecto complementa a análise financeira com algo que dinheiro não quantifica facilmente: controle sobre a própria trajetória profissional e possibilidade de escalar a receita sem o teto de um holerite fixo.
03O que você efetivamente perde ao sair da CLT
Os direitos trabalhistas que somam até 30% da remuneração anual
Essa é a parte da conta que a maioria dos profissionais não faz antes de decidir. FGTS (8%), 13º salário (8,33%), férias (8,33%) e o terço constitucional de férias (2,78%) somam aproximadamente 27,44% da remuneração bruta anual, percentuais consolidados pela legislação trabalhista e amplamente referenciados em manuais de direito do trabalho. Para um profissional que recebia R$ 5.000 mensais na CLT, essa perda equivale a cerca de R$ 16.464 por ano: R$ 4.800 de FGTS, R$ 5.000 de 13º e R$ 6.664 de férias com o terço.
Essa conta precisa entrar na comparação tributária antes de qualquer conclusão. Se a economia de impostos como PJ for de R$ 800 mensais, mas a perda de benefícios equivale a R$ 1.372 por mês, a migração não foi vantajosa do ponto de vista financeiro total. A análise só faz sentido quando os dois lados estão na mesma planilha.
Seguro-desemprego, aviso prévio e cobertura em caso de rescisão
Como PJ, não há seguro-desemprego, não há aviso prévio indenizado e não há multa de 40% sobre o FGTS quando o contrato termina. Se o cliente encerrar o contrato hoje, você fica sem renda imediata e sem nenhuma proteção legal equivalente à que teria como empregado CLT. Essa vulnerabilidade precisa ser compensada por uma reserva financeira própria, idealmente equivalente a três a seis meses de despesas pessoais, referência amplamente adotada no planejamento financeiro pessoal, ainda que não seja um requisito legal.
O problema é que muitos profissionais fazem a migração para PJ sem constituir essa reserva antes. Quando o contrato acaba de surpresa, o impacto financeiro é imediato e sem amortecedor. Planejar essa proteção pessoal faz parte da formalização responsável como pessoa jurídica.
04Como a pejotização afeta sua aposentadoria e o INSS
A lógica da contribuição previdenciária como pessoa jurídica versus autônomo pessoa física
Como autônomo PF, a contribuição habitual ao INSS é de 20% sobre o salário de contribuição, respeitando piso e teto, o que forma uma base previdenciária mais robusta ao longo do tempo. Como PJ, o INSS incide sobre o pró-labore que o sócio define, com retenção de 11%. O restante da remuneração sai como distribuição de lucros, sem incidência previdenciária. Isso reduz o custo mensal agora, mas afeta diretamente o histórico contributivo registrado no INSS.
Em termos práticos: se você fatura R$ 10 mil como PJ e define um pró-labore de R$ 1.412, valor utilizado aqui como exemplo hipotético com base no salário mínimo vigente em 2026, sujeito a atualização oficial, a contribuição previdenciária mensal fica em torno de R$ 155 a R$ 178. Como autônomo PF contribuindo 20% sobre R$ 10 mil (respeitando o teto do INSS), o INSS pago seria significativamente maior. A diferença de caixa no presente é real, mas o impacto futuro também é.
Pró-labore baixo hoje pode significar aposentadoria menor amanhã
O INSS usa o histórico contributivo para calcular o salário de benefício. Profissionais que definem pró-labore no salário mínimo para minimizar o INSS pago hoje constroem uma base previdenciária equivalente ao salário mínimo. Quando chegarem à aposentadoria, o benefício calculado sobre esse histórico tende a ser proporcionalmente menor do que o de quem contribuiu sobre valores mais altos ao longo dos anos.
A estratégia correta não é escolher entre pagar menos INSS agora ou ter uma aposentadoria maior depois. É definir um pró-labore compatível com a base de contribuição desejada para o futuro e complementar com previdência privada, se necessário. Essa decisão exige planejamento, e o momento certo para tomá-la é antes de abrir o CNPJ, não depois de anos contribuindo sobre o mínimo.
05Qual regime tributário faz mais sentido para quem abre um CNPJ
MEI, Simples Nacional e Lucro Presumido: como decidir
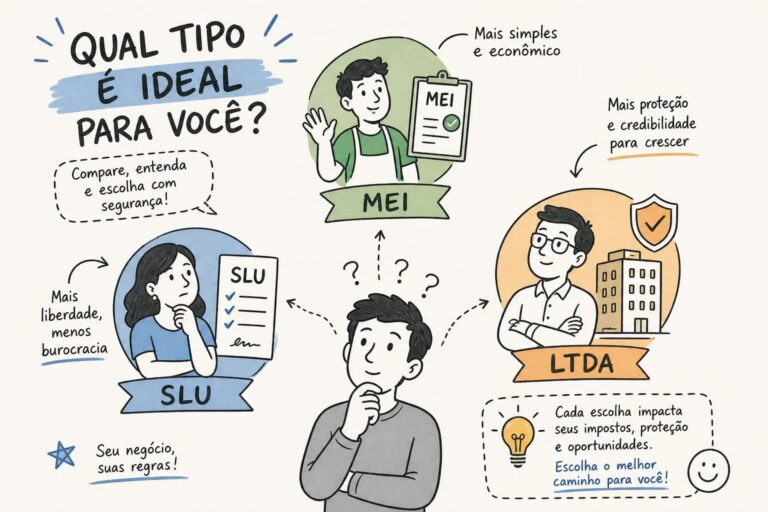
O MEI é a opção de menor custo fixo mensal, mas tem teto de R$ 81 mil por ano e uma lista restrita de atividades permitidas. Profissões regulamentadas como médicos, advogados, contadores e engenheiros não podem ser MEI. Para quem se encaixa nos critérios, é o ponto de partida mais simples e acessível. Quando o faturamento já ultrapassa o teto do MEI ou a atividade não é permitida, o Simples Nacional é o próximo passo natural para a maioria dos prestadores de serviço.
No Simples Nacional, com faturamento entre R$ 60 mil e R$ 180 mil anuais, as alíquotas efetivas na primeira faixa ficam em 6% no Anexo III, 4,5% no Anexo IV e 15,5% no Anexo V. O enquadramento no anexo depende da atividade e, em alguns casos, do Fator R: quando a folha de pagamento representa 28% ou mais do faturamento dos últimos 12 meses, a empresa migra do Anexo V para o Anexo III, com tributação bem menor. O Lucro Presumido entra em cena quando a alíquota do Simples fica elevada para o anexo específico da atividade ou quando o faturamento cresce e a estrutura da empresa evolui.
Exemplos práticos com faturamento de R$ 5 mil e R$ 10 mil por mês
Para quem fatura R$ 5 mil mensais em serviços: se a atividade não for permitida no MEI, o Simples Nacional costuma ser o regime mais eficiente. O Lucro Presumido raramente é a primeira escolha nessa faixa porque a presunção de 32% da receita como base de IRPJ e CSLL, combinada com PIS, COFINS e ISS, tende a resultar em carga total superior ao que o Simples oferece para faturamentos menores.
Para quem fatura R$ 10 mil mensais: o Simples continua competitivo, mas o Lucro Presumido começa a aparecer na simulação. Com faturamento de R$ 10 mil por mês no Lucro Presumido, a receita trimestral é de R$ 30 mil e a base presumida de IRPJ e CSLL é 32% disso, ou seja, R$ 9.600. O IRPJ fica em R$ 1.440 e a CSLL em R$ 864 por trimestre, somando R$ 2.304, o equivalente a R$ 768 mensais só nesses dois tributos, antes de PIS, COFINS e ISS. A comparação direta com o Simples Nacional na atividade específica indicará qual regime é mais vantajoso. Essa simulação, feita por um contador consultivo, define quanto você vai pagar de verdade.
06Pejotização fraudulenta: os sinais que a Justiça do Trabalho usa para reconhecer vínculo
Os quatro elementos que configuram relação de emprego na visão do TST
O Tribunal Superior do Trabalho aplica o art. 3º da CLT e analisa quatro elementos centrais: pessoalidade (a atividade é prestada pela própria pessoa, sem possibilidade real de substituição), onerosidade (há pagamento regular com aparência de salário), habitualidade (a prestação é contínua e integrada à rotina da empresa) e subordinação jurídica (o trabalhador recebe ordens, cumpre metas e tem a jornada controlada). Quando esses quatro elementos estão presentes, o rótulo “PJ” no contrato não muda a natureza da relação.
Na prática, os julgados do TST aplicam o princípio da primazia da realidade: o que importa é como o trabalho acontece no dia a dia, não o que está escrito no contrato. Um profissional que emite nota fiscal todo mês para o mesmo tomador, usa e-mail corporativo, cumpre escala de horários e não pode mandar outra pessoa em seu lugar está funcionando como empregado, independentemente da forma jurídica usada para formalizar a relação.
O que acontece quando o vínculo é reconhecido judicialmente
Quando a Justiça do Trabalho reconhece o vínculo empregatício, o contratante pode ser condenado a pagar todas as verbas trabalhistas retroativas: FGTS com multa de 40%, 13º, férias, aviso prévio, mais reflexos em horas extras e outros direitos. O impacto financeiro para a empresa contratante pode ser elevado, especialmente em contratos longos.
Para o trabalhador, o cenário também exige atenção. Dependendo da decisão judicial e da estrutura da remuneração recebida como PJ, pode haver ajustes na forma como os valores são reclassificados. Além disso, quatro sinais específicos aumentam muito o risco de reconhecimento de vínculo:
- emitir nota exclusivamente para um tomador;
- ser recontratado como PJ logo após uma dispensa CLT para exercer a mesma função;
- usar crachá e uniforme da empresa;
- ter o CNPJ como condição imposta para a contratação.
Se você reconhece mais de um desses sinais na sua situação atual, a análise jurídica e contábil é urgente.
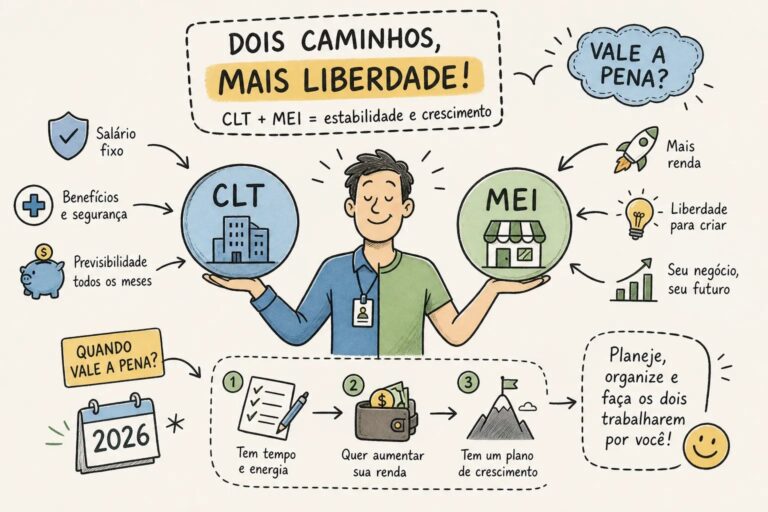
07CLT x PJ: quando ser pessoa jurídica realmente compensa
Vantagens e desvantagens da pejotização na comparação financeira
Para que a formalização como PJ compense financeiramente em relação à CLT, a remuneração bruta como pessoa jurídica precisa cobrir: os aproximadamente 27% de benefícios perdidos, os custos de manutenção do CNPJ (honorários contábeis, que variam conforme a complexidade e a região, mas costumam ficar entre R$ 250 e R$ 600 mensais para serviços básicos, DAS, eventuais taxas e renovação de certificado digital) e uma contribuição previdenciária adequada para não comprometer a aposentadoria. Só depois dessas contas o ganho tributário começa a ser líquido de verdade.
A balança pende para o lado PJ quando a renda é alta, há múltiplos clientes, as despesas operacionais são reais e dedutíveis, e o profissional tem autonomia genuína. Ela pende para o lado CLT quando a renda é baixa, há dependência de um único tomador, não existe reserva financeira e a abertura do CNPJ foi uma exigência do contratante, não uma escolha do profissional. Saber em qual desses cenários você está é o que transforma essa decisão de aposta em estratégia.
Perfis de profissionais que mais se beneficiam da formalização como pessoa jurídica
O consultor independente com carteira de clientes diversificada é um dos perfis mais beneficiados. Ele não depende de um único tomador, negocia contratos em condições favoráveis, tem despesas operacionais reais para deduzir e uma receita mensal que justifica a estrutura tributária de uma PJ. Para esse perfil, a economia tributária é líquida e a autonomia já existe na prática.
O profissional liberal com receita mensal acima de R$ 8 mil e custos operacionais reais também entra nessa conta de forma positiva. Médicos, arquitetos, engenheiros e profissionais de tecnologia que já faturam consistentemente encontram no Simples Nacional ou no Lucro Presumido um regime mais eficiente do que a tributação como pessoa física. Por outro lado, quem fatura valores menores, trabalha para um único cliente e foi pressionado a abrir CNPJ para manter o contrato provavelmente está do lado errado dessa equação, tanto financeiramente quanto juridicamente.
08Como tomar essa decisão com embasamento e sem arrependimento
As perguntas que você precisa responder antes de abrir seu CNPJ
Antes de formalizar a abertura de um CNPJ, há um conjunto de perguntas que merecem resposta honesta:
- Você tem autonomia real para escolher clientes e definir preços, ou está sendo pressionado a abrir empresa como condição para manter o contrato com um único tomador?
- Sua remuneração proposta como PJ cobre os benefícios que você está abrindo mão, incluindo os 27,44% de encargos trabalhistas e os custos de manutenção do CNPJ?
- Você tem reserva financeira suficiente para atravessar um período sem contrato sem entrar em dificuldade?
- Já comparou, com números da sua atividade e do seu município, qual regime tributário é mais vantajoso?
- Seu contrato como PJ prevê proteções mínimas em caso de rescisão, como prazo de aviso e penalidades por encerramento antecipado?
Essas perguntas não têm resposta certa universal. Elas têm resposta certa para o seu caso específico, e descobrir essa resposta é o que diferencia uma migração bem planejada de uma decisão tomada na pressão do momento.
Por que simular cenários com um contador consultivo muda o resultado
A carga tributária real de uma PJ não é uma conta genérica que você encontra em comparativos da internet. Ela depende da atividade exercida, do município onde o serviço é prestado (o ISS varia por cidade e pode ir de 2% a 5%, conforme a legislação municipal de cada localidade), do faturamento projetado, da estrutura de despesas, do regime tributário escolhido e do pró-labore definido. Uma simulação genérica pode apontar um caminho completamente errado para a sua situação.
Um escritório contábil consultivo como a Auxílio Contábil, em Palmas, realiza exatamente esse trabalho: compara o seu cenário atual com o cenário PJ nos regimes tributários aplicáveis à sua atividade, projeta o impacto na contribuição previdenciária e na aposentadoria, e analisa os riscos trabalhistas do contrato que está sendo proposto. Para profissionais e empreendedores no Tocantins, contar com um parceiro local que conhece as particularidades da região faz diferença real nessa análise, incluindo como o ISS é aplicado em Palmas, quais incentivos tributários estaduais se aplicam à sua atividade e como a estrutura do seu contrato se sustenta diante das regras locais. Além disso, a equipe ajuda você a estruturar o CNPJ da forma correta desde o início.
Se você está pesando essa decisão agora, entre em contato com a equipe da Auxílio Contábil para uma análise personalizada do seu caso.
09Conclusão
As vantagens e desvantagens da pejotização só ficam claras quando você coloca os dois lados da conta na mesma planilha. A pejotização não é boa nem ruim por definição: é uma estratégia que funciona muito bem para alguns profissionais e que representa um risco real para outros. A diferença entre os dois casos não está no desejo de pagar menos imposto, mas na qualidade da análise feita antes da decisão.
Do lado das vantagens, a economia tributária pode ser expressiva, a dedução de despesas é um benefício concreto e a distribuição de lucros isenta de IR cria um planejamento tributário eficiente. Do lado dos riscos, a perda de benefícios trabalhistas soma quase 30% da remuneração anual, a vulnerabilidade em caso de rescisão é real, e a contribuição previdenciária sobre pró-labore baixo pode comprometer a aposentadoria. Além disso, quando a relação de trabalho encobre um vínculo empregatício real, o risco jurídico não é hipotético: há decisões do TST e de tribunais regionais que reconhecem esses casos com base no princípio da primazia da realidade.
Agora você já sabe quais são as vantagens e desvantagens da pejotização e o que avaliar antes de assinar qualquer contrato como PJ. Conheça seus números, entenda seus direitos, identifique os sinais de fraude e simule seu cenário com quem entende de tributação e planejamento empresarial. Essa análise é o que separa uma decisão acertada de um arrependimento que demora anos para aparecer, mas que chega na hora menos conveniente.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →