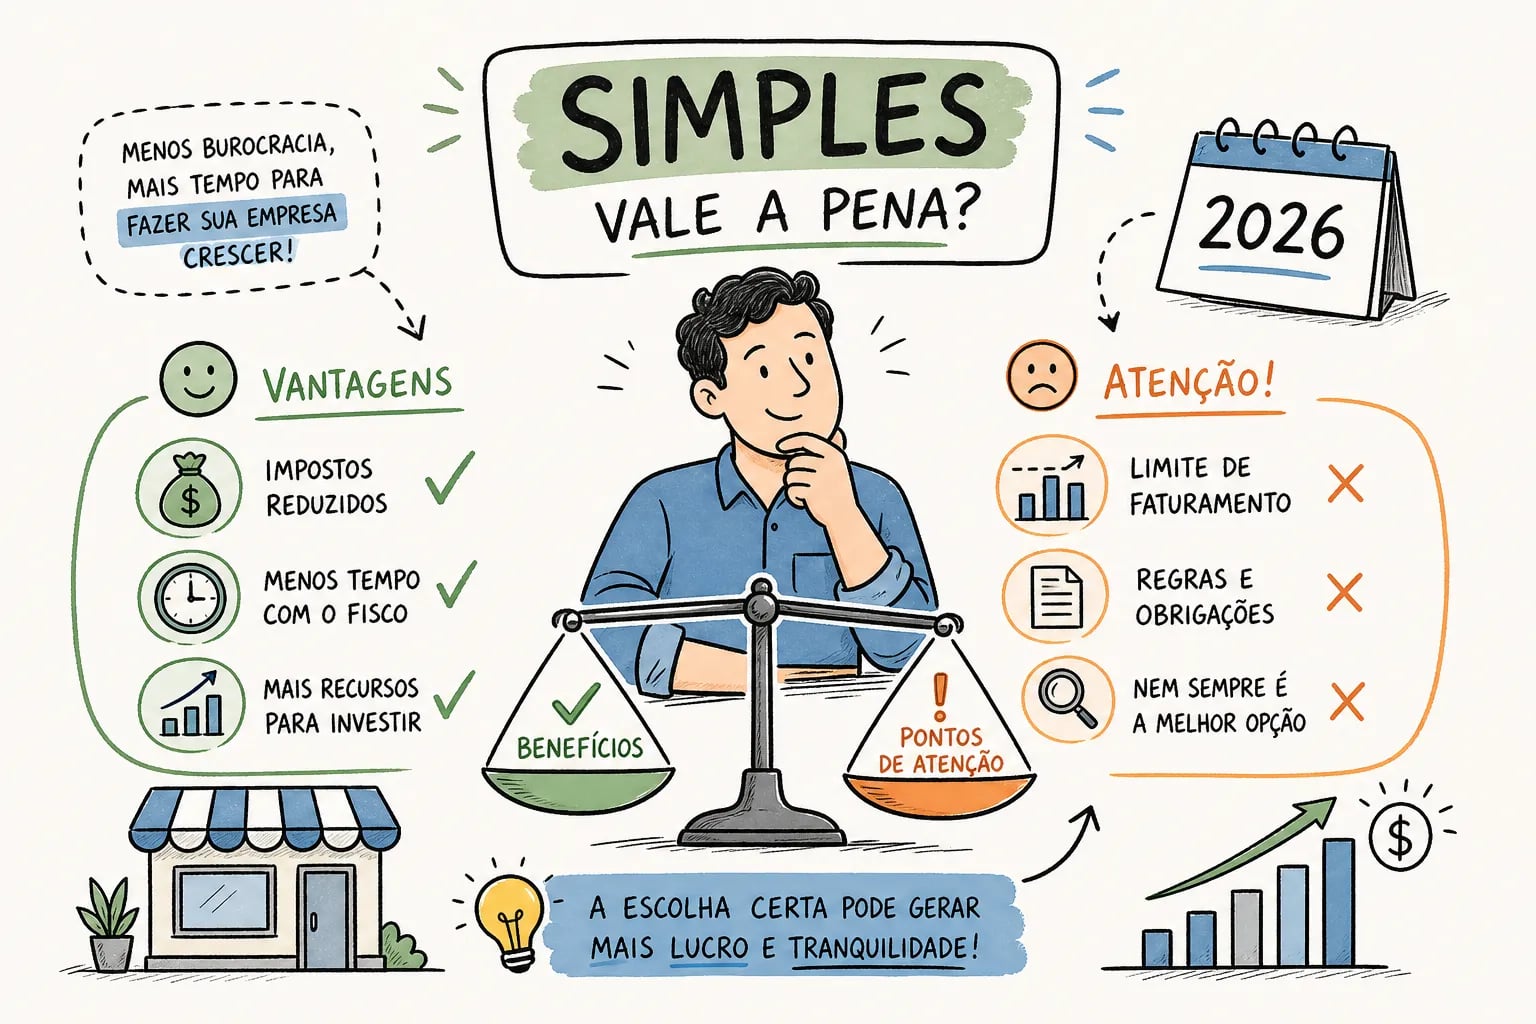
O Simples Nacional vale a pena para minha empresa? A resposta não depende do regime em si: depende de quatro variáveis concretas que existem dentro do seu negócio. Faturamento anual, setor de atividade, tamanho da folha de pagamento e o perfil dos seus clientes em relação ao crédito de ICMS. O regime é vantajoso quando a sua alíquota efetiva é menor do que a soma dos tributos que você pagaria no Lucro Presumido ou no Lucro Real. Sem avaliar esses quatro pontos com números reais, qualquer conclusão é chute.
Por isso, reunimos neste artigo os anexos e alíquotas vigentes em 2026, exemplos de cálculo com valores concretos, um checklist prático e o passo a passo para optar ou migrar de regime. Ao final, você terá o que precisa para chegar a uma simulação real com seu contador.
01Resumo do que você vai aprender
- Alíquotas reais: A alíquota efetiva varia de cerca de 5% para comércio nas faixas iniciais a mais de 20% para serviços no Anexo V nas faixas superiores.
- Fator R é decisivo: Para muitas atividades de serviços, a proporção entre folha e faturamento define se a empresa paga 10% ou 17% de imposto sobre a receita.
- Lucro Presumido pode vencer: Em serviços com faturamento elevado ou quando clientes precisam de crédito de ICMS, o Lucro Presumido costuma ser mais vantajoso.
- Prazo excepcional para 2027: A opção para o próximo ano precisa ser solicitada entre 1º de setembro e 15 de outubro de 2026, com pendências regularizadas até 30 de outubro, veja a seção sobre como optar para entender por que esse calendário é excepcional.
- Simulação é indispensável: Nenhum artigo substitui o cálculo feito com os dados reais da sua empresa por um contador consultivo.
02O que é o Simples Nacional e quem pode aderir em 2026
O limite é medido pela receita bruta acumulada nos últimos 12 meses, a chamada RBT12. Ultrapassar esse teto, mesmo em um único mês de forma relevante, pode gerar exclusão retroativa com multas e juros, o que torna o controle mensal do faturamento essencial.
Para aderir, a empresa também não pode ter débitos tributários ou previdenciários sem exigibilidade suspensa, sócios domiciliados no exterior, participação de pessoa jurídica no capital ou irregularidades cadastrais perante União, estados ou municípios. Um único CNAE vedado, seja principal ou secundário, já impede a opção: a análise precisa cobrir todos os códigos cadastrados na empresa.
Diferença prática entre MEI, ME e EPP dentro do regime
O MEI é uma categoria do Simples com limite próprio de receita bruta anual e recolhimento por um DAS fixo mensal, os valores vigentes constam no Portal do Empreendedor e na legislação complementar aplicável. A passagem de MEI para ME aumenta o faturamento permitido, mas também muda o cálculo do imposto e as obrigações acessórias, tornando a decisão de “migrar ou ficar” mais complexa do que parece à primeira vista.
03Quais atividades impedem a opção pelo Simples Nacional
O art. 17 da LC 123/2006 lista as atividades expressamente vedadas. Entre as mais comuns estão: instituições financeiras, corretoras, seguradoras e cooperativas de crédito; operações de factoring e compra de direitos creditórios; geração, transmissão e distribuição de energia elétrica; importação de combustíveis e de automóveis ou motocicletas; fabricação ou comércio atacadista de armas, munições e explosivos; e produção ou comércio atacadista de cigarros e produtos de tabaco. A vedação se aplica a qualquer CNAE da empresa, não apenas ao principal. Se um dos códigos secundários da sua empresa constar nessa lista, a opção pelo regime já está descartada.
Um ponto que gera confusão frequente é a situação das profissões regulamentadas. Médicos, engenheiros, contadores, arquitetos e advogados não estão automaticamente excluídos do Simples. Essas atividades geralmente podem optar pelo regime, mas são tributadas nos Anexos III, IV ou V, frequentemente sujeitas ao Fator R. A vedação real atinge casos específicos, como cessão ou locação de mão de obra em determinadas hipóteses e algumas situações de incorporação imobiliária. Antes de qualquer conclusão, consulte todos os seus CNAEs no Portal do Simples Nacional.
04Como funciona a tabela de alíquotas por anexo do Simples
O Simples divide as atividades em cinco anexos conforme o setor. O Anexo I abrange o comércio; o Anexo II, a indústria; os Anexos III e V, serviços (a distinção entre eles depende do Fator R); e o Anexo IV, serviços como construção civil, vigilância, limpeza e advocacia, nos quais a contribuição previdenciária patronal não está incluída no DAS e deve ser recolhida separadamente.
A diferença entre os anexos é expressiva. Na primeira faixa, o Anexo I começa com alíquota nominal de 4%, o Anexo III em 6% e o Anexo V em 15,5%. Em alguns casos, dependendo do anexo e da faixa de faturamento, a carga tributária efetiva pode mais do que dobrar, e esse é exatamente o tipo de distorção que uma análise tributária antecipada evita.
A fórmula da alíquota efetiva na prática
A alíquota que importa para a comparação com outros regimes não é a nominal, mas a efetiva. A fórmula é: Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Bem abaixo dos 9,5% nominais que aparecem na tabela.
| Setor / Anexo | RBT12 R$ 300 mil | RBT12 R$ 500 mil | RBT12 R$ 1 milhão | RBT12 R$ 1,8 milhão |
|---|---|---|---|---|
| Comércio, Anexo I | 5,32% | 6,73% | 8,45% | 9,45% |
| Indústria, Anexo II | 6,00% | 7,63% | 9,68% | 10,45% |
| Serviços, Anexo III | 7,02% | 8,32% | 10,13% | 11,20% |
| Serviços, Anexo IV* | aprox. 8,7% | aprox. 10,3% | aprox. 12,8% | aprox. 14,0% |
| Serviços, Anexo V | 16,50% | 17,20% | 18,60% | 19,55% |
* Os valores do Anexo IV são aproximados porque a contribuição previdenciária patronal é recolhida separadamente do DAS, e o custo total varia conforme a folha de cada empresa.
05O que é o Fator R e como ele pode reduzir o seu imposto
O Fator R é a proporção entre a folha de salários (incluindo pró-labore, 13º, contribuição previdenciária patronal efetivamente recolhida e FGTS) e a receita bruta, ambos dos últimos 12 meses. A fórmula é simples: Fator R = folha de salários e encargos ÷ receita bruta dos últimos 12 meses. Quando o resultado é igual ou superior a 28%, a empresa pode ser tributada pelo Anexo III. Abaixo disso, ela permanece no Anexo V.
O impacto é direto na carga tributária. No Anexo V, a alíquota nominal começa em 15,5%; no Anexo III, em 6%. Para uma empresa de tecnologia, consultoria ou outros serviços sujeitos ao Fator R, essa diferença pode representar uma economia de vários milhares de reais por mês. O cálculo é reavaliado mensalmente com base nos 12 meses anteriores, então variações na folha ou no faturamento mudam o resultado de uma competência para outra.
Quando o Fator R migra sua empresa do Anexo V para o Anexo III
O Fator R é 150.000 ÷ 500.000 = 30%, acima do gatilho de 28%. Essa empresa pode usar o Anexo III e calcular a alíquota efetiva com base na 3ª faixa desse anexo: (500.000 × 13,5% − 17.640) ÷ 500.000 = 9,97%. São quase 7,5 pontos percentuais de diferença sobre o mesmo faturamento.
Isso significa que o pró-labore dos sócios precisa estar bem dimensionado: ele entra no cálculo da folha e pode ser o fator que coloca a empresa no Anexo III ou a mantém no Anexo V. Não é uma decisão que deve ser tomada sem orientação de um profissional.
06Simples Nacional ou Lucro Presumido: qual regime paga menos imposto?
No Lucro Presumido, os impostos são calculados separadamente sobre o faturamento. PIS e Cofins somam 3,65% no regime cumulativo. A CSLL incide sobre presunção de 32% para serviços à alíquota de 9%. A isso se somam ISS ou ICMS e a contribuição previdenciária patronal sobre a folha, recolhida separadamente.
Para serviços de tecnologia e consultoria com presunção de 32%, a carga federal estimada no Lucro Presumido já chega a aproximadamente 11,33% (3,65% + 4,8% + 2,88%) antes de acrescentar ISS e INSS patronal. Com ISS de 5%, valor hipotético usado aqui para ilustração, já que a alíquota real varia por município, a carga total sobe para cerca de 16,33%, sem contar o INSS sobre a folha. Essa é a referência para comparar com a alíquota efetiva do Simples. Ao fazer sua simulação, informe a alíquota de ISS do seu município.
Em que situações o Lucro Presumido pode ser mais barato
O Lucro Presumido costuma ser mais competitivo em situações bem definidas. Quando o faturamento se aproxima do teto do Simples, as alíquotas efetivas deste regime crescem significativamente, especialmente no Anexo V, e o Presumido pode compensar antes mesmo que o teto seja atingido. Quando os principais clientes da empresa estão no Lucro Presumido ou Real e precisam de crédito de ICMS, o Simples gera crédito limitado ao percentual efetivo incluído no DAS do fornecedor, que costuma ser inferior à alíquota interna plena, o que pode reduzir a competitividade comercial. Há ainda casos em que a margem de lucro real é muito superior à presunção: nesses casos, o Lucro Presumido tributa uma base menor que o lucro efetivo.
Vale destacar que o Simples tem uma vantagem relevante em folha: o DAS já inclui a contribuição previdenciária patronal nos Anexos I, II, III e V, ao contrário do Lucro Presumido, onde o INSS patronal é recolhido separadamente sobre a folha. Esse custo precisa entrar na conta ao comparar os dois regimes.
07Exemplos de cálculo comparando os dois regimes na prática
Empresa de comércio varejista com R$ 600 mil de faturamento anual
No Lucro Presumido, os tributos federais para comércio somam: PIS/Cofins (3,65%) + IRPJ sobre presunção de 8% (1,2%) + CSLL sobre presunção de 12% (1,08%) = 5,93% sobre o faturamento, já sem contar o ICMS, que seria recolhido separadamente conforme a legislação estadual. Como o ICMS incide sobre as operações de venda, a carga total no Lucro Presumido tende a superar o Simples com folga nesse perfil. Para uma loja de varejo nas primeiras faixas de faturamento, o Simples tende a ser a opção mais econômica, mas recomendamos comparar com a alíquota estadual de ICMS e com a estrutura de custos específica da sua empresa antes de decidir.
Prestadora de serviços com folha relevante vs. empresa sem funcionários
Comparando com o Lucro Presumido para serviços de tecnologia (presunção de 32%, ISS hipotético de 5%, consulte a alíquota do seu município): a carga estimada fica em torno de 16,33% sobre o faturamento, sem o INSS patronal. No primeiro cenário (Fator R acima de 28%), o Simples vence com clareza. No segundo cenário (Fator R abaixo de 28%), o Lucro Presumido se torna mais vantajoso antes mesmo de considerar a simplificação administrativa. O Fator R precisa ser calculado antes de qualquer comparação com outros regimes.
Empresa de serviços próxima do teto de faturamento do Simples
A alíquota efetiva é: (3.000.000 × 23% − 62.100) ÷ 3.000.000 = aproximadamente 20,93%. No Lucro Presumido, a carga estimada para o mesmo perfil de serviços gira em torno de 16,33% (sem INSS patronal, e com ISS hipotético de 5%), mostrando uma diferença relevante a favor do Lucro Presumido.
Conforme o faturamento cresce, o ponto de inversão entre os regimes se aproxima. Por isso, empresas que estão crescendo precisam monitorar anualmente se ainda compensa ficar no Simples ou se já é hora de migrar. Deixar essa análise para o momento em que o faturamento ultrapassa o teto é tarde demais: a exclusão pode gerar efeitos retroativos, recálculo de tributos, multas e juros.
08Checklist: o Simples Nacional vale a pena para minha empresa?
Os exemplos acima mostram como o enquadramento no anexo correto, e o momento certo de migrar, impactam diretamente o quanto sua empresa paga. Antes de optar ou manter o regime, verifique cada um dos critérios abaixo com os números reais do seu negócio. Eles não são uma resposta definitiva, mas são os filtros que separam quem precisa aprofundar a análise de quem já tem a resposta mais clara.
- Faturamento anual: Se você está na primeira ou segunda faixa de receita, o Simples costuma compensar.
- Setor e CNAE: Verifique se a atividade é vedada, em qual anexo se enquadra e qual alíquota efetiva resulta. Um CNAE secundário proibido já inviabiliza a opção.
- Clientes e crédito de ICMS: Se seus principais clientes são empresas do Lucro Real ou Presumido que precisam de crédito integral de ICMS, a restrição que o Simples impõe a esses créditos pode reduzir sua competitividade e justificar o Lucro Presumido.
- Proporção da folha de pagamento: Calcule o Fator R antes de qualquer conclusão. Ele pode mudar o anexo aplicável e inverter completamente a comparação.
- Margem de lucro real vs. presunção do Lucro Presumido: Se a margem real for muito inferior à presunção de 32%, o Lucro Presumido tributa mais do que você efetivamente lucra.
- Regularidade fiscal: Débitos sem exigibilidade suspensa impedem a opção pelo Simples. A regularização vem antes da análise de regime.
Esse checklist é um ponto de partida. Ele não substitui uma simulação com os dados reais da sua empresa, mas permite que você chegue a essa conversa com o contador já tendo identificado os pontos críticos do seu negócio.
09Como optar, migrar ou sair do Simples Nacional em 2026
Para quem quer entrar no Simples com efeitos a partir de janeiro de 2027, há um calendário excepcional este ano: a opção pode ser solicitada de 1º de setembro a 15 de outubro de 2026, e eventuais pendências impeditivas precisam ser regularizadas até 30 de outubro de 2026. Esse prazo é excepcional porque, pela regra ordinária, a opção ocorre apenas em janeiro, até o último dia útil do mês, com efeitos retroativos a 1º de janeiro do mesmo ano. Empresas novas têm prazo de até 30 dias do último deferimento de inscrição estadual ou municipal, desde que não tenham transcorrido 60 dias da abertura do CNPJ.
O processo é feito pelo Portal do Simples Nacional: a empresa solicita a opção, o sistema verifica automaticamente as pendências junto à Receita Federal, aos estados e aos municípios, e o andamento fica disponível para acompanhamento. Se houver pendências, a opção fica “em análise” e deve ser regularizada dentro do prazo para que o pedido seja deferido. Uma vez deferida, a opção é irretratável durante o ano-calendário.
O que acontece quando a empresa sai ou é excluída do regime
A saída voluntária é solicitada eletronicamente no Portal do Simples e produz efeitos a partir do ano-calendário seguinte. A empresa passa a apurar cada tributo separadamente, encerra o DAS como guia unificada e precisa cumprir as obrigações acessórias do novo regime, como escrituração mais detalhada e declarações específicas. A carga tributária e a complexidade contábil tendem a aumentar.
A exclusão de ofício é mais grave. Ela pode ser promovida pela Receita Federal por débitos não regularizados, exercício de atividade vedada ou excesso de receita, e pode ter efeito retroativo ao início do ano, gerando recálculo de tributos com multas e juros. Importante: a exclusão não cancela as obrigações do período em que a empresa esteve no Simples. Débitos anteriores continuam sendo exigíveis mesmo depois que a empresa sai do regime.
Uma nota sobre 2027: com a Reforma Tributária, as empresas do Simples terão uma escolha adicional a partir de janeiro do próximo ano. Elas poderão manter IBS e CBS dentro do DAS (modelo tradicional) ou recolhê-los separadamente pelo regime regular, aproveitando créditos tributários nas aquisições. Essa segunda modalidade, chamada de Simples híbrido, pode ser relevante para quem vende principalmente para outras empresas. A decisão vai depender do perfil de clientes, do volume de compras tributadas e da necessidade de gerar créditos na cadeia.
10Antes de decidir, faça uma simulação com um contador
O Simples Nacional vale a pena para minha empresa? Essa pergunta só tem resposta com dados concretos: faturamento real dos últimos 12 meses, composição da folha e pró-labore, CNAEs ativos, perfil dos seus clientes e margem de lucro. Nenhum artigo, por mais detalhado que seja, consegue fazer esse cálculo no lugar de você.
A Auxílio Contábil é um escritório de contabilidade consultivo em Palmas, com foco em ajudar empreendedores e pequenas empresas do Tocantins a pagar menos impostos de forma legal. Nossa equipe faz a simulação comparando Simples Nacional, Lucro Presumido e Lucro Real com os dados concretos do seu negócio, antes de qualquer opção ou migração. Você chega à decisão com números, não com suposições.
Se você ainda tem dúvida sobre se o Simples Nacional vale a pena para sua empresa, ou se identificou durante a leitura que nunca calculou o Fator R, que está próximo do teto ou que seus clientes podem estar perdendo crédito de ICMS, entre em contato com a Auxílio Contábil. Tome essa decisão com segurança e embasamento.
11Perguntas frequentes
Se eu não regularizar pendências até 30 de outubro de 2026, ainda consigo optar para 2027?
Nós só deferiremos a opção se as pendências impeditivas estiverem regularizadas até 30 de outubro de 2026. Se as pendências não forem quitadas dentro desse prazo, o pedido ficará sem deferimento e você perderá a oportunidade excepcional de optar para 2027, devendo observar os prazos ordinários seguintes.
Minha empresa tem um CNAE secundário vedado; isso impede definitivamente a opção pelo Simples?
Nós consideramos qualquer CNAE cadastrado na empresa: um único CNAE vedado impede a opção enquanto constar no cadastro. Você precisa garantir que nenhum código proibido esteja ativo no seu CNPJ antes de solicitar a opção e conferir todos os CNAEs no Portal do Simples Nacional.
Como o INSS patronal é tratado nas empresas enquadradas no Anexo IV do Simples?
Nós apontamos que, no Anexo IV, a contribuição previdenciária patronal não está incluída no DAS e deve ser recolhida separadamente. Isso significa que o custo total desse anexo varia conforme a folha de pagamento da sua empresa e precisa ser somado à alíquota efetiva ao comparar regimes.
Como sei se o Simples reduz o crédito de ICMS dos meus clientes e atrapalha vendas para empresas no Lucro Presumido ou Real?
Nós explicamos que o Simples limita o crédito de ICMS ao percentual efetivo incluído no DAS, que costuma ser inferior à alíquota plena, e isso pode reduzir a competitividade quando seus clientes precisam de crédito integral. Verifique o perfil dos seus clientes: se a maior parte está no Lucro Presumido ou Real e depende do crédito de ICMS, essa restrição pode justificar optar pelo Lucro Presumido; inclua essa variável na simulação com seu contador.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →

