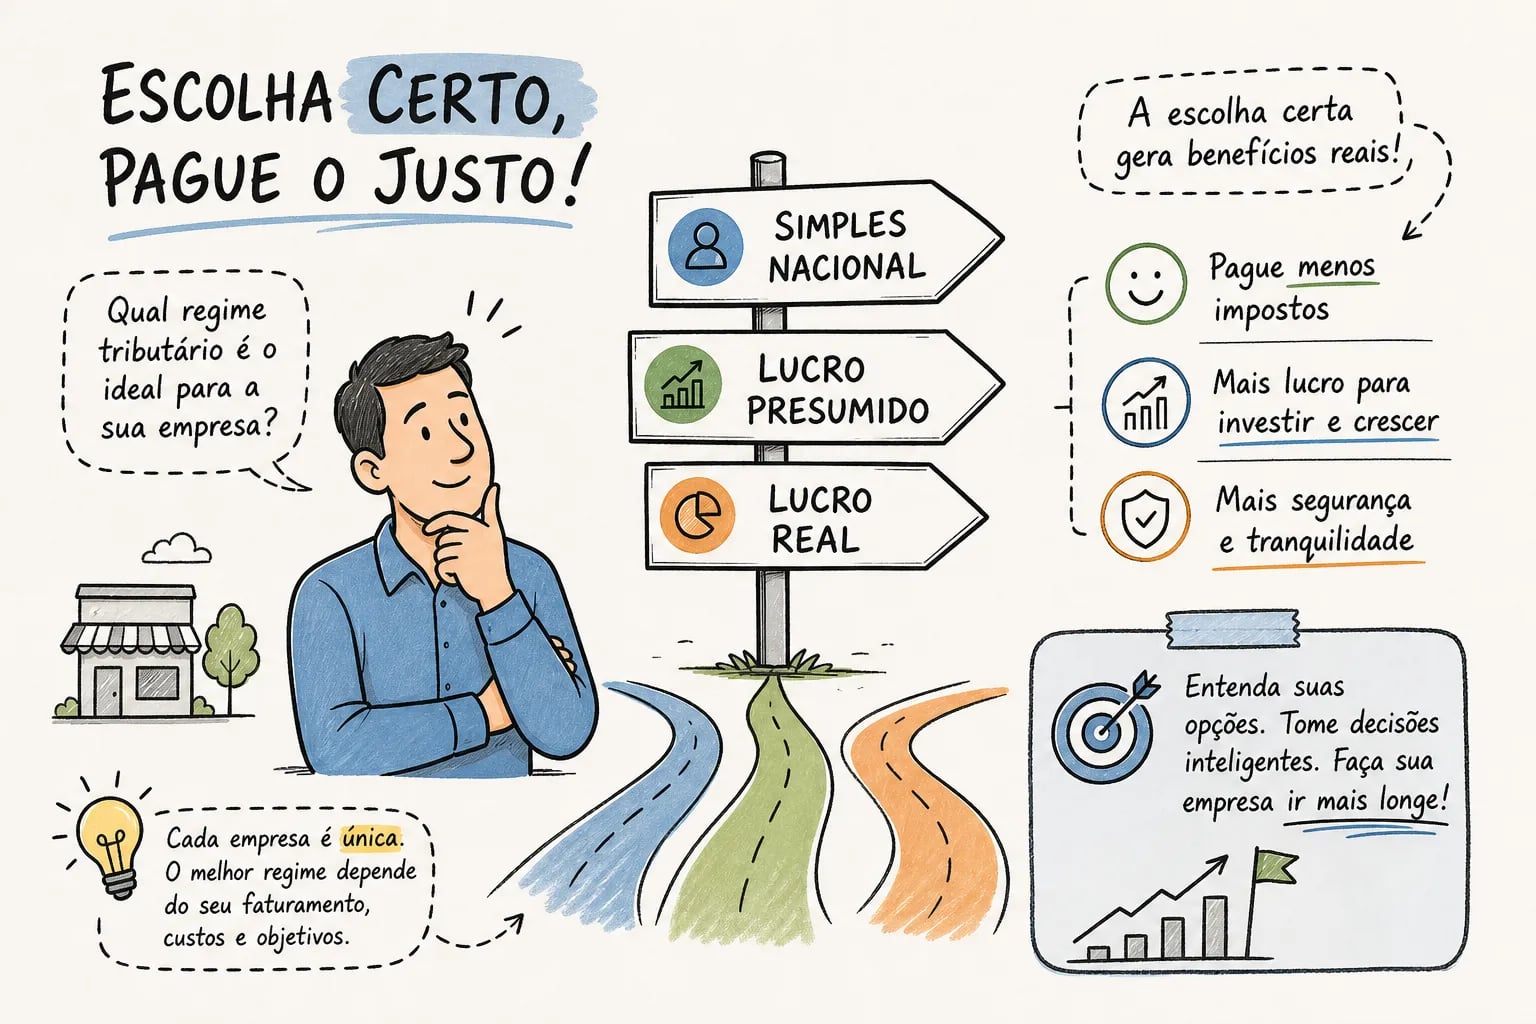
Muitas empresas brasileiras pagam mais imposto do que deveriam, não porque sonegam, mas porque escolheram o regime tributário errado e nunca revisaram essa decisão. Se você quer entender como escolher o melhor regime tributário para sua empresa, este guia apresenta os quatro critérios concretos que definem essa decisão: faturamento, atividade econômica, margem de lucro e estrutura de folha. Para uma empresa de serviços com R$ 600 mil de faturamento anual, a diferença entre o regime certo e o errado pode chegar a dezenas de milhares de reais por exercício, dinheiro que poderia estar no caixa, reinvestido no negócio ou no bolso do sócio.
A escolha do regime tributário é uma das decisões mais estratégicas do ano para qualquer empresa. Ela define como o fisco vai calcular os impostos sobre a sua receita, sobre o seu lucro e sobre a sua folha. Feita uma vez por ano, essa opção é irretratável durante todo o exercício. Manter o mesmo enquadramento da abertura só porque é o que o contador sempre fez, sem nenhuma revisão, é um risco financeiro real.
Se você está em Palmas ou em qualquer cidade do Tocantins e quer chegar preparado para essa conversa com seu contador, o conteúdo abaixo é o ponto de partida certo.
01Por que o regime tributário impacta tanto o resultado do negócio
O custo real de uma escolha errada
Pegue uma prestadora de serviços com faturamento anual de R$ 600 mil e margem de lucro de 40%. Se ela estiver no Simples Nacional no Anexo V, sua alíquota efetiva fica em torno de 16,75%. Isso representa R$ 100.500,00 de carga tributária no ano. A mesma empresa, no Lucro Presumido, poderia ter uma carga bem menor dependendo da presunção aplicável à sua atividade. A diferença não é marginal: são dezenas de milhares de reais que separam o regime certo do regime errado.
O enquadramento tributário não é só burocracia, é uma variável de gestão financeira com impacto direto na lucratividade. Empresas que tratam essa decisão como formalidade administrativa perdem dinheiro de forma silenciosa e contínua, exercício após exercício.
Quando a empresa fica no regime por inércia
É comum que pequenos e médios empresários mantenham o regime escolhido na abertura da empresa por anos a fio, sem nenhuma revisão. O Simples foi escolhido na abertura porque era o mais simples de administrar e porque o negócio ainda era pequeno. Mas o negócio cresceu, a folha aumentou, a margem mudou e o faturamento está beirando o teto.
Esses quatro elementos, faturamento, margem, folha e atividade, mudam com o tempo. O regime que fazia sentido no primeiro ano pode estar custando caro hoje. Tratar a revisão anual como item opcional é uma forma de gerir o negócio sem seriedade.
02Como escolher o melhor regime tributário para minha empresa: os três regimes e o que cada um significa na prática
Simples Nacional: a lógica do regime unificado
No Simples Nacional, a empresa recolhe seus tributos federais, estaduais e municipais em uma única guia, o DAS. A lógica é progressiva: quanto maior o faturamento acumulado nos últimos 12 meses (o RBT12), maior a alíquota nominal aplicada. Mas a alíquota que realmente incide sobre a receita do mês é a alíquota efetiva, calculada pela fórmula: [(RBT12 x alíquota nominal) menos a parcela a deduzir] dividido pelo RBT12.
Os limites em 2026 são: MEI até R$ 81 mil por ano, Microempresa até R$ 360 mil e Empresa de Pequeno Porte até R$ 4,8 milhões. Há também um sublimite de R$ 3,6 milhões para ICMS e ISS em algumas situações, o que pode surpreender quem fatura entre esses dois valores. A atividade da empresa define em qual dos cinco anexos ela se enquadra, e esse detalhe muda completamente a carga tributária.
Lucro Presumido e Lucro Real: quando o Simples não é opção
No Lucro Presumido, a Receita Federal aplica um percentual fixo sobre a receita bruta para estimar qual teria sido o lucro da empresa, e tributa com base nesse valor calculado. Esse percentual varia conforme a atividade: para serviços em geral, a presunção é de 32% (que em 2026 passou a 35,2% para quem ultrapassa R$ 5 milhões, com a majoração da LC nº 224/2025). O ponto central é que o imposto não depende do lucro real apurado na contabilidade.
No Lucro Real, a tributação incide sobre o lucro efetivamente apurado. Se a empresa teve prejuízo, não há base para tributação de IRPJ e CSLL. Nenhum dos dois regimes tem teto de faturamento: qualquer empresa pode optar pelo Presumido ou pelo Real, independentemente do tamanho.
03Critério 1: faturamento, o primeiro filtro da escolha
A faixa de receita que define as opções disponíveis
Quem fatura até R$ 4,8 milhões por ano pode optar pelo Simples Nacional, mas isso não significa que deva. O faturamento é o primeiro filtro porque define quais regimes estão tecnicamente disponíveis para a empresa. Quem já ultrapassou esse teto não tem escolha: precisa estar no Lucro Presumido ou no Lucro Real.
Um detalhe que frequentemente surpreende empresários em crescimento é o sublimite de R$ 3,6 milhões para efeitos de ICMS e ISS em alguns estados. Isso significa que, mesmo dentro do Simples, a empresa pode começar a recolher esses tributos fora do DAS assim que ultrapassa esse valor acumulado nos últimos 12 meses. Para quem está nessa faixa, o planejamento precisa considerar esse custo adicional.
O que acontece quando o faturamento ultrapassa os limites
Se a empresa ultrapassar o limite de R$ 4,8 milhões, ela será excluída do Simples. Nos termos da Lei Complementar 123/2006 e das normas regulamentadoras do Comitê Gestor do Simples Nacional, se o excesso de faturamento for de até 20% acima do teto, a exclusão ocorre no período seguinte. Se o excesso ultrapassar os 20%, a saída é imediata, com efeitos retroativos ao mês em que o limite foi ultrapassado. Esse é um dos motivos pelos quais o planejamento tributário precisa ser feito com antecedência, especialmente em anos de crescimento acelerado.
Esperar o limite ser ultrapassado para começar a pensar na migração de regime é uma armadilha comum. A mudança exige preparo contábil, ajuste das obrigações acessórias e, muitas vezes, revisão dos contratos com clientes, especialmente no que diz respeito à nota fiscal e ao destaque de tributos.
04Critério 2: atividade econômica, o que seu CNAE permite
Atividades vedadas ao Simples Nacional
Não é qualquer empresa que pode optar pelo Simples. A Lei Complementar 123/2006 veda o regime para diversas atividades; entre as mais comuns estão: instituições financeiras e equiparadas; geração e distribuição de energia elétrica; importação de combustíveis e automóveis; cessão ou locação de mão de obra; incorporação e loteamento imobiliário; e venda no atacado de cigarros, bebidas alcoólicas, armas e munições. Essa lista não é opcional: se a atividade principal da empresa estiver vedada, o Simples simplesmente não está disponível.
A vedação é técnica e objetiva. Não importa o tamanho da empresa ou o volume de faturamento: se o CNAE principal for incompatível com o regime, a única saída é o Lucro Presumido ou o Lucro Real. Conhecer essa restrição antes de abrir a empresa evita surpresas desagradáveis no momento da opção.
Como verificar se o CNAE da empresa tem restrições
Muitos empresários verificam apenas o CNAE principal, mas os CNAEs secundários também podem gerar impedimento. Conforme as orientações da Receita Federal e as normas do Comitê Gestor do Simples Nacional, o exercício de atividade vedada, ainda que como atividade secundária, pode bloquear ou complicar o enquadramento no regime. A verificação precisa ser feita antes da opção, não depois.
A orientação prática é direta: antes de formalizar qualquer opção de regime, leve o seu CNAE principal e secundários para análise com seu contador. Na Auxílio Contábil, essa verificação faz parte do processo de abertura de empresa e do diagnóstico tributário anual, justamente para evitar que o empresário opte por um regime ao qual não tem direito.
05Critério 3: margem de lucro, quando o Simples perde para o Presumido ou o Real
Quando o Lucro Presumido sai na frente
Uma empresa com margem de lucro real alta e baixa estrutura de custos pode pagar menos no Lucro Presumido do que no Simples Nacional. O raciocínio é direto: se a presunção de lucro da Receita Federal (digamos, 32% para serviços) fica abaixo da margem real da empresa (que pode ser de 40% ou mais), o imposto calculado sobre a base presumida será menor do que o imposto sobre o lucro efetivo.
Tome como exemplo uma consultoria que fatura R$ 600 mil por ano com margem de 45% e pouquíssimos custos operacionais. No Simples, dependendo do anexo e do Fator R, a carga pode superar o que ela pagaria no Presumido. A simulação numérica, nesse caso, costuma revelar uma vantagem clara do Presumido.
Quando o Lucro Real compensa mais
Empresas com margem apertada, prejuízos recorrentes ou estrutura de custos relevante tendem a se beneficiar do Lucro Real. Nesse regime, o IRPJ e a CSLL incidem sobre o lucro efetivamente apurado: se o lucro foi baixo, o imposto é baixo. Se houve prejuízo, não há tributação sobre esse resultado, e o prejuízo pode ser compensado em exercícios futuros.
Além disso, o Lucro Real permite o aproveitamento de créditos de PIS e Cofins no regime não cumulativo. Para empresas que compram muito, pagam aluguel a pessoa jurídica, consomem energia elétrica em volume relevante ou contratam serviços essenciais à atividade, esses créditos podem reduzir a carga tributária de forma significativa. No Lucro Presumido, essa sistemática de créditos não existe, o que pode torná-lo desvantajoso para empresas com estrutura de custos expressiva.
06Critério 4: folha de pagamento e despesas dedutíveis
Como a folha afeta a conta no Simples Nacional
No Simples Nacional, a relação entre folha de pagamento e faturamento define o chamado Fator R. O cálculo é a divisão da folha acumulada nos últimos 12 meses pela receita bruta acumulada no mesmo período. Se o resultado for igual ou superior a 28%, a empresa é tributada pelo Anexo III. Se ficar abaixo de 28%, cai no Anexo V.
A diferença entre esses dois anexos é expressiva. No Anexo III, a alíquota efetiva para um RBT12 de R$ 600 mil fica em torno de 10,56%. No Anexo V, para o mesmo faturamento, a alíquota efetiva sobe para cerca de 16,75%. Uma empresa que paga pró-labore regularmente e tem funcionários registrados pode, com isso, reduzir sua tributação no Simples simplesmente por manter a folha em dia. Esse ponto é ignorado com frequência e pode representar uma economia significativa sem nenhuma mudança de regime.
Créditos de PIS/Cofins e despesas no Lucro Real
No Lucro Real, a empresa tem acesso ao regime não cumulativo de PIS (1,65%) e Cofins (7,6%), o que permite tomar créditos sobre insumos, energia elétrica, aluguéis pagos a pessoa jurídica, arrendamento mercantil, depreciação de ativos e outros gastos vinculados à atividade. Para prestadores de serviços, o crédito de insumos é o mais relevante: tudo o que for essencial ou relevante para a execução do serviço pode gerar crédito a ser abatido do imposto a pagar.
No Lucro Presumido, esses créditos não existem. PIS e Cofins são calculados sobre a receita bruta com alíquotas de 0,65% e 3%, respectivamente, sem possibilidade de compensação pelo que foi pago nas entradas. Para empresas que compram muito ou têm estrutura de custos relevante, essa diferença pode fazer o Lucro Real superar o Presumido em termos de vantagem financeira, apesar do maior custo de escrituração que o Real exige.
07Como escolher o melhor regime tributário para minha empresa: simulando e comparando os três cenários
A fórmula do Simples Nacional e como usá-la
A fórmula da alíquota efetiva do Simples é: [(RBT12 x alíquota nominal) menos a parcela a deduzir] dividido pelo RBT12. O resultado, em percentual, é aplicado sobre a receita bruta do mês para chegar ao valor do DAS. O exercício a seguir mostra como isso funciona na prática.
Considere uma empresa do Anexo III com RBT12 de R$ 600.000. Aplicando a fórmula com alíquota nominal de 13,5% e parcela a deduzir de R$ 17.640, temos:
(R$ 600.000 × 13,5%) − R$ 17.640 = R$ 81.000 − R$ 17.640 = R$ 63.360
R$ 63.360 ÷ R$ 600.000 = alíquota efetiva de 10,56%
Se essa mesma empresa fosse tributada pelo Anexo V, a alíquota efetiva para o mesmo RBT12 ficaria em torno de 16,75%. A diferença é de mais de 6 pontos percentuais sobre a mesma receita, o que representa aproximadamente R$ 37.140 a mais de imposto por ano, calculados como 6,19% aplicados sobre R$ 600.000.
Montando a comparação lado a lado com Presumido e Real
A simulação correta exige que você coloque os três cenários lado a lado com os mesmos dados: faturamento anual, margem de lucro real, folha de pagamento e atividade. Com esses números, é possível calcular a carga tributária estimada em cada regime e identificar qual deles deixa mais dinheiro no caixa ao final do exercício.
Regras gerais como “o Simples é sempre melhor para pequenas empresas” ou “o Presumido é sempre mais barato para serviços” não são confiáveis. Cada empresa tem uma combinação específica de faturamento, margem e estrutura de custos, e essa combinação é o que determina o regime vantajoso. Sem a simulação com os dados reais do negócio, qualquer recomendação é um chute.
08Prazos e procedimentos para optar ou mudar de regime
O prazo de janeiro e a irretratabilidade da opção
A escolha do regime tributário tem prazos fixos e consequências claras para quem perde ou erra. Para 2026, o prazo de opção pelo Simples Nacional para empresas já em atividade foi de 1º a 30 de janeiro. A exclusão por opção, quando a empresa decide sair do Simples voluntariamente, seguiu a mesma janela. Feita a opção dentro do prazo e deferida pela Receita Federal, ela vale para todo o ano e não pode ser desfeita.
Para a transição entre Lucro Presumido e Lucro Real, a opção é manifestada pelo pagamento da primeira quota do IRPJ e da CSLL do ano, normalmente no primeiro trimestre. Ficar de fora do prazo significa ser mantido no regime anterior por mais um ano inteiro, com todo o custo tributário que isso implica. Quem está planejando uma mudança de regime para 2027 já precisa agir nos próximos meses.
Como formalizar a opção e o que verificar antes
Antes de formalizar qualquer opção de regime, é necessário verificar se a empresa tem pendências fiscais com a União, os estados ou os municípios. Débitos em aberto impedem a entrada no Simples Nacional. Com a situação fiscal regularizada, a opção pelo Simples é feita no Portal do Simples Nacional. Para o Lucro Presumido ou o Lucro Real, o processo passa pelo e-CAC e pelos sistemas de declaração da Receita Federal.
Após a mudança, a escrituração contábil e as obrigações acessórias precisam ser ajustadas ao novo regime. Cada regime tem suas próprias declarações, prazos e sistemáticas de apuração. A mudança não se limita ao ato da opção: toda a operação contábil precisa ser adaptada desde o primeiro mês do novo enquadramento.
09A Auxílio Contábil faz essa análise por você em Palmas
Por que essa simulação precisa de um contador
Os critérios descritos neste artigo, faturamento, atividade, margem e folha, precisam ser analisados em conjunto, com os dados reais do seu negócio. De nada adianta saber que o Fator R pode reduzir a alíquota no Simples se você não souber exatamente qual é o seu Fator R hoje. Da mesma forma, conhecer a teoria dos créditos de PIS e Cofins no Lucro Real tem pouco valor prático sem uma simulação que mostre quanto esses créditos representariam na sua operação específica.
A combinação desses critérios é o que torna a escolha do regime tributário uma análise técnica, não uma intuição. CNAE, margem efetiva, projeção de faturamento, estrutura de folha e créditos potenciais precisam entrar juntos na conta para que a decisão seja segura e fundamentada.
Atendimento consultivo com planos acessíveis
A Auxílio Contábil realiza esse diagnóstico tributário de forma personalizada para empresas em Palmas e em todo o Tocantins. O escritório não apenas cuida da contabilidade mensal: orienta o empresário nas decisões que afetam o resultado do negócio, incluindo a escolha e a revisão anual do regime tributário. Entre em contato para conhecer os planos disponíveis e verificar qual se adapta melhor ao perfil e ao porte da sua empresa.
Se você quer saber com segurança em qual regime sua empresa deveria estar, fale com a Auxílio Contábil. A análise é feita com os seus dados reais, com simulação dos três regimes e com a recomendação fundamentada do caminho mais vantajoso para o seu caso.
Entender como escolher o melhor regime tributário para minha empresa passa pelos quatro critérios deste guia: faturamento delimita as opções disponíveis, atividade define o que é permitido, margem aponta qual regime tributa menos e folha pode mudar completamente a conta dentro do Simples. A simulação dos três cenários é o único jeito confiável de decidir, e o regime vantajoso é aquele que deixa mais dinheiro no caixa ao final do exercício.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →