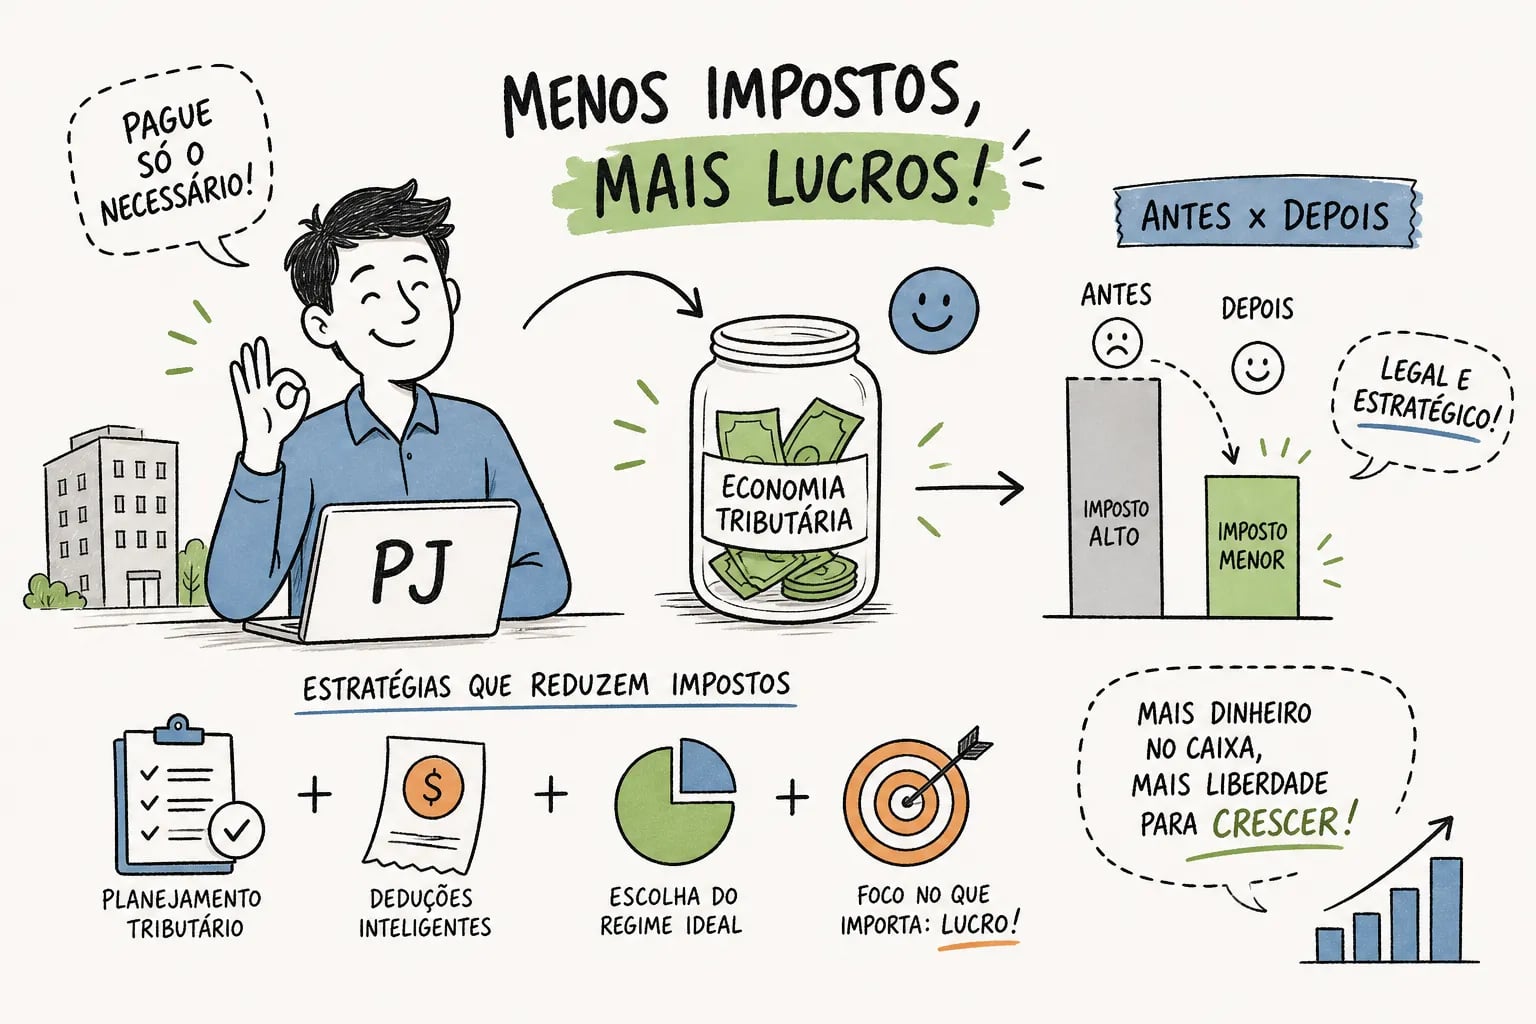
Muitas empresas brasileiras pagam mais imposto do que a lei exige, não por erros graves ou má-fé, mas simplesmente porque nunca fizeram uma análise comparativa dos regimes tributários disponíveis. Entender como pagar menos imposto sendo pessoa jurídica começa por aí: comparar as opções que a própria legislação oferece. Um prestador de serviços faturando R$ 360 mil por ano, por exemplo, pode ter alíquota efetiva de aproximadamente 16,75% no Anexo V do Simples Nacional ou de cerca de 8,6% no Anexo III, dependendo de um único critério que muitos empresários sequer conhecem. Essa diferença pode representar mais de R$ 29 mil por ano sem mudar absolutamente nada na operação.
Este artigo reúne dez estratégias legais para reduzir a carga tributária da sua pessoa jurídica em 2026: desde a escolha do regime correto até a distribuição de lucros, passando por despesas dedutíveis, créditos fiscais e o uso estratégico do pró-labore. Tudo dentro da lei, com base nas regras vigentes este ano. O planejamento tributário estruturado é o que separa empresas que crescem com margens saudáveis das que entregam uma fatia desnecessária da receita ao fisco.
Na Auxílio Contábil, quando analisamos a contabilidade de novos clientes em Palmas e no Tocantins, uma descoberta recorrente é esta: o empresário escolheu o regime tributário na abertura da empresa e nunca revisou essa decisão. O custo desse descuido, em muitos casos, supera o valor pago em honorários contábeis durante anos inteiros. Ao longo das próximas seções, você vai entender como cada estratégia funciona, o que precisa levantar antes de qualquer decisão e quando faz sentido acionar um contador para implementar o plano com segurança.
01O maior erro tributário das empresas brasileiras
Por que tantas pessoas jurídicas pagam mais do que deveriam
Planejamento tributário não é sonegação. A distinção é simples: elisão fiscal é o uso legítimo das opções que a própria lei oferece para reduzir o imposto devido; evasão fiscal é omitir receitas, falsificar documentos ou manipular informações para pagar menos do que se é obrigado. A primeira é um direito do empresário; a segunda é crime. Confundir as duas é o que impede muitos donos de negócio de buscar alternativas que a legislação já permite.
O problema começa na abertura da empresa. Muitos optam pelo Simples Nacional porque “é mais fácil” ou porque ninguém fez uma simulação adequada na época. A escolha do CNAE errado, do regime tributário inadequado ou da estrutura societária equivocada é o tipo de erro que não dói no primeiro mês, mas vai corroendo a margem da empresa ano após ano. A maioria dos empresários não sabe que está pagando mais do que deveria, e é exatamente isso que um bom planejamento tributário resolve.
O que muda com a Reforma Tributária a partir de 2027
As regras do Simples Nacional, Lucro Presumido e Lucro Real não mudam em 2026. As tabelas, as alíquotas e os critérios de apuração seguem os mesmos parâmetros vigentes, conforme orientações da Receita Federal. A Reforma Tributária começa a ter efeitos práticos a partir de 2027, com a transição para o novo modelo de tributação sobre o consumo, e o cenário vai mudar para todas as empresas.
Isso torna 2026 o momento certo para revisar e ajustar a estrutura tributária antes das mudanças. Quem entrar em 2027 com o regime errado vai precisar lidar, ao mesmo tempo, com os impactos da reforma e com uma carga tributária desnecessariamente alta. Agir agora é mais simples e mais barato do que correr para corrigir depois.
02Como pagar menos imposto sendo pessoa jurídica: o papel do regime tributário
Simples Nacional: vantagem real ou armadilha disfarçada?
O Simples Nacional é o regime mais utilizado por micro e pequenas empresas no Brasil, com faturamento anual de até R$ 4,8 milhões. Todos os tributos federais são recolhidos em uma única guia (o DAS), e as alíquotas iniciais variam por atividade: Anexo I (comércio) começa em 4%; Anexo II (indústria), em 4,5%; Anexo III (serviços), em 6%; Anexo IV, em 4,5% com INSS patronal pago à parte; e Anexo V, voltado a serviços técnicos e intelectuais, começa em 15,5% e pode chegar a 30,5% nas faixas superiores. Esses valores correspondem às tabelas oficiais do Simples Nacional vigentes em 2026 (Lei Complementar nº 123/2006 e atualizações).
O problema está justamente no Anexo V. Uma empresa de tecnologia, consultoria ou engenharia com faturamento acumulado acima de R$ 180 mil por ano pode pagar uma alíquota efetiva muito maior do que pagaria no Lucro Presumido. O Simples Nacional pode ser uma armadilha disfarçada para prestadores de serviços do Anexo V que nunca verificaram o Fator R.
Quando o Lucro Presumido supera o Simples Nacional
No Lucro Presumido, a Receita Federal presume que o lucro da empresa é um percentual fixo da receita bruta: 8% para comércio e indústria, 32% para serviços. O IRPJ e a CSLL incidem sobre esse valor presumido, independentemente do lucro real apurado. Quando a margem efetiva da empresa é alta e as despesas dedutíveis são baixas, o Presumido tende a ser mais econômico.
Exemplo concreto: uma empresa de serviços com R$ 500 mil de faturamento anual tem base de IRPJ de apenas R$ 160 mil no Lucro Presumido (32% de R$ 500 mil). No Anexo V do Simples, a alíquota nominal já começa em 15,5% e, dependendo da faixa, pode resultar em carga total superior. A simulação sempre revela o caminho mais barato.
Lucro Real: quando ele finalmente compensa
O Lucro Real é obrigatório para empresas com faturamento acima de R$ 78 milhões, mas pode ser vantajoso muito antes disso. Quando a empresa tem muitas despesas operacionais dedutíveis, prejuízo fiscal acumulado de exercícios anteriores ou créditos relevantes de PIS e COFINS, o Lucro Real pode resultar em carga tributária menor do que o Presumido.
Empresas com margem apertada ou com faturamento instável ao longo do ano costumam se beneficiar do Lucro Real porque pagam IRPJ e CSLL apenas sobre o lucro efetivamente apurado. Se em um trimestre o resultado for negativo, não há imposto a pagar naquele período, diferentemente do Presumido, que tributa sobre a receita bruta independentemente do resultado real.
03Como comparar os regimes e saber qual é o mais barato para o seu negócio
Os três números que você precisa levantar antes de qualquer decisão
Antes de qualquer análise comparativa de regimes, você precisa de três informações básicas: o faturamento anual dos últimos 12 meses, a margem de lucro real da empresa e o volume de despesas operacionais com potencial de dedução. Esses três dados são o ponto de partida para qualquer simulação séria e confiável.
O erro mais comum é comparar apenas as alíquotas nominais. Um Simples com alíquota de 6% parece mais barato do que um Lucro Presumido com IRPJ de 15%, até que você percebe que o Presumido tributa sobre 32% da receita, resultando em carga efetiva de 4,8% sobre o faturamento em serviços. A simulação precisa considerar todos os tributos incluídos em cada regime: IRPJ, CSLL, PIS, COFINS e contribuição previdenciária, não apenas a alíquota nominal do DAS.
Como fazer uma simulação básica antes de chamar o contador
A simulação não precisa ser perfeita para ser útil. Com o faturamento anual em mãos, aplique a alíquota efetiva de cada regime sobre a base correta e compare o resultado. Para o Simples, a fórmula é: (RBT12 × alíquota nominal) menos a parcela a deduzir, dividido pelo RBT12. Para o Presumido, aplique o percentual de presunção (8% ou 32%) e calcule IRPJ a 15%, CSLL a 9%, PIS a 0,65% e COFINS a 3%. Para o Lucro Real, some o imposto sobre o lucro efetivo mais PIS e COFINS pelo regime não cumulativo.
Quando a diferença entre os regimes superar 3 pontos percentuais sobre o faturamento anual, critério heurístico baseado na relação entre o custo de uma análise profissional e a economia potencial, vale contratar esse diagnóstico. Na Auxílio Contábil, essa análise comparativa faz parte do processo de integração de novos clientes em Palmas e no Tocantins, e frequentemente revela economias que o empresário nunca havia considerado.
04O Fator R: a estratégia que empresas de serviços ignoram
O que é o Fator R e como ele funciona na prática
O Fator R é a relação entre a folha de pagamento dos últimos 12 meses, incluindo salários, pró-labore e encargos, e a receita bruta do mesmo período. Se o resultado for igual ou superior a 28%, a empresa de serviços enquadrada no Anexo V pode ser tributada pelo Anexo III naquele mês de apuração. A diferença de alíquota nominal na primeira faixa é de 15,5% para 6%: mais de 9 pontos percentuais de imposto a menos sobre cada real faturado.
Exemplo prático: considere uma empresa com receita bruta acumulada de R$ 360 mil nos últimos 12 meses (RBT12). Aplicando a fórmula de alíquota efetiva do Simples, (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12, a alíquota efetiva no Anexo V (2ª faixa) fica em torno de 16,75%, gerando um DAS mensal de aproximadamente R$ 5.025 sobre uma receita mensal de R$ 30 mil. No Anexo III, a alíquota efetiva cai para cerca de 8,6%, resultando em DAS de aproximadamente R$ 2.580 no mesmo período. A economia mensal supera R$ 2.400 e, projetada ao longo de 12 meses, representa mais de R$ 29 mil, apenas por ativar o Fator R com a folha de pagamento adequada.
Como ajustar o pró-labore para ativar o benefício
Aumentar o pró-labore dos sócios pode reduzir a alíquota do DAS mensal de forma expressiva. O raciocínio parece paradoxal: pagar mais ao sócio para pagar menos imposto. Mas funciona porque o ganho na alíquota do Simples costuma superar o aumento do INSS sobre o pró-labore adicional, especialmente em faixas de faturamento mais elevadas.
O ponto de equilíbrio precisa ser calculado mês a mês, porque o Fator R oscila conforme o faturamento e a folha variam. Essa é uma estratégia que exige monitoramento contínuo, não um ajuste único. Um contador que acompanha a empresa mensalmente verifica esse cálculo de forma sistemática e avisa quando o Fator R está próximo do limite, o que permite ações preventivas antes de cada competência.
05Distribuição de lucros: como retirar dinheiro da empresa pagando menos IR
Por que a distribuição de lucros é mais eficiente que o salário
A distribuição de lucros para os sócios é, em geral, isenta de Imposto de Renda. Com a nova regra vigente desde janeiro de 2026, estabelecida pela Lei 15.270/2025, essa isenção se mantém para pagamentos de até R$ 50 mil por mês, por empresa e por sócio pessoa física residente no Brasil. Acima desse valor no mesmo mês, incide IRRF de 10% sobre o total distribuído naquele mês, e não apenas sobre o excedente. Recomenda-se consultar o texto da lei e eventuais instruções normativas da Receita Federal para verificar condições específicas e possíveis exceções aplicáveis ao seu caso.
Compare com o custo de remunerar o sócio exclusivamente via pró-labore: sobre ele incidem INSS do sócio (11%), contribuição patronal de 20% no Lucro Presumido e Lucro Real, além de IRRF pela tabela progressiva, que pode chegar a 27,5%. A combinação de pró-labore mínimo com distribuição de lucros dentro do limite isento é, para a maioria dos sócios, a estrutura de remuneração mais eficiente disponível na legislação brasileira.
A escrituração que garante a isenção
A isenção sobre lucros distribuídos não é automática. Ela depende de a empresa comprovar, com escrituração formal, que os lucros existem e foram devidamente apurados. Sem contabilidade regular, a Receita Federal pode questionar a distribuição e tributá-la como pró-labore, com todos os encargos correspondentes.
Há, porém, um conjunto mínimo de registros que precisa existir para sustentar a isenção em caso de fiscalização:
- Balanço Patrimonial atualizado
- Demonstração do Resultado do Exercício (DRE)
- Balancetes intermediários, quando a distribuição for mensal
- Ata de aprovação dos sócios com o valor e a data de pagamento formalizados
- Comprovante de transferência bancária identificado ao sócio
Sem esses registros, a isenção não se sustenta diante de qualquer auditoria.
Como planejar a distribuição ao longo do ano
A distribuição de lucros pode e deve ser planejada mensalmente, não concentrada em dezembro. Com a escrituração atualizada, é possível calcular o lucro acumulado de cada período e distribuir dentro do limite isento de forma regular. Isso evita a concentração de grandes valores em um único mês, situação que ultrapassaria o teto de R$ 50 mil e acionaria a retenção de 10% sobre o total do mês, e não apenas sobre o excedente.
06Despesas dedutíveis que sua empresa provavelmente não está aproveitando
O que pode ser deduzido do IRPJ e da CSLL no Lucro Real
No Lucro Real, são dedutíveis as despesas que sejam necessárias, usuais na atividade e devidamente comprovadas. Na prática, isso abrange uma lista ampla de gastos operacionais que muitas empresas deixam de registrar corretamente:
- Salários, comissões, gratificações e encargos sociais
- Aluguel de imóveis utilizados na operação
- Honorários de contabilidade, advocacia e consultoria
- Energia elétrica, internet e telefone vinculados à atividade
- Insumos, materiais de escritório e manutenção
- Juros e encargos de financiamentos empresariais
- Depreciação de máquinas, equipamentos e veículos
- Seguros vinculados à operação do negócio
Há, porém, dois limites importantes a ter em mente: IRPJ e CSLL não se deduzem da própria base de cálculo, e multas de qualquer natureza também não são dedutíveis, mesmo que a nota fiscal exista e o pagamento esteja documentado.
Documentação que garante a dedução em caso de fiscalização
Cada despesa dedutível precisa estar suportada por documento que identifique o emitente (razão social e CNPJ), o contratante, a descrição do bem ou serviço, a data e o valor. Sem esses elementos, a dedução pode ser glosada em fiscalização mesmo que o gasto seja completamente legítimo.
Despesas sem vínculo claro com a atividade da empresa são as mais vulneráveis. Um almoço em restaurante pode ser dedutível se houver contexto de reunião de negócios documentado; a mesma nota, sem justificativa registrada, vira um risco desnecessário. A escrituração regular na contabilidade é o que transforma o gasto cotidiano em dedução segura e auditável.
07Créditos tributários e incentivos fiscais disponíveis em 2026
Créditos de PIS e COFINS no Lucro Real
Empresas no Lucro Real apuram PIS e COFINS pelo regime não cumulativo, com alíquotas de 1,65% (PIS) e 7,6% (COFINS). Esse regime permite aproveitar créditos sobre insumos, aluguel, depreciação de ativos, energia elétrica e outros gastos vinculados à operação. Para empresas com volume significativo de compras ou com estrutura de custos elevada, esses créditos podem representar uma redução expressiva na carga efetiva de PIS e COFINS.
No Lucro Presumido, o regime é o cumulativo: alíquotas menores (0,65% de PIS e 3% de COFINS), mas sem aproveitamento de créditos. Para empresas com poucos insumos creditáveis, o Presumido tende a ser mais simples e mais barato. Para empresas com muitas compras tributadas, o Lucro Real com regime não cumulativo pode resultar em carga total menor, mesmo com alíquotas nominais maiores.
Incentivos federais ainda válidos em 2026 (e os que sofreram corte)
A LC 224/2025 introduziu uma redução linear de 10% sobre vários incentivos fiscais federais a partir de 2026. Isso atingiu benefícios como Lei do Bem, PAT, Empresa Cidadã, REIQ, créditos presumidos de IPI e de PIS/COFINS em setores específicos. A redução não extinguiu os benefícios, mas diminuiu o aproveitamento disponível. Recomenda-se consultar o texto da LC 224/2025 e as notas técnicas da Receita Federal para verificar o alcance exato do corte e eventuais exceções por setor.
Empresas de inovação, agronegócio, exportadoras e indústrias de setores específicos ainda têm acesso a incentivos relevantes em 2026. O Simples Nacional não foi afetado pela redução linear. O ponto crítico é verificar o enquadramento atual da empresa em cada benefício, porque o corte alterou os cálculos de vantagem tributária e algumas empresas que antes se beneficiavam precisam refazer a análise.
Incentivos estaduais e municipais que muitas empresas esquecem
ICMS, ISS, IPTU e ITBI podem ter regimes especiais, diferimentos e isenções concedidos pelos estados e municípios. Esses benefícios não aparecem em guias nacionais e raramente chegam ao conhecimento do empresário de forma espontânea, mas podem representar economias relevantes dependendo da atividade e da localização da empresa.
No Tocantins, há incentivos específicos para logística, agronegócio e indústria que merecem avaliação, consulte a Secretaria Estadual da Fazenda ou a legislação estadual aplicável para verificar os programas vigentes. Empresas de Palmas que nunca verificaram os benefícios municipais e estaduais disponíveis para sua atividade podem estar deixando dinheiro na mesa sem saber. Peça ao seu contador uma revisão específica dos benefícios aplicáveis ao seu município e ao estado de atuação do seu negócio.
08Pró-labore e encargos sociais: como equilibrar a remuneração do sócio
A diferença entre pró-labore e distribuição de lucros na prática
O pró-labore é a remuneração do sócio pelo trabalho que ele exerce na empresa, e é obrigatório para quem atua na gestão ou operação do negócio. A base mínima para fins previdenciários é um salário mínimo. Sobre o pró-labore incidem INSS de 11% retido do sócio e, no Lucro Presumido e Lucro Real, contribuição patronal de 20%, além de IRRF pela tabela progressiva, que pode alcançar 27,5%.
O lucro apurado além do pró-labore pode ser distribuído com isenção de IR dentro dos limites vigentes, desde que a escrituração contábil comprove a existência desse resultado. Manter o pró-labore no valor mínimo necessário e distribuir o restante como lucro é, na maioria dos casos, a estrutura de remuneração mais eficiente para o sócio.
Como o pró-labore alto pode ser uma vantagem ou um custo desnecessário
Existe uma exceção importante: empresas do Simples Nacional no Anexo V podem se beneficiar de um pró-labore maior para ativar o Fator R e migrar para o Anexo III. Nesse cenário, aumentar o pró-labore reduz a alíquota do DAS, e o ganho pode compensar com folga o aumento do INSS. Mas isso precisa ser calculado com precisão antes de qualquer ajuste.
Fora dessa situação, um pró-labore acima do mínimo necessário quase sempre aumenta a carga de INSS e IRRF sem trazer benefício equivalente. O equilíbrio ideal entre pró-labore e distribuição de lucros depende do regime tributário, do faturamento e da estrutura societária da empresa, e é uma das análises que um contador consultivo realiza de forma recorrente para manter a eficiência da estrutura ao longo do ano.
09Planejamento tributário é processo, não tarefa de fim de ano
Por que revisar o regime uma vez por ano não é suficiente
O faturamento, a margem de lucro e as despesas mudam ao longo do ano, e essas variações afetam diretamente qual regime é mais vantajoso em cada período. Uma empresa que começa o ano no Simples Nacional pode crescer e se tornar mais eficiente no Presumido antes de dezembro. Ou pode ter um trimestre com resultado negativo que tornaria o Lucro Real a opção mais barata para aquele período específico.
O problema é que a migração de regime só pode ser feita no início de cada exercício, com exceção da abertura de empresa. Quem decide mudar de regime em outubro só pode implementar a mudança em janeiro do ano seguinte. Por isso, o monitoramento contínuo da situação tributária ao longo do ano é muito mais valioso do que uma revisão apressada feita às vésperas do encerramento.
Como pagar menos imposto sendo pessoa jurídica: ações que você pode tomar agora
Algumas medidas que você pode adotar imediatamente, sem esperar por uma análise completa:
- Levantar o faturamento acumulado dos últimos 12 meses e identificar em qual faixa do seu regime atual você está
- Calcular a alíquota efetiva que sua empresa está pagando hoje, não a alíquota nominal
- Listar as principais despesas operacionais e verificar se estão sendo registradas corretamente na contabilidade
- Verificar se as distribuições de lucros dos sócios têm respaldo na escrituração contábil e nas atas societárias
- Agendar uma conversa com um contador para análise comparativa de regimes e identificação de oportunidades
Cada um desses passos é simples e pode revelar, por si só, onde está o maior desperdício tributário da sua empresa. Muitas vezes, a economia começa antes mesmo de qualquer mudança formal de regime.
Quando um contador muda o jogo (e qual perfil procurar)
Há situações em que a complexidade da estrutura tributária exige apoio profissional especializado: empresas em transição de regime, sócios com retiradas elevadas, negócios com créditos tributários acumulados, operações em crescimento acelerado ou com múltiplas atividades simultâneas. Nesses casos, a diferença entre um contador operacional e um contador consultivo é enorme.
Um contador operacional entrega as declarações em dia. Um contador consultivo analisa os números, identifica oportunidades de redução da carga tributária e orienta as decisões do negócio com base em dados reais. A Auxílio Contábil atua dessa forma com empresas em Palmas e no Tocantins: atendimento consultivo, planos a partir de R$ 250 e foco em ajudar o empresário a pagar menos imposto de forma legal, não apenas a cumprir obrigações. Se você quer entender como isso se aplica ao seu negócio, entre em contato e agende uma conversa inicial.
10Conclusão: como pagar menos imposto sendo pessoa jurídica em 2026
Reduzir a carga tributária de uma pessoa jurídica não é privilégio de grandes empresas com equipes jurídicas dedicadas. É uma questão de usar corretamente as ferramentas que a legislação brasileira já oferece: escolha do regime tributário adequado, aproveitamento do Fator R quando aplicável, estruturação inteligente da remuneração dos sócios, distribuição de lucros dentro dos limites isentos e uso sistemático das despesas dedutíveis e dos créditos tributários disponíveis em 2026.
O conjunto dessas estratégias, aplicado de forma consistente ao longo do ano, pode representar uma redução significativa na carga tributária efetiva, estimativas práticas do setor contábil apontam para 3 a 10 pontos percentuais, dependendo do setor, do porte e das particularidades de cada empresa. Para um negócio que fatura R$ 500 mil por ano, isso pode significar de R$ 15 mil a R$ 50 mil a mais no caixa, de forma completamente legal. Saber como pagar menos imposto sendo pessoa jurídica é, antes de tudo, um direito do empresário, e não uma exceção reservada a quem tem advogados tributaristas na folha.
O primeiro passo é entender o que você está pagando hoje e por quê. Um diagnóstico tributário realizado por um profissional experiente costuma revelar oportunidades que o empresário nunca imaginou estar deixando passar. Na Auxílio Contábil, em Palmas, esse diagnóstico é o ponto de partida de todos os novos clientes. Se você quer pagar menos imposto com segurança e dentro da lei, fale com a nossa equipe e descubra o que é possível para o seu negócio.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →