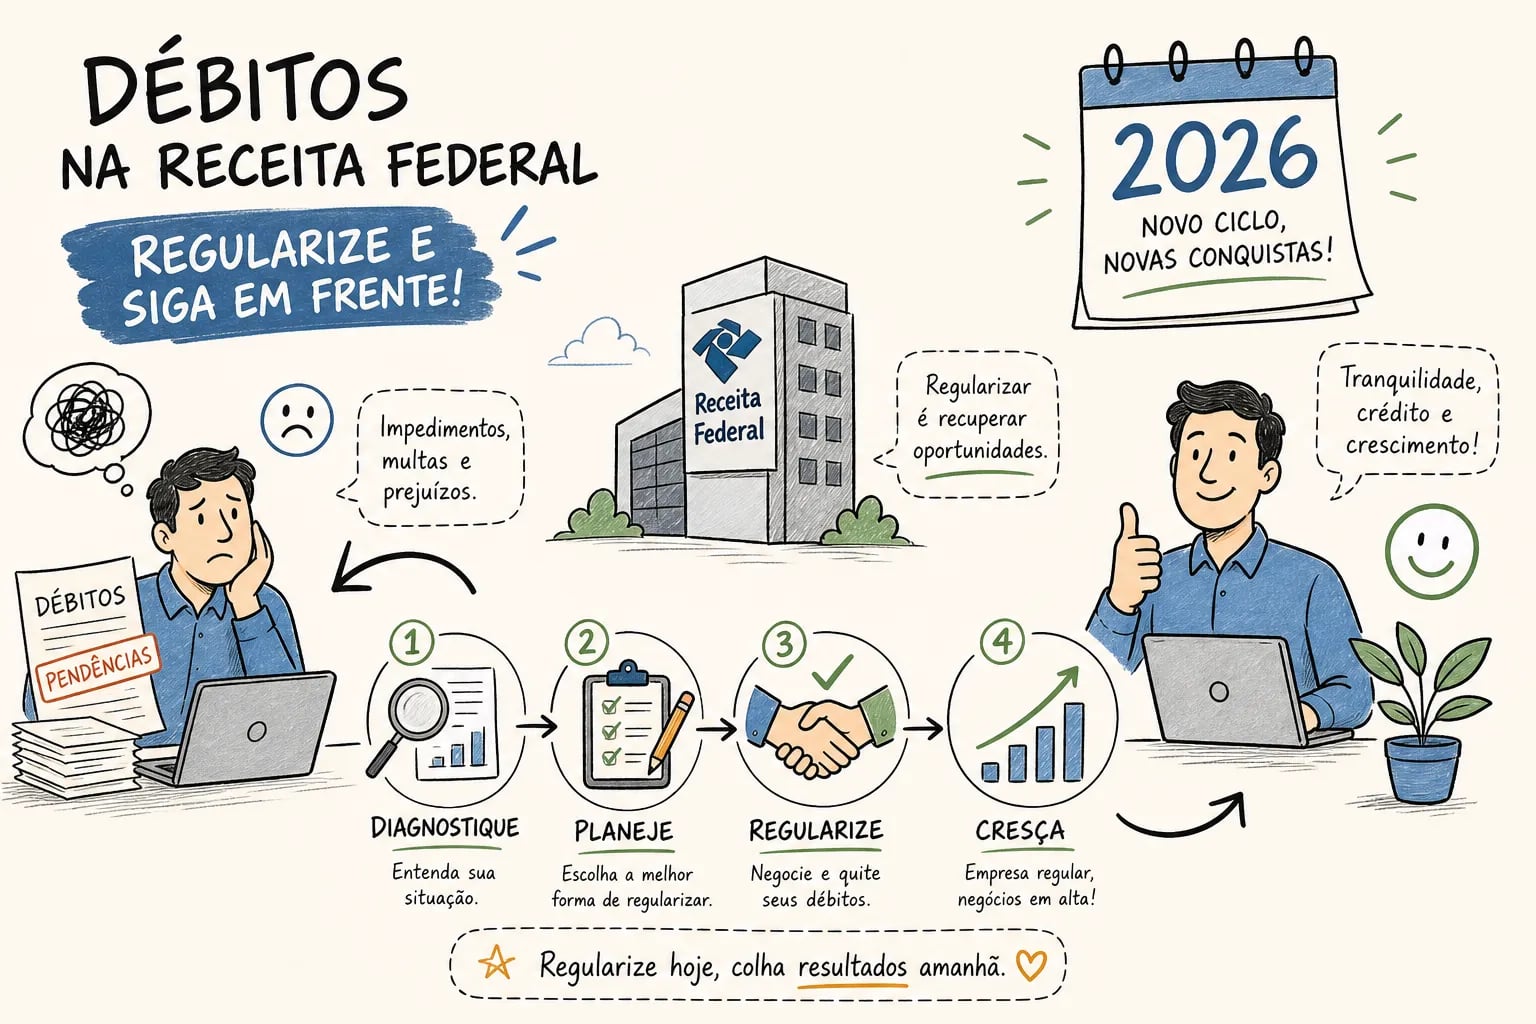
Sua empresa tem débitos na Receita Federal? Resolver a situação em 2026 exige três etapas em sequência: consultar a situação fiscal no portal oficial, identificar se cada dívida ainda está sendo administrada pela Receita Federal ou já foi inscrita na Dívida Ativa da União pela PGFN, e escolher a forma de quitação ou negociação mais adequada ao perfil do negócio. Cada etapa tem um portal específico, e acessar o caminho errado impede a regularização efetiva e pode fazer a empresa perder condições de negociação disponíveis somente em determinada fase da cobrança.
Ignorar as pendências fiscais não é uma opção sem custo. Juros, multas, perda da Certidão Negativa de Débitos e risco de execução fiscal são as consequências reais de deixar os débitos acumularem. Este guia mostra exatamente onde acessar cada serviço, o que você encontra em cada portal e quais opções de pagamento ou parcelamento estão disponíveis para sua empresa acertar a situação fiscal em 2026.
01O que você precisa saber antes de começar
- Portal correto importa: Débitos na Receita Federal são resolvidos pelo e-CAC ou Portal de Serviços; débitos já inscritos na PGFN exigem acesso exclusivo ao REGULARIZE.
- Conta gov.br nível prata ou ouro: Contas de nível bronze não são aceitas para a maioria dos serviços fiscais no e-CAC e no Portal de Serviços.
- Formas de regularização disponíveis: Pagamento à vista, parcelamento e compensação de créditos tributários, cada um com portais e requisitos distintos.
- Prazo para inscrição em Dívida Ativa: Segundo o serviço Minhas Dívidas e Pendências no gov.br, a Receita deve encaminhar o débito à PGFN em até 90 dias após ele se tornar definitivamente exigível.
- Simples Nacional tem regras próprias: O parcelamento de débitos do Simples é feito no Portal do Simples Nacional ou no REGULARIZE, dependendo da fase em que a dívida se encontra.
02O que acontece quando sua empresa acumula débitos na Receita Federal
As consequências vão além dos juros
Débitos não pagos geram encargos imediatos: juros e multas de mora que incidem progressivamente sobre o valor original. O impacto operacional vai muito além do custo financeiro. Uma empresa com pendências fiscais perde o direito de emitir a Certidão Negativa de Débitos, o que bloqueia a participação em licitações, a obtenção de financiamentos e a renovação de contratos com parceiros que exigem comprovação de regularidade fiscal.
A inscrição no CADIN é outro efeito possível, dificultando o acesso a operações e benefícios que dependam de regularidade perante o poder público. Instituições financeiras também consideram a situação fiscal na análise de crédito, o que pode fechar portas importantes para o crescimento do negócio. Agir cedo reduz o custo total e preserva opções de negociação que deixam de existir quando a dívida avança de fase.
Da Receita para a PGFN: o caminho da dívida
Quando o débito não é sanado dentro do prazo administrativo, a Receita Federal o encaminha para inscrição na Dívida Ativa da União, administrada pela PGFN. Segundo o gov.br, esse encaminhamento deve ocorrer em até 90 dias após o débito se tornar definitivamente exigível. A partir daí, incidem encargos legais adicionais, o nome da empresa pode ser protestado em cartório e a dívida fica sujeita à execução fiscal, com possibilidade de penhora de bens e bloqueio de valores.
Um débito ainda em fase administrativa é mais simples e menos oneroso de resolver do que uma inscrição em Dívida Ativa já em processo de execução judicial. A diferença de custo entre essas duas fases pode ser expressiva, vale tomar providências antes que a situação se agrave.
O que a situação fiscal diz sobre o seu CNPJ
A situação fiscal do CNPJ reflete o conjunto de obrigações cumpridas ou não: declarações entregues, tributos pagos e parcelamentos em dia. Uma empresa com pendências não resolvidas não consegue emitir certidões e pode ter o CNPJ classificado como inapto. A inaptidão cadastral acontece quando há omissão de obrigações acessórias por mais de 90 dias consecutivos, segundo a Receita Federal, e não apenas pela existência de débito não pago.
Um CNPJ inapto traz consequências sérias: impossibilidade de emitir notas fiscais regularmente, dificuldade para contratar com a administração pública e risco de que documentos fiscais emitidos sejam considerados inidôneos para dedução de custos ou despesas por terceiros, conforme orientação da Receita Federal. Manter a regularidade fiscal é uma condição operacional básica, não um detalhe administrativo.
03Como acessar o e-CAC e o Portal de Serviços da Receita Federal
Quais credenciais você precisa ter
O acesso ao e-CAC e ao Portal de Serviços da Receita Federal exige conta gov.br de nível prata ou ouro, conforme o gov.br. Contas de nível bronze não são aceitas para a maioria dos serviços fiscais disponíveis nesses portais. Outra opção é o certificado digital ICP-Brasil vinculado ao CPF ou ao CNPJ, em mídia física ou em nuvem, que dá acesso completo a todos os serviços disponíveis, inclusive os que exigem autenticação mais robusta.
O código de acesso do e-CAC é uma alternativa válida apenas para pessoas físicas e empresas optantes pelo Simples Nacional. Vale destacar que o código de acesso do Portal do Simples Nacional não substitui o código específico do e-CAC, e os dois sistemas têm cadastros diferentes, segundo a Receita Federal.
Como o contador acessa em nome da empresa
Um contador ou escritório de contabilidade pode acessar o e-CAC em nome da empresa desde que tenha procuração digital cadastrada no sistema ou conste como representante autorizado, segundo orientações da Receita Federal. Após fazer login com as próprias credenciais, o profissional seleciona “Alterar perfil de acesso” e informa o CNPJ da empresa representada. Essa é a forma correta de delegar o acesso ao escritório contábil sem compartilhar senhas ou comprometer a segurança dos dados da empresa.
A Auxílio Contábil é um escritório de contabilidade em Palmas que oferece atendimento consultivo a empresas no Tocantins.
Qual portal usar para cada situação
O Portal de Serviços da Receita Federal concentra a maioria das consultas e emissões de documentos de pagamento. O e-CAC dá acesso a serviços mais detalhados, como parcelamentos, compensações e gerenciamento de procurações. Para débitos já inscritos em Dívida Ativa da União, o portal correto é o REGULARIZE, da PGFN. Recorrer ao canal errado impede a quitação efetiva da dívida e pode fazer a empresa perder condições especiais de negociação disponíveis somente em cada fase específica da cobrança.
04Como consultar débitos na Receita Federal pelo CNPJ
O serviço “Minhas Dívidas e Pendências” na prática
O ponto de partida para a consulta de dívidas na Receita Federal é o serviço oficial “Minhas Dívidas e Pendências”, dentro do Portal de Serviços da Receita Federal. Após fazer login com conta gov.br prata ou ouro, você seleciona o CNPJ que deseja consultar e acessa o diagnóstico fiscal. O sistema apresenta as pendências separadas por categoria: débitos em cobrança, declarações não entregues, restrições no Simples Nacional e débitos já inscritos em Dívida Ativa da União, segundo o serviço Minhas Dívidas e Pendências no gov.br.
Esse serviço reúne informações tanto da Receita Federal quanto da PGFN em um único diagnóstico, o que facilita a visão completa da situação fiscal da empresa sem necessidade de acessar portais diferentes para ter o panorama inicial.
O que você encontra em cada categoria
Cada pendência listada mostra o período de apuração, o valor atualizado, a origem do débito e as instruções para saná-lo, conforme o gov.br. Clique na pendência para ver o detalhamento completo. Para débitos em cobrança, o sistema permite emitir o documento de pagamento diretamente; para omissões de declarações, é necessário transmitir ou retificar a obrigação antes de quitar o valor, pois o débito só pode ser resolvido após a entrega da declaração correspondente. Se o valor exibido divergir do que sua empresa registra internamente, leve essa diferença ao contador antes de emitir qualquer guia.
Como baixar o Relatório de Situação Fiscal
Ao final da consulta, use a opção “Baixar Relatório” para obter o Relatório de Situação Fiscal em PDF, segundo o gov.br. Esse documento é útil para apresentar ao banco, a sócios ou ao seu contador, e comprova a situação da empresa em determinada data, mesmo quando não há pendências. Guarde o arquivo com a data de emissão: ele pode ser exigido em processos de licitação, obtenção de crédito ou negociações comerciais que exijam comprovação de regularidade.
Quem pode fazer a consulta pelo CNPJ
A consulta pelo CNPJ pode ser feita pelo titular, sócio, dirigente ou representante legal que conste no Quadro de Sócios e Administradores (QSA), de acordo com o gov.br. Um procurador também pode acessar, desde que tenha autorização legal cadastrada no sistema. Se o usuário não aparecer no QSA, será necessário atualizar o cadastro da empresa ou utilizar uma procuração digital válida antes de tentar realizar a consulta.
05Minha dívida ainda está na Receita ou já foi para a PGFN?
Como identificar onde o débito está sendo cobrado
Débitos administrados pela Receita Federal são aqueles ainda em fase de cobrança administrativa: tributos declarados e não pagos, multas ou parcelas em atraso. Eles aparecem no diagnóstico fiscal do Portal de Serviços e no e-CAC. Quando não resolvidos, a Receita os encaminha para inscrição na Dívida Ativa da União, e a gestão passa para a PGFN, com encargos legais adicionais e possibilidade de execução judicial, segundo o gov.br.
O próprio diagnóstico fiscal do “Minhas Dívidas e Pendências” indica quando um débito já foi encaminhado à PGFN. Para confirmar, acesse o REGULARIZE, entre em “Consultar Dívida Ativa” e faça login; o sistema mostra valores, origem, data de inscrição e eventuais protestos em cartório registrados em nome da empresa.
Por que essa distinção muda tudo na regularização
Acertar a situação de um débito ainda na Receita Federal é feito pelo e-CAC ou Portal de Serviços. Resolver um débito já inscrito na PGFN exige acesso ao portal REGULARIZE, com regras e modalidades de parcelamento diferentes. Usar o caminho errado significa perder tempo e, em alguns casos, perder condições especiais de negociação disponíveis para cada fase da cobrança.
Para débitos do Simples Nacional, a lógica é a mesma: se ainda estão na Receita ou no Portal do Simples, seguem as regras do parcelamento convencional do Simples; se já foram inscritos em Dívida Ativa, o parcelamento é solicitado à PGFN pelo REGULARIZE. Confundir as fases é um dos erros mais comuns e pode fazer a empresa perder prazos importantes de adesão.
06Como consultar inscrições no Dívida Aberta
O que o aplicativo Dívida Aberta mostra
O aplicativo Dívida Aberta, disponível na App Store e no Google Play, é uma ferramenta pública da PGFN que lista devedores com inscrições em Dívida Ativa da União em situação irregular, segundo o gov.br. A consulta pode ser feita por CPF, CNPJ, razão social ou nome fantasia, com filtros por tipo de dívida, estado, município e faixa de valor. Se a empresa emite notas fiscais, também é possível consultar pelo QR Code de uma nota emitida por ela.
Essa ferramenta é especialmente útil para verificar a situação fiscal de fornecedores, parceiros comerciais ou empresas com as quais você pretende fechar contrato. Encontrar o CNPJ de um terceiro no Dívida Aberta pode sinalizar riscos relevantes antes de uma contratação.
O que não aparece no Dívida Aberta
Débitos parcelados, garantidos em juízo, suspensos por decisão judicial ou em processo de negociação aparecem como regulares ou simplesmente não constam na consulta pública, conforme o gov.br. Isso significa que a ausência do CNPJ no Dívida Aberta não prova regularidade fiscal. Para confirmar a situação real da própria empresa, a consulta deve ser feita nos portais da Receita Federal e da PGFN com login e autenticação.
Quando usar o REGULARIZE em vez do Dívida Aberta
Para consultar as próprias inscrições em Dívida Ativa, o caminho correto é o portal REGULARIZE, não o aplicativo Dívida Aberta. No REGULARIZE, o devedor vê todos os detalhes da inscrição, acessa as opções de negociação, consulta o histórico do acordo e solicita parcelamento, segundo o gov.br. O Dívida Aberta serve principalmente para verificar a situação de terceiros; os dois canais têm finalidades complementares, não substitutas.
07Quais formas de regularização estão disponíveis para empresas em 2026
Pagamento à vista, parcelamento e compensação de créditos tributários são os caminhos disponíveis para resolver pendências fiscais. A opção mais adequada depende de onde o débito está sendo cobrado, do valor envolvido e da capacidade financeira da empresa.
| Modalidade | Onde solicitar | Documento de pagamento | Observações principais |
|---|---|---|---|
| Pagamento à vista (Receita Federal) | Portal de Serviços ou e-CAC | DARF, GPS ou DAS | Libera certidões com mais rapidez |
| Pagamento à vista (PGFN) | REGULARIZE | DARF emitido no REGULARIZE | Não usar o Portal da Receita para débitos inscritos na PGFN |
| Parcelamento (Receita Federal) | e-CAC, seção Parcelamentos | DARF ou GPS por parcela | Inclui Parcelamento Não Previdenciário e Simplificado Previdenciário |
| Parcelamento (Simples Nacional) | Portal do Simples Nacional | DAS por parcela | Até 60 parcelas, mínimo de R$ 300 por parcela, segundo o gov.br |
| Parcelamento (PGFN) | REGULARIZE | DARF, DAS ou DAE | Até 60 prestações para débitos sem garantia, segundo a PGFN |
| Compensação (Simples Nacional) | Portal do Simples: Restituição e Compensação | Não se aplica | Créditos de pagamentos indevidos dentro do Simples |
| Compensação (demais tributos) | PER/DCOMP Web no e-CAC | Não se aplica | Depende da natureza do crédito e do tributo a compensar |
Pagamento à vista: o caminho mais simples
Para débitos ainda na Receita Federal, o pagamento à vista é feito diretamente pelo Portal de Serviços ou e-CAC: consulte o débito, selecione a opção de emissão do documento de arrecadação correspondente (DARF, DAS ou GPS) e efetue o pagamento. Para débitos no Simples Nacional, o documento é o DAS e a emissão é feita no Portal do Simples Nacional ou no PGDAS-D, segundo a Receita Federal. Pagar à vista evita novos encargos e costuma agilizar a emissão de certidões, além de simplificar a situação fiscal sem os compromissos mensais de um parcelamento.
Se o débito já estiver inscrito em Dívida Ativa, o DARF deve ser emitido no REGULARIZE, em “Emitir Guia de Pagamento”, e não pelo Portal da Receita Federal, conforme orientação do gov.br. Usar o portal errado para emitir o documento pode gerar um pagamento que não quita a dívida correta.
Parcelamento: como funciona para cada tipo de débito
O parcelamento de débitos administrados pela Receita Federal é solicitado pelo e-CAC, na seção “Parcelamentos”, com modalidades como o Parcelamento Não Previdenciário e o Parcelamento Simplificado Previdenciário. Para o Simples Nacional, o pedido é feito no Portal do Simples Nacional, em “Parcelamento, Simples Nacional”, e os débitos podem ser parcelados em até 60 prestações, com valor mínimo de R$ 300 por parcela, segundo o gov.br.
Débitos já inscritos na PGFN são parcelados exclusivamente pelo REGULARIZE. Em regra, débitos sem garantia podem ser parcelados em até 60 prestações, observados os valores mínimos e as regras da modalidade, segundo a PGFN. O acordo no REGULARIZE somente se consolida quando a primeira parcela é paga dentro do prazo estabelecido pelo sistema.
Compensação de créditos tributários
A compensação é a utilização de créditos tributários existentes para abater débitos elegíveis. Para tributos administrados pela Receita Federal, usa-se o serviço PER/DCOMP Web no Portal de Serviços ou e-CAC. Para o Simples Nacional, o caminho é o Portal do Simples, em “Restituição e Compensação”. Essa opção é menos conhecida do que o parcelamento, mas pode ser bastante vantajosa quando a empresa tem créditos de pagamentos indevidos ou saldos negativos de tributos acumulados.
Há ainda a compensação de ofício: quando a Receita Federal comunica a existência de débitos compensáveis, o contribuinte deve manifestar-se no e-CAC em “Restituição e Compensação > Comunicação para Compensação de Ofício”. O prazo para manifestação informado pela Receita é de 15 dias, e deixar esse prazo vencer pode resultar na realização da compensação sem a concordância do contribuinte.
08Como parcelar débitos federais sem comprometer o caixa da empresa
Avalie a capacidade de pagamento antes de pedir o parcelamento
O maior erro que empresas cometem é solicitar um parcelamento sem analisar o impacto no fluxo de caixa mensal. Antes de formular o pedido, some todas as obrigações fixas da empresa e defina qual valor de parcela cabe no orçamento sem comprometer o capital de giro. Uma parcela subestimada leva ao inadimplemento do próprio parcelamento, o que cancela o acordo e devolve a dívida com encargos acumulados.
Pense também nos tributos correntes: o parcelamento cobre os débitos passados, mas os tributos mensais do período vigente continuam vencendo normalmente. Um novo débito não pago pode levar à exclusão do parcelamento, dependendo das regras da modalidade. Por isso, o planejamento financeiro precisa contemplar as duas frentes ao mesmo tempo.
Reparcelamento: o que muda quando a dívida já foi parcelada antes
Se a empresa já teve um parcelamento anterior e não conseguiu manter, o reparcelamento tem regras específicas. No caso de débitos do Simples Nacional, segundo o gov.br, a primeira parcela do reparcelamento equivale a 10% da dívida, ou 20% se houver débito anteriormente reparcelado. Esse valor de entrada pode ser significativo dependendo do saldo devedor e precisa ser considerado no planejamento antes de formalizar o pedido.
O reparcelamento permite incluir débitos novos junto com os que já estavam sendo parcelados, o que pode simplificar a gestão ao consolidar todas as obrigações em um único acordo. Contudo, quanto mais vezes a empresa passa por esse ciclo, maiores se tornam os encargos acumulados sobre o valor original.
Dicas para manter o acordo ativo após a adesão
Após formalizar o parcelamento, monitore os vencimentos e mantenha as obrigações correntes em dia. Configure lembretes de pagamento e revise mensalmente se todas as declarações do período corrente foram entregues e os tributos mensais liquidados. No REGULARIZE, o Painel dos Parcelamentos e Transações permite acompanhar acordos em dia, atrasados, liquidados ou rescindidos, segundo a PGFN.
Se identificar que algum débito listado no parcelamento não corresponde ao que sua empresa deve, o caminho adequado é o Pedido de Revisão de Dívida Inscrita (PRDI), e não simplesmente deixar de pagar a parcela. Contestar uma inscrição incorreta antes de aderir ao parcelamento pode fazer uma diferença significativa no valor final a resolver.
09Vale a pena contar com um contador especializado para regularizar sua empresa?
O que um contador faz nesse processo que você não consegue sozinho
Consultar o e-CAC e emitir um DARF qualquer pessoa consegue fazer seguindo o passo a passo correto. O que muda com um contador especializado é a interpretação do diagnóstico fiscal: saber se um débito pode ser contestado, se há crédito tributário passível de compensação, qual modalidade de parcelamento reduz o custo total da dívida e se existe risco de execução iminente. Essas decisões erradas custam dinheiro real e podem agravar a situação em vez de resolvê-la.
Há também a questão das declarações em atraso. Se a empresa tem débitos gerados por omissões de DCTF, ECF ou outras obrigações acessórias, as declarações precisam ser transmitidas antes do pagamento ou do parcelamento. Um contador identifica quais declarações estão pendentes, transmite as que faltam na sequência correta e garante que o processo ocorra sem travar em etapas intermediárias.
Quando procurar ajuda especializada
Se a empresa tem débitos em mais de uma fase (Receita e PGFN ao mesmo tempo), declarações em atraso que precisam ser transmitidas antes do pagamento, ou está com o CNPJ inapto, a complexidade do processo exige orientação profissional. Tentar resolver tudo em paralelo sem apoio aumenta o risco de pagar o débito errado, usar o portal inadequado ou perder o prazo de adesão a uma modalidade de parcelamento com condições mais favoráveis.
Empresas do setor de construção civil enfrentam camadas adicionais: matrículas no INSS, Certidão Negativa de Débitos de obra e obrigações previdenciárias específicas do setor. Para essas empresas, a presença de um contador com conhecimento das exigências locais é ainda mais relevante do que para outros segmentos.
A Auxílio Contábil como parceiro na regularização
A Auxílio Contábil oferece atendimento consultivo para empresas que precisam sanar pendências fiscais. O escritório atende pequenos e médios negócios em Palmas e no Tocantins.
O escritório realiza diagnóstico fiscal para identificar débitos e declarações pendentes. O escritório acompanha o processo de regularização.
10Regularize sua empresa ainda em 2026: o resumo do que fazer
Débitos na Receita Federal têm solução, mas o tempo conta a favor dos encargos. O caminho começa pela consulta no Portal de Serviços ou e-CAC, passa pela identificação correta de onde cada dívida está sendo cobrada e chega à escolha da forma de regularização que respeita o caixa da empresa. Pagamento à vista, parcelamento e compensação são opções reais, cada uma com seu processo e seus requisitos específicos para 2026.
A diferença entre um débito ainda na fase administrativa da Receita Federal e uma inscrição em Dívida Ativa sendo executada judicialmente é enorme: em custo, em burocracia e no impacto para a operação do negócio. Quanto antes a empresa age, menor o custo total e menor o risco de perder certidões, contratos ou sofrer execução fiscal.
Se a situação fiscal da sua empresa está irregular, ou você não sabe ao certo o que deve e em qual fase está cada dívida, o próximo passo é acessar o Portal de Serviços e rodar o diagnóstico, ou entrar em contato com a Auxílio Contábil para fazer isso de forma guiada e sem erros. Nossa equipe atende empresas em Palmas e em todo o Tocantins e está preparada para cuidar de cada etapa do processo junto com você.
11Perguntas frequentes
Como eu confirmo que um pagamento feito pelo REGULARIZE realmente quitou a dívida inscrita na Dívida Ativa?
Nós confirmamos que o pagamento quitou a dívida verificando o histórico e o status da inscrição dentro do próprio REGULARIZE; o sistema mostra valores, data de inscrição e o andamento do parcelamento ou baixa após o pagamento. Consulte a tela de detalhes da inscrição e o histórico de transações no REGULARIZE para ver a baixa ou a consolidação do acordo quando a primeira parcela é paga.
E se minha empresa não tiver uma conta gov.br nível prata ou ouro, como acessamos o e-CAC e o Portal de Serviços?
Nós informamos que é necessário ter conta gov.br de nível prata ou ouro ou usar certificado digital ICP-Brasil para acessar a maioria dos serviços do e-CAC e do Portal de Serviços; contas de nível bronze não são aceitas para esses serviços. Como alternativa, um contador com procuração digital cadastrada também pode acessar em nome da empresa, usando o procedimento de ‘Alterar perfil de acesso’ para atuar como representante.
Posso usar o aplicativo Dívida Aberta para ver todos os detalhes das minhas inscrições em Dívida Ativa?
Nós esclarecemos que o aplicativo Dívida Aberta serve para consultas públicas e não substitui o REGULARIZE para ver os detalhes da própria inscrição; para acompanhar opções de negociação e o histórico do acordo você deve usar o REGULARIZE. Use o Dívida Aberta para verificar a situação pública de terceiros e o REGULARIZE para consultar e negociar suas inscrições em Dívida Ativa com login e autenticação.
O que exatamente a Auxílio Contábil faz para regularizar débitos da minha empresa?
Nós realizamos diagnóstico fiscal para identificar débitos e declarações pendentes e acompanhamos todo o processo de regularização junto aos portais competentes. Atendemos empresas em Palmas e no Tocantins com orientação sobre declaração em atraso, identificação de opções de parcelamento ou compensação e acompanhamento das etapas até a resolução.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →