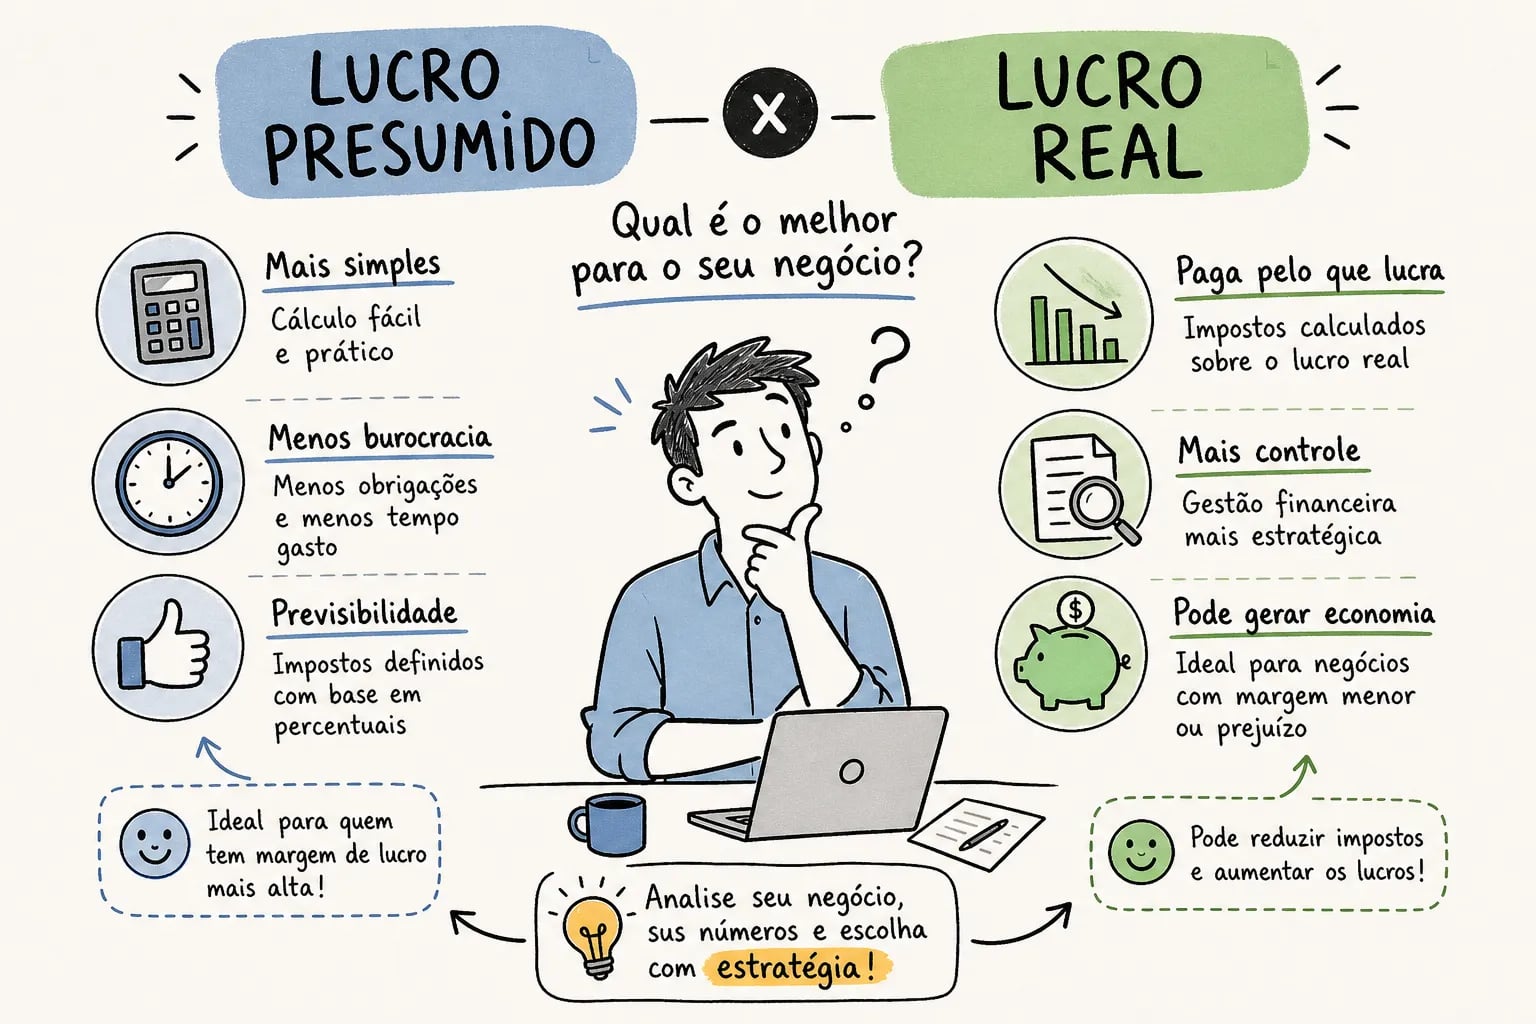
Muitos empreendedores pagam mais imposto do que precisariam, não por má gestão, mas por nunca terem parado para comparar os dois principais regimes tributários disponíveis para empresas de médio porte no Brasil. A diferença entre Lucro Presumido e Lucro Real vai muito além do nome: envolve base de cálculo, alíquotas, obrigações acessórias e um impacto direto no caixa da empresa ao longo de cada trimestre.
Escolher o regime errado pode custar dezenas de milhares de reais por ano. E o pior: como a opção é irretratável dentro do mesmo exercício, o empresário que errou em janeiro carrega esse custo até dezembro. Esse é exatamente o tipo de decisão que um contador consultivo analisa antes de qualquer opção de regime, com os números reais do negócio na mesa, não com estimativas genéricas de setor. É o que a equipe da Auxílio Contábil faz para empresas em Palmas e no Tocantins.
Neste artigo, você vai entender como cada regime funciona, quais perfis de empresa se encaixam melhor em cada um, como comparar a carga tributária com exemplos práticos e o que observar na hora de mudar ou confirmar sua opção.
01O que é o Lucro Presumido e como ele é calculado
No Lucro Presumido, o governo define por atividade econômica qual é a margem de lucro que a empresa “supostamente” obtém. A empresa não precisa demonstrar quanto lucrou de fato: ela aplica um percentual de presunção sobre a receita bruta e calcula IRPJ e CSLL sobre esse valor presumido. Isso simplifica a apuração, mas pode gerar distorções significativas para quem tem margem real muito diferente da margem presumida.
O regime está disponível para empresas com receita bruta anual de até R$ 78 milhões. A apuração é trimestral, com fechamentos em março, junho, setembro e dezembro. Empresas novas têm o limite proporcional ao número de meses de atividade no ano de início. Alguns setores não podem optar pelo Lucro Presumido independentemente do faturamento: instituições financeiras, bancos, seguradoras e cooperativas de crédito são obrigados ao Lucro Real por lei.
Outro ponto que muitos empreendedores ignoram: no Lucro Presumido, o PIS e a COFINS seguem o regime cumulativo, com alíquotas de 0,65% e 3,0% respectivamente. As alíquotas são menores, mas não há direito a créditos sobre insumos, aluguéis ou despesas. Esse detalhe entra diretamente na equação tributária e precisa ser considerado ao analisar a diferença entre Lucro Presumido e Lucro Real.
02O que é o Lucro Real e como funciona a apuração
No Lucro Real, a empresa apura receitas, desconta despesas dedutíveis e realiza os ajustes fiscais previstos na legislação para chegar à base efetiva de cálculo do IRPJ e da CSLL. Se a empresa tiver prejuízo em um período, ela não paga imposto sobre lucro naquele trimestre. Essa lógica favorece diretamente quem opera com margens apertadas ou custos elevados.
A obrigatoriedade do Lucro Real se aplica a dois grandes grupos. Por faturamento: empresas com receita total superior a R$ 78 milhões anuais. Por tipo de atividade ou situação fiscal: bancos, seguradoras, cooperativas de crédito e corretoras; empresas com lucros auferidos no exterior; beneficiárias de isenção ou redução de IRPJ; incorporadoras que utilizem o regime de custo orçado; e Sociedades de Propósito Específico formadas por ME e EPP optantes do Simples Nacional. Para os demais, o Lucro Real é uma escolha estratégica, e pode ser bastante vantajosa.
Dentro do Lucro Real, a empresa pode optar por duas modalidades de apuração: trimestral definitiva ou recolhimento mensal por estimativa com ajuste anual em dezembro. A estimativa mensal exige mais controle ao longo do ano, mas evita concentrar o impacto tributário em um único trimestre de resultado ruim. As despesas dedutíveis incluem salários e encargos, aluguéis, materiais, honorários contábeis, depreciação, tributos operacionais e diversas outras saídas efetivamente vinculadas à atividade da empresa.
Apuração trimestral ou estimativa mensal: qual convém?
A apuração trimestral é mais simples operacionalmente: o imposto é calculado e recolhido com base no resultado de cada trimestre fechado. Já a estimativa mensal distribui os recolhimentos ao longo do ano com base em parâmetros mensais, com acerto final em dezembro. Empresas com sazonalidade acentuada ou resultados irregulares ao longo do ano costumam se beneficiar da estimativa mensal, pois ela suaviza o impacto de trimestres eventualmente negativos.
03Diferença entre Lucro Presumido e Lucro Real: base de cálculo do IRPJ e da CSLL
A comparação direta é a seguinte: no Lucro Presumido, a base do IRPJ e da CSLL é a receita bruta multiplicada por um percentual fixo de presunção; no Lucro Real, a base é o resultado contábil ajustado pelas adições e exclusões fiscais. A alíquota do IRPJ é a mesma nos dois regimes (15% mais o adicional de 10%), mas ela incide sobre bases completamente diferentes.
O adicional de IRPJ de 10% incide sobre o valor que ultrapassar R$ 20 mil mensais ou R$ 60 mil trimestrais. No Lucro Presumido, esse limite é comparado com a base presumida; no Lucro Real, com o lucro efetivo apurado. Para empresas lucrativas com margens altas, a diferença entre as bases pode fazer o adicional de 10% impactar de formas muito distintas o resultado final.
A CSLL aplica 9% em ambos os regimes, mas sobre bases distintas. No Lucro Presumido, a base é 32% da receita para prestação de serviços e 12% para comércio e indústria. No Lucro Real, a base é o lucro líquido ajustado fiscalmente. Essa diferença de base pode dobrar ou reduzir à metade o valor da CSLL dependendo do setor em que a empresa opera.
04Percentuais de presunção por atividade em 2026
Os percentuais de presunção aplicáveis ao IRPJ variam conforme a atividade econômica da empresa. Para revenda de combustíveis (petróleo, álcool e gás natural), o percentual é de 1,6%. Para comércio, indústria e transporte de cargas, a presunção é de 8%. Prestadores de serviço com receita anual de até R$ 120 mil se beneficiam de 16%. Serviços em geral, profissões regulamentadas, intermediação de negócios e construção civil sem fornecimento de material ficam em 32%.
Com a LC 224/2025, passou a valer uma regra de majoração: para a parcela da receita que ultrapassar R$ 5 milhões anuais, os percentuais de presunção sobem 10%. Na prática, o comércio passa de 8% para 8,8% na parcela excedente; serviços em geral passam de 32% para 35,2%; e combustíveis passam de 1,6% para 1,76%. Essa mudança torna o planejamento tributário ainda mais relevante para empresas próximas desse limite de faturamento.
Para a CSLL, os percentuais de presunção são: 12% para comércio, indústria e transporte, e 32% para serviços em geral. Com a majoração da LC 224/2025, esses percentuais sobem para 13,2% e 35,2% respectivamente na parcela que exceder R$ 5 milhões anuais. A combinação dos percentuais de IRPJ e CSLL define a carga efetiva no Lucro Presumido, e essa combinação varia bastante de setor para setor.
05Exemplo prático: comparação de carga tributária entre os dois regimes
Para visualizar as diferenças entre Lucro Presumido e Lucro Real na prática, considere uma empresa de prestação de serviços faturando R$ 500 mil por ano com margem líquida real de 35%, ou seja, lucro efetivo de R$ 175 mil.
No Lucro Presumido, a base do IRPJ seria 32% de R$ 500 mil, chegando a R$ 160 mil. O IRPJ resultaria em R$ 24 mil (15% sobre a base). A CSLL seguiria a mesma base presumida de 32%, totalizando R$ 14.400. No Lucro Real, o IRPJ de 15% incidiria sobre o lucro efetivo de R$ 175 mil, chegando a R$ 26.250 antes do adicional, com CSLL calculada sobre a mesma base. Nesse cenário, os dois regimes ficam próximos, e o Lucro Presumido pode ser ligeiramente mais favorável pela simplicidade e pelo menor custo de conformidade.
O quadro muda completamente no segundo cenário: uma empresa do comércio faturando R$ 1,2 milhão por ano com margem líquida real de apenas 5%, pressionada pelo custo elevado de mercadorias. O lucro efetivo seria de R$ 60 mil. No Lucro Presumido, a base do IRPJ seria 8% de R$ 1,2 milhão, ou R$ 96 mil, a empresa pagaria imposto sobre R$ 96 mil mesmo tendo lucrado apenas R$ 60 mil. No Lucro Real, o IRPJ incidiria sobre os R$ 60 mil efetivos, reduzindo o imposto em mais de 37% só nesse tributo. Esse é o cenário clássico em que migrar para o Lucro Real compensa.
O que esses dois exemplos revelam é direto: não existe regime universalmente superior. Tudo depende da margem real de lucro, do setor de atuação e do volume de despesas dedutíveis disponíveis. A simulação numérica com os dados reais da empresa é a única forma de decidir com segurança.
06Obrigações acessórias exigidas em cada regime
No Lucro Presumido, as principais obrigações acessórias são: DCTF mensal (declaração de débitos e créditos tributários federais), EFD-Contribuições com a escrituração mensal de PIS e COFINS, ECF anual com a apuração de IRPJ e CSLL, e, em muitos casos, a ECD (escrituração contábil digital) e a EFD ICMS/IPI quando a empresa for contribuinte desses tributos. A carga é menor do que no Lucro Real, mas ainda exige escrituração fiscal regular e controle mensal das receitas.
No Lucro Real, o conjunto de obrigações é mais amplo. Além das mesmas entregas do Presumido, a ECD é praticamente universal e precisa refletir fielmente toda a movimentação financeira da empresa, com escrituração do livro diário e do razão de forma digital. O controle das adições e exclusões fiscais para compor o LALUR é obrigatório e exige atenção técnica constante. O eSocial e a EFD-Reinf entram conforme a existência de folha, retenções e eventos específicos, obrigatórios para ambos os regimes quando aplicável.
Esse custo de conformidade precisa entrar na simulação de escolha do regime. Empresas no Lucro Real geralmente pagam honorários contábeis mais altos, porque a escrituração é mais complexa e o contador precisa dominar o regime com profundidade. Em alguns casos, a economia tributária gerada pelo Lucro Real supera com folga o custo extra da contabilidade. Em outros, não supera, e o Presumido continua sendo a escolha mais eficiente no conjunto.
07Qual perfil de empresa se encaixa em cada regime
O Lucro Presumido tende a ser mais vantajoso para empresas cujas margens de lucro reais estão próximas ou acima da margem de presunção definida por lei para sua atividade. Prestadores de serviços com poucos custos dedutíveis, profissionais liberais, consultorias e empresas que valorizam a simplicidade operacional costumam estar nesse grupo. Para essas empresas, a escrituração mais simples e o menor custo de conformidade reforçam a vantagem do Presumido.
O Lucro Real beneficia empresas com margens comprimidas por custos elevados, como supermercados, distribuidores, indústrias com alto volume de insumos e negócios em fase de expansão com investimentos pesados. Empresas com prejuízo recorrente em determinados trimestres também se beneficiam diretamente, pois no Lucro Real o período negativo não gera tributação sobre o lucro. Além disso, empresas que geram muitos créditos de PIS e COFINS no regime não cumulativo precisam incluir esse fator na conta: as alíquotas são maiores (1,65% de PIS e 7,6% de COFINS), mas os créditos sobre insumos, aluguéis e outras despesas podem reduzir significativamente o valor efetivamente recolhido.
Existe ainda uma terceira figura que vale conhecer para evitar: o Lucro Arbitrado. Ele entra em cena quando a empresa não mantém escrituração regular ou utiliza de forma indevida o Lucro Presumido. Não é uma escolha estratégica do empresário: é uma imposição da Receita Federal, geralmente mais onerosa do que os outros dois regimes. O enquadramento incorreto no Presumido quando a obrigatoriedade era o Lucro Real pode gerar multa de ofício de 75% sobre o imposto apurado, além de juros Selic sobre toda a diferença.
08Como fazer a opção pelo regime e quando é possível mudar
A opção pelo Lucro Presumido é manifestada com o pagamento da primeira quota de IRPJ do primeiro trimestre, cujo vencimento ocorre no último dia útil de abril. No Lucro Real com apuração trimestral, a opção se manifesta da mesma forma, pelo primeiro recolhimento do ano. Para o Lucro Real com estimativa mensal, a opção é declarada pelo pagamento do imposto correspondente a janeiro, recolhido até o último dia útil de fevereiro. Empresas novas fazem a opção no primeiro período de apuração após a constituição do CNPJ.
A regra central que precisa estar clara é: a opção é irretratável dentro do mesmo ano-calendário. Quem opta pelo Presumido em março não pode migrar para o Real em julho. A mudança só é possível a partir do ano seguinte, com nova manifestação dentro dos prazos aplicáveis. Exceção relevante: empresas excluídas do Simples Nacional ao longo do exercício podem precisar migrar no meio do ano, com regras específicas.
Na prática, três equívocos se repetem com frequência na mudança de regime. O mais comum é não recalcular o impacto de PIS e COFINS na transição entre os regimes cumulativo e não cumulativo, o que pode neutralizar boa parte da economia esperada. Outro erro frequente é ignorar o saldo de prejuízos fiscais acumulados que podem ser aproveitados no Lucro Real: limitados a 30% do lucro de cada período, mas sem prazo de validade para compensação. Por fim, muitas empresas migram para o Lucro Real sem estrutura contábil adequada para suportar a escrituração mais exigente do regime, gerando custos inesperados e risco de penalidades.
09Como a diferença entre Lucro Presumido e Lucro Real afeta sua carga tributária: por que simular com um contador
A decisão correta exige cruzar pelo menos cinco variáveis: faturamento projetado, margem real de lucro, perfil de despesas dedutíveis, créditos de PIS e COFINS disponíveis e custo de conformidade de cada regime. Uma simulação útil exige os dados contábeis reais da empresa, estimativas de setor não são suficientes para uma análise confiável.
Há pontos cegos que o empreendedor raramente enxerga sem orientação especializada. A mudança no tratamento de PIS e COFINS entre os regimes cumulativo e não cumulativo pode reverter completamente uma vantagem aparente no IRPJ e na CSLL. O aproveitamento de prejuízos fiscais acumulados no Lucro Real pode reduzir o imposto dos próximos anos de forma significativa. A projeção de crescimento da empresa nos próximos dois ou três anos também muda a equação: o regime mais eficiente hoje pode deixar de ser o mais eficiente no ano que vem, se o faturamento crescer ou a margem encolher.
A Auxílio Contábil realiza exatamente essa análise comparativa para empresas em Palmas e no Tocantins. O atendimento vai além de “fazer a contabilidade”: o foco é orientar o empresário na decisão que vai gerar menor carga tributária legal para o negócio específico dele, com simulação comparativa usando os dados reais da empresa. Se você está se aproximando da próxima janela de opção de regime, esse é o momento certo para agendar uma conversa antes que a escolha se torne irretratável.
10Conclusão
As diferenças entre Lucro Presumido e Lucro Real se concentram em quatro pontos: a base de cálculo do IRPJ e da CSLL, os percentuais de presunção que variam por atividade, o regime de PIS e COFINS aplicável a cada opção e o volume de obrigações acessórias exigidas. Esses quatro fatores combinados determinam o quanto a empresa paga de imposto ao longo do ano, e a combinação mais favorável depende inteiramente do perfil de cada negócio.
Escolher o regime tributário errado é um dos erros mais caros que uma empresa pode cometer, justamente porque ele se repete mês a mês durante o ano inteiro sem possibilidade de correção dentro do mesmo exercício. A simulação com dados reais não é um recurso reservado para grandes corporações: é uma análise acessível e necessária para qualquer empresa que leve a gestão tributária a sério.
Se você está em dúvida sobre qual regime tributário escolher para sua empresa, a Auxílio Contábil em Palmas está pronta para fazer essa análise de forma consultiva e personalizada. Entre em contato para conversar com a nossa equipe antes da próxima opção de regime e tome essa decisão com os números certos na mão.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →