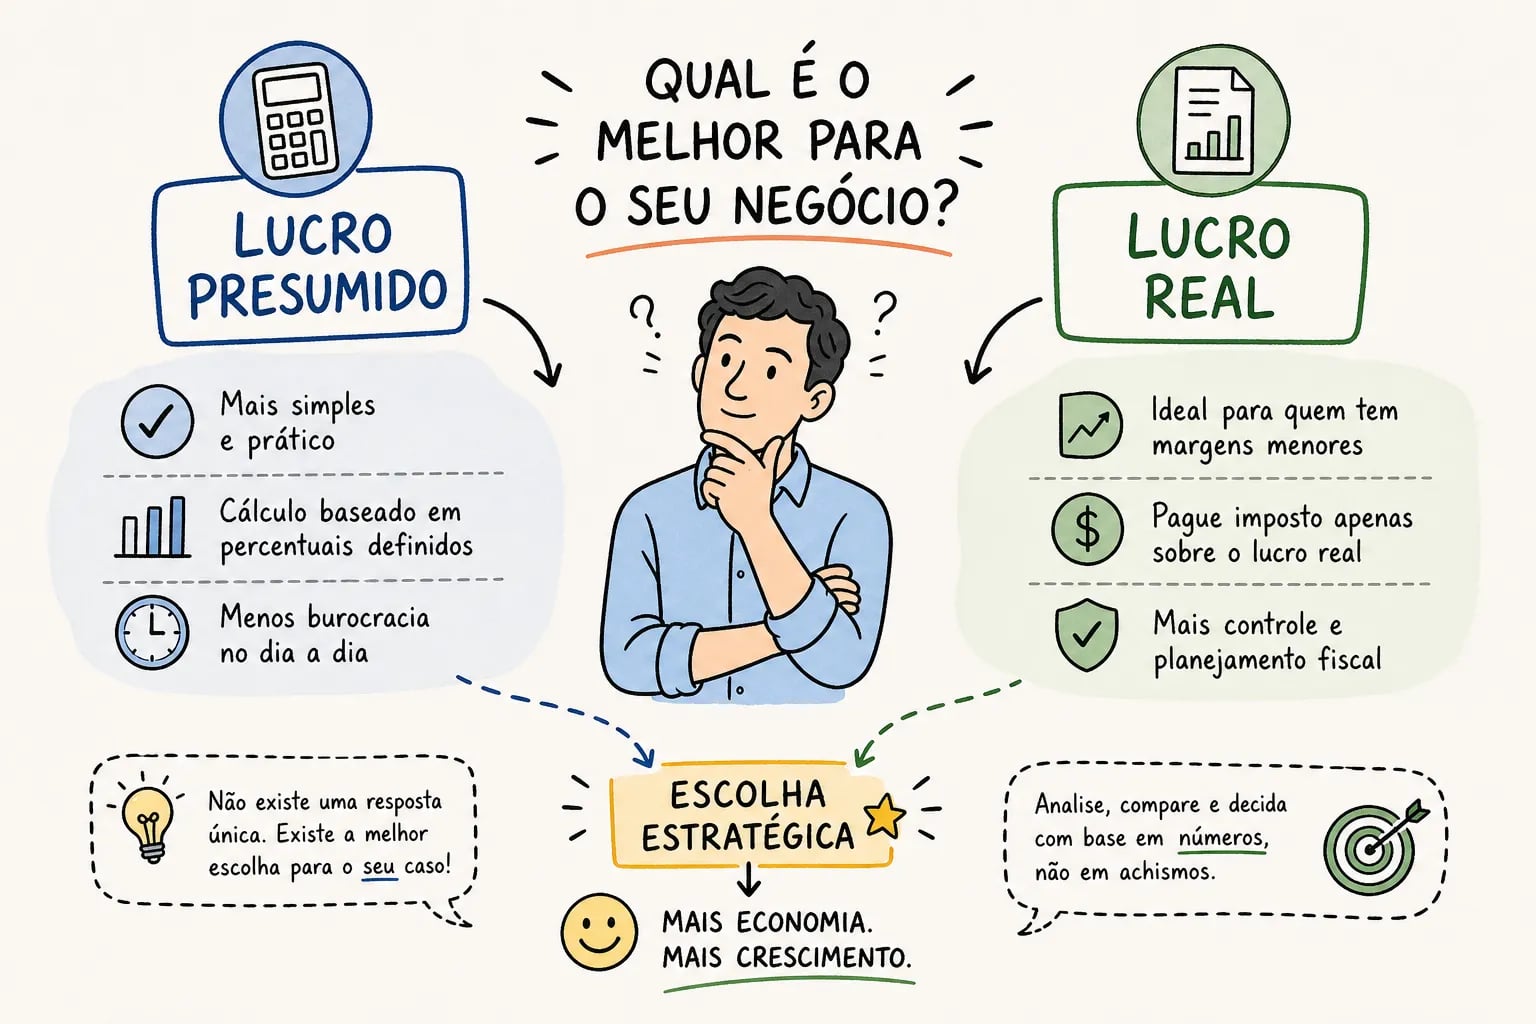
A pergunta chega quase toda semana no escritório: “Contador, minha empresa está no Presumido, será que estou pagando imposto a mais?” E a dúvida faz todo sentido: a escolha entre lucro presumido ou real é uma das decisões mais impactantes que um dono de empresa pode tomar, e também uma das menos compreendidas na prática. Em alguns casos, a resposta é sim, a empresa paga mais do que deveria. Em outros, o empresário que migrou por conta própria para o Lucro Real acabou acumulando mais obrigações do que economia, algo que vemos com frequência no atendimento do escritório.
Este artigo mostra, sem enrolação, as diferenças fiscais e operacionais entre os dois regimes, os critérios que realmente influenciam a decisão, simulações numéricas concretas e os passos práticos para formalizar a opção certa. Ao final, você vai saber exatamente o que comparar antes de assinar qualquer guia de pagamento.
Mas existe uma premissa que precisa ficar clara desde já: a resposta certa depende de três números que todo empresário precisa conhecer, a margem de lucro efetiva do negócio, o volume de despesas dedutíveis e o valor dos créditos de PIS/COFINS que a empresa pode aproveitar. Sem esses três, qualquer escolha é chute.
01Lucro Presumido ou Real: diferenças fiscais e operacionais na prática
Como funciona a apuração em cada modalidade
No Lucro Presumido, o governo não exige que a empresa demonstre o lucro que realmente obteve: ele parte de uma margem fixada em lei, chamada de percentual de presunção, e cobra IRPJ e CSLL sobre essa base estimada. Se a empresa faturou R$ 100 mil no trimestre e atua no comércio, o fisco presume que o lucro foi de 8% do faturamento, ou seja, R$ 8 mil, e tributa sobre esse valor, independentemente do que aconteceu de verdade nas finanças do negócio. Vale destacar que esse percentual de 8% se aplica à receita dentro do limite anual de R$ 5 milhões; acima desse patamar, entram as novas regras de 2026, detalhadas mais adiante.
No Lucro Real, a lógica é completamente diferente. A base de cálculo é o lucro contábil efetivo da empresa, ajustado por adições e exclusões registradas no LALUR (Livro de Apuração do Lucro Real). Se a empresa ganhou menos do que a presunção legal indica, ela paga menos imposto. Se teve prejuízo, não paga IRPJ nem CSLL. Esse mecanismo de apuração pelo resultado efetivo é o que torna o regime atrativo para negócios com margens apertadas ou custos elevados.
Obrigações acessórias: escrituração e complexidade
O Lucro Presumido exige menos escrituração contábil formal, o que reduz o custo operacional do regime. A empresa precisa manter o controle de faturamento e recolher os tributos trimestralmente, mas não é obrigada a apresentar toda a estrutura de demonstrações contábeis completas que o regime real demanda, exigência prevista na legislação do Imposto de Renda para pessoas jurídicas tributadas pelo lucro real.
Já o Lucro Real exige contabilidade completa, manutenção do LALUR, entrega da ECF (Escrituração Contábil Fiscal) e do SPED Contábil, conforme determinado pela Instrução Normativa RFB nº 2.004/2021 e normas correlatas. Para pequenas empresas de Palmas e do Tocantins que ainda não têm departamento financeiro estruturado, esse nível de controle interno representa um desafio concreto. Não é impossível, mas exige o suporte de um contador especializado para que as obrigações acessórias não se tornem um problema maior do que a economia tributária que o regime pode gerar.
02Quem é obrigado ao Lucro Real em 2026
O limite de faturamento e os gatilhos legais de obrigatoriedade
Empresas com receita bruta superior a R$ 78 milhões no ano anterior são obrigadas ao Lucro Real a partir de 1º de janeiro de 2026. Para a maioria das pequenas e médias empresas de Palmas, esse limite está longe da realidade operacional, mas existem outros gatilhos que forçam a adoção do regime independentemente do tamanho do faturamento.
São obrigadas ao Lucro Real, independentemente da receita: empresas com lucros ou rendimentos provenientes do exterior, instituições financeiras e cooperativas de crédito, securitizadoras de crédito e empresas que usufruem de benefícios fiscais de isenção ou redução de IRPJ. Para empresas que iniciam atividades em 2026, o limite é proporcional: R$ 6,5 milhões multiplicado pelo número de meses de operação no ano. Uma empresa aberta em julho, por exemplo, tem limite de R$ 39 milhões.
O risco de não observar os gatilhos: o lucro arbitrado
O lucro arbitrado é o que acontece quando a Receita Federal não consegue apurar o imposto pelo regime declarado, seja por ausência de escrituração, contabilidade com vícios ou fraudes, falta de apresentação de documentos ou opção indevida pelo Presumido quando o Lucro Real era obrigatório. Nesse caso, o fisco arbitra uma base de cálculo com coeficientes próprios, que costuma resultar em carga tributária bem mais alta do que qualquer um dos dois regimes regulares.
Esse cenário é o pior dos mundos: a empresa paga mais, ainda enfrenta multas pelo descumprimento e fica com o histórico fiscal comprometido. Uma revisão tributária preventiva, feita por um contador antes do início do ano-calendário, identifica esses gatilhos com antecedência e evita que a empresa entre em situação de arbitramento sem perceber. O ideal é iniciar esse trabalho no segundo semestre do ano anterior.
03Como IRPJ e CSLL são calculados em cada regime
A lógica da margem de presunção e as alíquotas de 2026
As alíquotas de IRPJ (15%) e CSLL (9%) são iguais nos dois regimes. O que muda é a base sobre a qual essas alíquotas incidem. No Presumido, a base é calculada pelo percentual de presunção aplicado à receita bruta. A Lei Complementar 224/2025, cujas disposições devem ser confirmadas junto à Receita Federal antes da opção pelo regime, trouxe uma novidade para 2026: para empresas com faturamento anual superior a R$ 5 milhões, os percentuais de presunção são majorados em 10% apenas sobre a parcela da receita que exceder esse limite. A parcela até R$ 5 milhões continua sujeita aos percentuais originais.
Em termos práticos, isso significa que o cálculo é feito em faixas, e não sobre o total da receita. Confira a tabela com os percentuais de presunção para IRPJ, os percentuais de presunção para CSLL seguem estrutura própria e podem apresentar variações segundo a atividade, sendo recomendável a verificação com um contador:
| Atividade | Presunção IRPJ até R$ 5M/ano | Presunção IRPJ acima de R$ 5M/ano (parcela excedente) | IRPJ sobre a base | CSLL sobre a base |
|---|---|---|---|---|
| Comércio e Indústria | 8% | 8,8% (sobre o excedente) | 15% (+ 10% adicional acima de R$ 20 mil/mês) | 9% |
| Serviços em geral | 32% | 35,2% (sobre o excedente) | 15% (+ 10% adicional acima de R$ 20 mil/mês) | 9% |
O adicional de IRPJ de 10% incide sobre a parcela do lucro presumido que ultrapassar R$ 20 mil mensais (ou R$ 60 mil por trimestre). Esse detalhe passa despercebido em muitos cálculos e pode fazer diferença significativa no imposto final.
Quando o lucro efetivo gera economia no regime real
No Lucro Real, a base de IRPJ e CSLL é o lucro líquido contábil ajustado, registrado no LALUR. Se a margem efetiva da empresa é menor do que o percentual de presunção legal da sua atividade, ela está pagando mais imposto do que deveria no Presumido. Uma prestadora de serviços com margem real de 20% paga IRPJ e CSLL como se tivesse lucrado 32% do faturamento, porque é isso que a lei presume para a categoria.
O princípio central do Lucro Real é simples: empresa com prejuízo não paga IRPJ nem CSLL. No Presumido, a apuração ocorre sobre a estimativa legal mesmo quando o negócio opera no vermelho. Para empresas com sazonalidade forte ou períodos de queda de demanda, isso pode representar um custo tributário sem qualquer correspondência com o desempenho real do período.
04O impacto do PIS/COFINS na sua escolha de regime
Regime cumulativo do Presumido: alíquota menor, sem créditos
No Lucro Presumido, o PIS/COFINS segue o regime cumulativo: PIS a 0,65% e COFINS a 3%, totalizando 3,65% sobre a receita bruta. A vantagem é a simplicidade e a alíquota reduzida. A desvantagem é que não há possibilidade de abater créditos sobre compras de insumos, energia elétrica, aluguéis ou serviços de terceiros.
Para empresas prestadoras de serviços com estrutura de custos enxuta, essa alíquota menor costuma ser mais vantajosa. Os poucos créditos que a empresa geraria no regime não cumulativo não compensam a diferença de 5,6 pontos percentuais na alíquota base.
Regime não cumulativo do Real: alíquota maior, créditos compensáveis
No Lucro Real, o PIS sobe para 1,65% e a COFINS para 7,6%, somando 9,25% sobre a receita bruta. A empresa, porém, pode abater créditos sobre compras de insumos, energia elétrica, aluguéis pagos a pessoa jurídica, serviços de terceiros essenciais à operação e depreciação de ativo imobilizado. Para indústrias e empresas com elevada participação de custos operacionais, esses créditos reduzem a carga efetiva de PIS/COFINS a um patamar inferior ao do regime cumulativo.
A equação decisória é direta: o crédito gerado precisa superar 5,6 pontos percentuais de alíquota para que o regime não cumulativo seja vantajoso. Uma empresa de serviços com R$ 100 mil de faturamento e R$ 30 mil em despesas elegíveis a crédito pagaria R$ 6.475 de PIS/COFINS no Lucro Real (R$ 9.250 de débito menos R$ 2.775 de crédito) contra R$ 3.650 no Presumido. Nesse caso, o regime cumulativo ainda sai mais barato mesmo com os créditos.
05Despesas dedutíveis no Lucro Real: o que a Receita aceita
Principais categorias e exemplos práticos
No Lucro Real, toda despesa necessária à atividade da empresa e à manutenção da fonte produtora é potencialmente dedutível, desde que usual para o tipo de operação e devidamente documentada. As categorias mais relevantes são: folha de pessoal (salários, INSS, FGTS, férias e 13º), custos operacionais como aluguel, energia elétrica e telefonia, honorários profissionais com nota fiscal, juros sobre empréstimos vinculados à operação e depreciação e amortização de bens do ativo imobilizado.
Cada despesa dedutível reduz diretamente o lucro tributável. Para uma empresa com margem apertada e estrutura de custos robusta, esse mecanismo pode gerar uma economia de IRPJ e CSLL que justifica toda a complexidade operacional do regime real.
O que a Receita não aceita e os documentos obrigatórios
A Receita Federal não aceita como despesas dedutíveis: gastos pessoais dos sócios pagos pela empresa, multas fiscais e trabalhistas, brindes sem vinculação comercial comprovada, royalties e assistência técnica acima de 5% da receita líquida, e provisões não autorizadas expressamente em lei. Qualquer confusão entre o patrimônio da empresa e o bolso do sócio é um risco concreto durante uma fiscalização.
Toda dedução exige documentação idônea: nota fiscal, ou, em operações com o exterior, fatura comercial internacional, contrato de prestação de serviço, comprovante de pagamento e registro contábil no período de competência em que o gasto ocorreu. O LALUR é o documento central onde todos esses ajustes são formalizados. Sem ele organizado e atualizado, a dedutibilidade cai por terra.
06Simulação comparativa: quanto cada regime cobra de imposto
Cenário 1: prestadora de serviços com margem acima da presunção
Considere uma empresa de serviços com faturamento trimestral de R$ 100 mil e margem efetiva de 40%. No Lucro Presumido, a base de IRPJ e CSLL é R$ 32 mil (32% de presunção). Sobre essa base: IRPJ de 15% = R$ 4.800 e CSLL de 9% = R$ 2.880, totalizando R$ 7.680. No Lucro Real, a base é R$ 40 mil. IRPJ de 15% = R$ 6.000 e CSLL de 9% = R$ 3.600, totalizando R$ 9.600.
O resultado é claro: quando a margem real supera o percentual de presunção legal, o Presumido é mais barato em IRPJ e CSLL. A economia nesse exemplo é de R$ 1.920 por trimestre, ou R$ 7.680 ao ano. Isso não significa que o Presumido seja automaticamente a melhor escolha; é preciso somar o efeito do PIS/COFINS para ter a carga tributária total.
Cenário 2: empresa com margem abaixo da presunção ou com prejuízo
Agora a mesma empresa, mas com margem efetiva de 20%. No Presumido, a base continua sendo R$ 32 mil. IRPJ + CSLL = R$ 7.680. No Lucro Real, a base cai para R$ 20 mil: IRPJ de 15% = R$ 3.000 e CSLL de 9% = R$ 1.800, totalizando R$ 4.800. A economia no Lucro Real é de R$ 2.880 por trimestre, ou R$ 11.520 ao ano.
No cenário de prejuízo, a diferença é ainda mais contundente. No Presumido, a empresa paga IRPJ e CSLL sobre os R$ 32 mil de presunção mesmo sem ter lucrado nada. No Lucro Real, a base é zero ou negativa, e o imposto é zero. Ignorar essa diferença ao longo de um ano inteiro pode representar dezenas de milhares de reais que poderiam ter ficado no caixa do negócio.
Cenário 3: o efeito combinado de IRPJ, CSLL e PIS/COFINS
A análise isolada de IRPJ e CSLL não fecha a conta. Usando o mesmo faturamento trimestral de R$ 100 mil e assumindo que a empresa tem R$ 30 mil em despesas elegíveis a crédito de PIS/COFINS: no Presumido, o PIS/COFINS cumulativo é R$ 3.650 (3,65% de R$ 100 mil). No Lucro Real, o PIS/COFINS não cumulativo resulta em R$ 6.475 (R$ 9.250 de débito menos R$ 2.775 de crédito).
Somando tudo no cenário de margem a 20%: no Presumido, a carga total de IRPJ, CSLL e PIS/COFINS é R$ 11.330. No Lucro Real, é R$ 11.275. A diferença é mínima nesse exemplo, mas ela muda radicalmente conforme os créditos de PIS/COFINS aumentam ou diminuem. A decisão só é sólida quando os três tributos entram no cálculo juntos, com os números reais da empresa.
07Como escolher entre Lucro Presumido ou Real: sete critérios práticos
Os fatores decisivos que um contador avalia
O ponto de partida é sempre a margem de lucro efetiva comparada ao percentual de presunção legal da atividade. Se a margem real é maior que a presunção (8% para comércio, 32% para serviços), o Presumido tende a ser mais barato em IRPJ e CSLL. Se for menor, o Lucro Real quase sempre vence.
Outro fator determinante é o volume e a natureza das despesas dedutíveis. Quanto mais a empresa gasta com pessoal, insumos, aluguel e serviços terceirizados, maior é o benefício do Lucro Real. Tão importante quanto isso é o valor real dos créditos de PIS/COFINS que a empresa consegue gerar: se esse crédito for insuficiente para cobrir a diferença de alíquota entre os regimes, o regime cumulativo do Presumido sai mais barato.
Vale considerar também o histórico de prejuízos ou a sazonalidade do negócio. Empresas com quedas de receita previsíveis em determinados meses do ano pagam imposto desnecessário no Presumido durante esses períodos. Antes de concluir a análise, verifique se a empresa se enquadra em alguma situação de obrigatoriedade do Lucro Real: se sim, a escolha não existe, o regime é imposto por lei.
Um ponto que muitas vezes é subestimado: a capacidade da empresa de manter a escrituração contábil que o Lucro Real demanda. Sem estrutura interna ou suporte contábil especializado, o custo operacional do regime pode anular a economia tributária. Por fim, leve em conta a projeção de crescimento: uma empresa que vai ampliar significativamente o faturamento nos próximos 12 meses pode precisar de um regime que já contemple essa nova realidade, evitando uma migração forçada no meio do caminho.
Como documentar e formalizar a opção tributária
A opção pelo Lucro Presumido ou pelo Lucro Real é feita no início do ano-calendário e é irretratável para aquele exercício, conforme previsto na legislação do Imposto de Renda. No Presumido, a opção é confirmada pelo pagamento da primeira quota do imposto com o código de DARF correspondente, dentro do prazo legal (em regra, janeiro de cada ano). No Lucro Real, a formalização ocorre pela entrega da primeira estimativa mensal ou pela apuração trimestral com o código correto.
Trocar de regime no meio do ano não é permitido para a maioria das empresas, exceto nas situações de obrigatoriedade superveniente, como o excesso de faturamento que ultrapassa o limite legal. Isso significa que uma decisão equivocada em janeiro compromete a empresa pelos 12 meses seguintes. A preparação deve começar no segundo semestre do ano anterior, com levantamento dos dados financeiros, simulações comparativas e validação com um contador de confiança.
08Como a Auxílio Contábil faz esse diagnóstico por você
O diagnóstico tributário como ponto de partida
Na Auxílio Contábil, o processo começa com um diagnóstico tributário estruturado que mapeia o faturamento, a margem efetiva, a estrutura de custos e os créditos de PIS/COFINS da empresa para chegar a uma recomendação baseada em números reais, não em estimativas genéricas. Parte dos clientes que chegam ao escritório descobre nesse diagnóstico que está pagando imposto a mais há anos, simplesmente porque nunca fez esse comparativo de forma adequada.
Esse trabalho vai além de uma planilha. Envolve entender o modelo de negócio, a projeção de crescimento, o apetite do empresário para obrigações acessórias e a realidade do mercado local em Palmas e no Tocantins. Um escritório de advocacia tem uma equação tributária completamente diferente de uma construtora ou de um comércio varejista, e o diagnóstico precisa refletir essas particularidades.
Suporte na transição e no planejamento tributário contínuo
Mudar de regime exige mais do que uma decisão: é preciso adequar a escrituração contábil, organizar a documentação de despesas dedutíveis, verificar pendências fiscais que podem travar a transição e garantir que os prazos legais sejam cumpridos. A Auxílio Contábil acompanha todo esse processo, desde a análise comparativa até a implementação do novo regime, com atendimento consultivo integrado aos planos do escritório.
Se você ainda não sabe em qual regime a sua empresa se encaixa ou suspeita que está pagando mais imposto do que deveria, o caminho mais curto é agendar uma conversa com o nosso escritório. Um diagnóstico tributário bem feito se paga rapidamente quando a economia identificada vai direto para o caixa do negócio.
09A decisão que nenhum número vai tomar por você
Não existe regime tributário universalmente melhor. Existe o que faz mais sentido para os números da sua empresa, no ano atual, com a estrutura de custos que ela tem hoje. O peso maior recai sobre a combinação entre margem efetiva versus percentual de presunção legal, deduções reais disponíveis e créditos de PIS/COFINS que o negócio consegue gerar, e essa equação muda a cada ano.
A decisão tomada sem cálculo comparativo é quase sempre mais cara do que deveria ser. Em alguns casos, a diferença é de alguns milhares de reais por ano. Em outros, especialmente para empresas com margens baixas ou períodos de prejuízo, o impacto chega a dezenas de milhares de reais que poderiam ter ficado no caixa.
Se você leu até aqui e ainda tem dúvida sobre lucro presumido ou real para a sua empresa, esse é o sinal para não decidir sozinho. Entre em contato com a Auxílio Contábil em Palmas e solicite um diagnóstico tributário. Decidir com os números certos na mão é o primeiro passo para pagar apenas o imposto que a lei realmente exige, nem um centavo a mais.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →