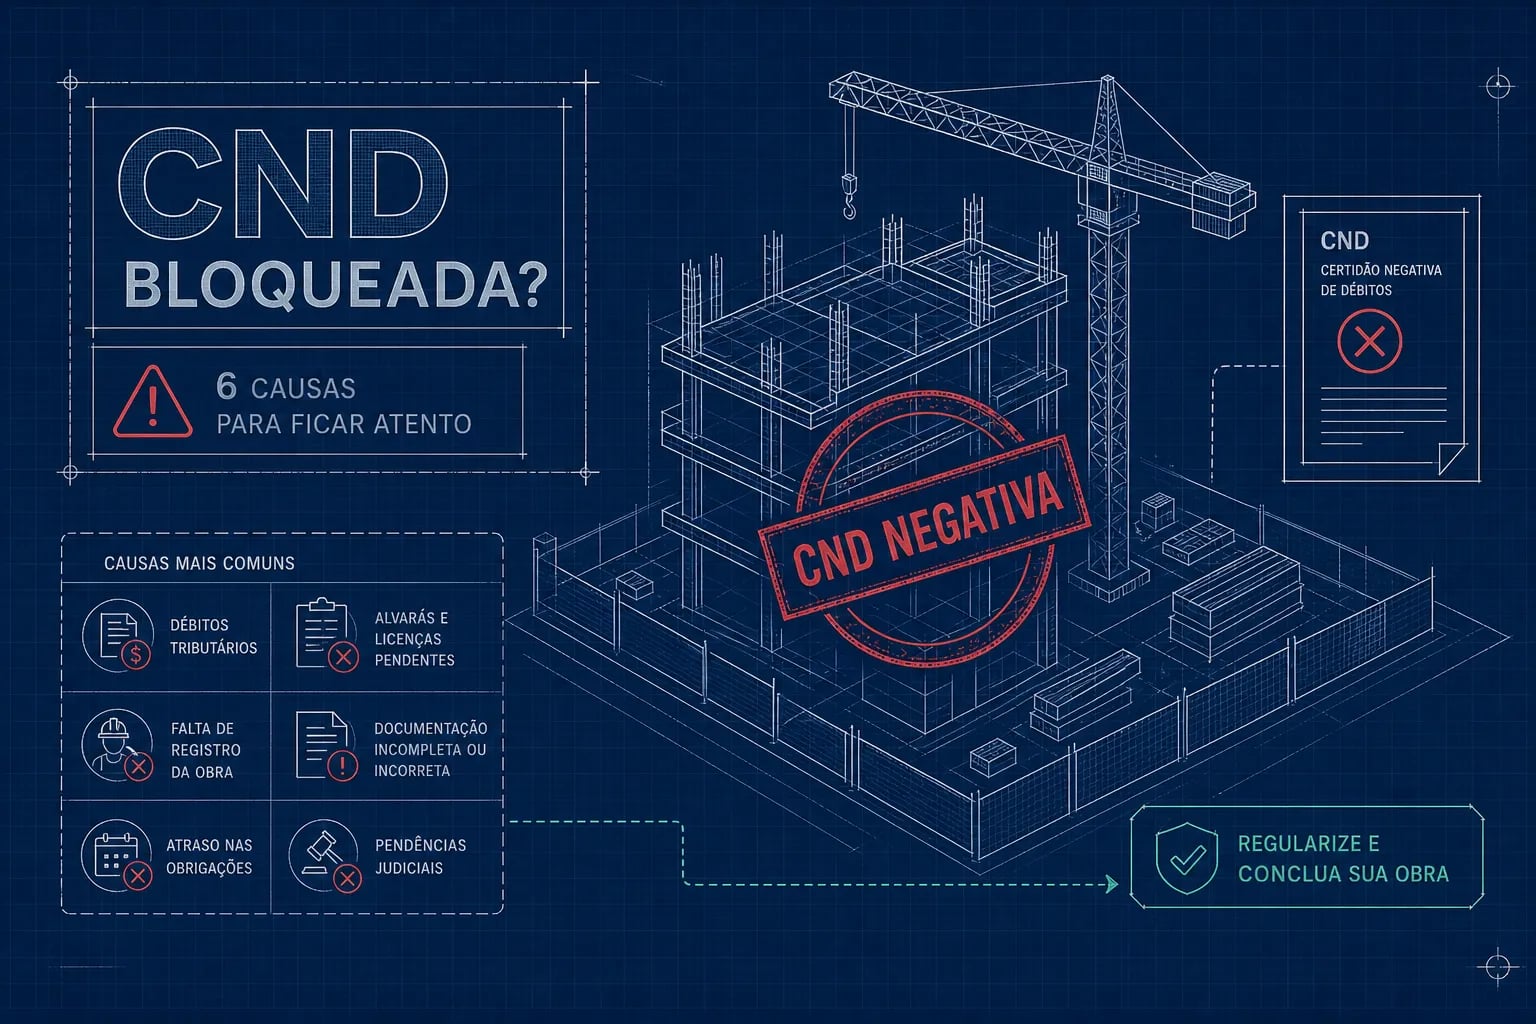
A obra está concluída, o habite-se saiu, o comprador está esperando e a Certidão Negativa de Débitos simplesmente não é gerada. O portal da Receita Federal exibe a mensagem de que as informações disponíveis são insuficientes, ou o sistema não avança além da tela inicial. Se você busca entender o que impede a emissão da CND de obra, este artigo apresenta os seis motivos mais comuns e o que fazer para resolver cada um deles. Quem já passou por isso sabe bem o quanto uma certidão bloqueada pode custar: prazos perdidos, financiamentos travados e contratos em risco.
Na Auxílio Contábil, em Palmas, atendemos construtoras e profissionais da construção civil que chegam exatamente nesse cenário. Com frequência, o problema é mais operacional do que jurídico, e a regularização segue um fluxo lógico quando se sabe onde olhar. Se você está com a certidão travada, o caminho começa aqui.
01O que é a CND de obra e quando ela é exigida
A Certidão Negativa de Débitos de obra, conhecida como CND previdenciária de obra, comprova que não há pendências de contribuições previdenciárias vinculadas àquela matrícula junto à Receita Federal. Em termos práticos, ela atesta que o responsável pela construção recolheu corretamente as contribuições sobre a mão de obra utilizada durante a execução da obra.
As situações em que ela é exigida incluem a averbação da construção no cartório de registro de imóveis, a liberação de financiamentos bancários, a transferência de titularidade do imóvel e, em alguns municípios, a própria emissão do habite-se. A base legal histórica está no art. 47, II, da Lei 8.212/1991, regulamentada atualmente pela Instrução Normativa RFB nº 2.110/2022.
CND e CPEN: qual a diferença e quando cada uma serve
A CND plena exige que a situação fiscal esteja completamente regularizada, sem nenhum débito em aberto. Já a certidão positiva com efeito de negativa, chamada de CPEN, é emitida quando existem débitos com exigibilidade suspensa, como ocorre em parcelamentos ativos ou em débitos com recurso administrativo em andamento.
Antes de tentar regularizar tudo de uma vez, verifique qual das duas é aceita no seu caso específico. Para muitas situações de averbação e financiamento, a CPEN já é suficiente, e conhecer essa distinção pode economizar tempo e dinheiro no processo de regularização.
02O que impede a emissão da CND de obra: como identificar o bloqueio
O ponto de partida é o relatório de situação fiscal da obra, acessível pelo portal Gov.br via e-CAC. O caminho é: acesse o e-CAC com login Gov.br, localize o serviço de construção civil, selecione a obra pelo número de inscrição no Cadastro Nacional de Obras (CNO) e consulte o relatório de situação fiscal. O sistema da Receita Federal exibe ali o motivo do bloqueio, e é a partir dessas informações que se identifica qual problema precisa ser resolvido.
Tenha o número de inscrição no CNO em mãos antes de iniciar a consulta. Sem esse dado, o acesso ao relatório não avança. Se você não souber o número, ele pode ser localizado no próprio portal de cadastros da Receita Federal, no ambiente de construção civil do e-CAC.
O número de aferição no Sero: o que é e por que ele trava tudo
A certidão de regularidade fiscal de obra é emitida a partir do número de aferição, formado pelo número de inscrição no CNO somado ao número de ordem gerado pelo Sero, o Sistema Eletrônico de Regularização de Obra. Sem esse número, a emissão não avança. A ausência ou incorreção desse dado é causa comum de bloqueio, por isso a aferição no Sero define se o processo avança ou trava, e não pode ser tratada como mera formalidade.
03Principais causas que impedem a emissão da CND de obra
A seguir, detalhamos cada um dos seis motivos mais frequentes e o caminho para resolver cada um deles.
1. Matrícula CNO ausente ou com dados incorretos
O Cadastro Nacional de Obras é o registro da construção na Receita Federal, vinculado ao CNPJ ou ao CPF do responsável. Sem uma inscrição no CNO válida e com dados corretos, não há como emitir a certidão. A obra simplesmente não existe para o sistema da Receita.
Os erros mais comuns nesse ponto incluem obra não cadastrada, endereço divergente do alvará municipal, área construída informada incorretamente, tipo de obra errado e período de execução incompatível com os documentos oficiais. Cada uma dessas divergências impede que o sistema faça o cruzamento correto dos dados e trava a emissão.
Como corrigir o CNO no portal da Receita Federal
Acesse o serviço de inscrição ou atualização do cadastro de obra de construção civil no Gov.br. Se o campo que precisa ser corrigido puder ser alterado diretamente no sistema, faça a atualização ali mesmo. Quando o sistema não permite a alteração online, o caminho é clicar em “Solicitar serviço via processo digital” e selecionar a área “Cadastros” e o serviço “Alterar ou cancelar cadastro de obra”. A etapa seguinte, informar o número do CNO e anexar os documentos exigidos em arquivos separados, classificados por tipo, é fundamental para que o processo seja aceito sem devolução. Cada obra deve ter um processo próprio.
A correção deve ser feita na origem dos dados, alinhando o que está no sistema com o que consta no projeto aprovado, no alvará e no contrato. Atualizar apenas a tela do sistema sem corrigir a documentação de base gera divergência novamente após a sincronização dos cadastros.
2. Aferição da obra não concluída no Sero
O Sero é a ferramenta da Receita Federal usada para apurar as contribuições previdenciárias devidas pela obra, com base nos dados cadastrais e nos recolhimentos já efetuados. Enquanto a aferição não for concluída, o número de ordem não é gerado, e sem ele a emissão da CND de obra fica bloqueada. Não adianta ter o CNO correto e os débitos pagos se a aferição ficou parada no meio do caminho.
Como concluir a aferição e obter o número de ordem
Acesse o Sero pelo e-CAC e clique em “Aferir obra”. Selecione a obra e confira os dados do CNO, depois clique em “Continuar Aferição” e ajuste o endereço se necessário.
Em seguida, informe o tipo de aferição (obra completa ou parcial) e a data final de execução. Em campo separado, declare o uso de materiais específicos como concreto usinado, massa asfáltica ou argamassa usinada, quando aplicável.
Informe os créditos para abatimento, remunerações já declaradas em GFIP ou no eSocial, e inclua notas fiscais de pré-moldados quando houver. Após conferir a memória de cálculo, clique em “Concluir e enviar DCTF” para transmitir a DCTFWeb da aferição e obter o número de ordem. Atenção: se houver divergência entre os dados informados no Sero e os recolhimentos já efetuados, o sistema vai apurar um débito que precisa ser regularizado antes que o número de ordem seja liberado.
3. Débitos previdenciários em aberto
Débitos vencidos junto à Receita Federal ou à Procuradoria-Geral da Fazenda Nacional, vinculados ao CNPJ ou CPF do responsável pela obra, bloqueiam diretamente a emissão da certidão. Isso vale tanto para débitos gerados pela própria aferição quanto para pendências previdenciárias anteriores associadas ao mesmo cadastro.
A consulta deve ser feita no e-CAC, na seção de Dívida Ativa, combinada com a leitura do relatório de situação fiscal. O objetivo é mapear todos os débitos em aberto e separá-los dos que já têm exigibilidade suspensa. Esse mapeamento evita surpresas no momento de negociar o valor total a regularizar.
As três saídas práticas para regularizar
Dependendo da situação, há três caminhos possíveis:
- Quitação integral com geração de DARF: libera a CND plena assim que o pagamento for processado pela Receita Federal. Vale observar que pode haver um intervalo entre o pagamento e a atualização do relatório de situação fiscal.
- Parcelamento pelo e-CAC: acesse Pagamentos e Parcelamentos > Parcelamento > Parcelamento Simplificado Previdenciário > Negociação de Parcelamento Simplificado. Para débitos de obra gerados em GPS e decorrentes de DISO (Declaração e Informação sobre Obra) e ARO (Auto de Regularização de Obra), essa é a modalidade indicada. Selecione a matrícula da obra, escolha os débitos a negociar, informe a quantidade de parcelas e pague a primeira dentro do vencimento para efetivar o pedido. Com o parcelamento ativo, a exigibilidade fica suspensa e é possível emitir a CPEN, que em muitos casos já é suficiente para avançar com a averbação.
- Questionamento administrativo ou judicial: cabível quando houver controvérsia legítima sobre a origem ou o valor do débito.
Atenção: não misture débitos de matrículas distintas na mesma negociação. Se houver mais de uma matrícula, cada uma exige um parcelamento separado.
Cuidado com débitos gerados após a aferição
Novos débitos podem surgir se a aferição identificar diferença entre o que foi declarado e o que foi efetivamente recolhido. Por isso, regularize o CNO e conclua a aferição no Sero antes de negociar qualquer parcelamento. Fazer o parcelamento antes de concluir a aferição pode resultar em um valor negociado diferente do débito real, o que complica o processo.
4. DCTFWeb da obra não transmitida
A DCTFWeb da obra é a declaração usada para a confissão dos débitos apurados na aferição. Sem ela transmitida, o sistema da Receita não reconhece os valores como regularizados, mesmo que o pagamento já tenha sido feito. Esse é um dos erros mais frequentes: o responsável pela obra paga a GPS corretamente, mas não transmite a declaração correspondente, e a certidão continua bloqueada.
O fluxo de transmissão ocorre dentro do próprio processo de aferição no Sero. Após conferir a memória de cálculo, o botão “Concluir e enviar DCTF” transmite a declaração automaticamente. Se você precisar transmitir pelo e-CAC de forma independente, o caminho é: Declarações e Demonstrativos > Assinar e Transmitir DCTFWeb > localizar a declaração da competência desejada > clicar em “Transmitir”.
Após a transmissão: o que esperar
Depois de transmitir a DCTFWeb, é importante aguardar o processamento antes de consultar o relatório de situação fiscal novamente, a atualização não é instantânea, e tentar emitir a certidão logo após a transmissão pode resultar em bloqueio mesmo com tudo regularizado. A DCTFWeb de aferição de obras deve ser transmitida até o último dia útil do mês em que as informações da obra forem prestadas, então respeite esse prazo para evitar multas adicionais.
5. GFIP não entregue ou com valores divergentes
A GFIP, Guia de Recolhimento do FGTS e de Informações à Previdência Social, precisa ter sido entregue pelo responsável pela obra, e os valores declarados precisam corresponder aos recolhimentos feitos. Quando a GFIP não foi entregue em alguma competência, ou quando os valores declarados diferem do que foi efetivamente recolhido, o sistema identifica uma inconsistência que bloqueia a emissão da certidão.
Comece verificando no e-CAC quais competências têm GFIP entregue e quais estão em aberto ou com divergência. Identificadas as inconsistências, o procedimento é a retificação da GFIP incorreta ou o envio fora do prazo das competências em aberto. O envio é possível mesmo após o prazo original, embora possa gerar multa por atraso.
O que fazer depois de retificar a GFIP
Após a retificação, verifique se a correção gerou um novo débito, ou seja, se a diferença entre o que foi redeclarado e o que foi recolhido resultou em um saldo a pagar. Se sim, esse débito precisa ser quitado ou parcelado antes de tentar emitir a certidão. Ignorar esse passo é um erro comum: a empresa retifica a GFIP, acredita que está tudo resolvido e tenta emitir a certidão, mas o novo débito gerado continua travando o processo.
6. Inconsistências cadastrais no CNPJ ou no responsável técnico
A emissão da certidão de regularidade fiscal de obra depende de um cruzamento automático entre cadastros: dados da empresa, vínculo de responsabilidade técnica e cadastro da obra no CNO. Quando qualquer um desses elementos está desatualizado ou divergente, o sistema nega a emissão até que os dados sejam alinhados.
Os erros mais frequentes nessa categoria incluem:
- CNPJ de matriz usado no lugar da filial responsável pela obra, ou vice-versa
- Nome ou CPF do responsável legal desatualizado no cadastro da Receita Federal
- Vínculo de responsabilidade técnica ausente no CREA ou no CAU
- Procuração eletrônica vencida ou inexistente para representação no e-CAC
- Dados da obra divergentes entre o cadastro no CNO e os documentos oficiais, como alvará e projeto aprovado
Como corrigir cada tipo de inconsistência
Para atualizar os dados do CNPJ e do responsável legal, acesse a seção de serviços cadastrais no e-CAC. Para regularizar o vínculo de responsabilidade técnica, a atualização é feita junto ao CREA ou ao CAU, de acordo com a categoria do profissional. Para corrigir os dados da obra no CNO, siga o procedimento descrito na seção anterior, abrindo processo digital quando o campo não puder ser alterado diretamente.
A correção deve ser feita na origem do dado, não apenas na tela de emissão da certidão. Após qualquer atualização em cadastro governamental, aguarde a sincronização dos sistemas antes de tentar emitir a certidão novamente. A sincronização costuma levar alguns minutos, mas pode variar conforme o tipo de alteração realizada.
04CND de obra e averbação em cartório: o que mudou recentemente
Historicamente, o art. 47, II, da Lei 8.212/1991 exigia a CND de obra como condição para a averbação da construção no registro de imóveis. Essa exigência gerava um gargalo considerável, especialmente em obras com pendências previdenciárias de difícil regularização imediata. Nos últimos anos, alguns estados passaram a revisar essa obrigatoriedade por meio de provimentos de suas corregedorias.
Em Minas Gerais, o Provimento Conjunto nº 142/2025 do Tribunal de Justiça de Minas Gerais afastou a exigência obrigatória da certidão previdenciária de obra para a averbação de baixa de construção, habite-se, demolição e documentos equivalentes, tornando a apresentação da certidão facultativa mediante requerimento do interessado. Esse movimento foi precedido pelo Provimento Conjunto nº 139/2024, que já sinalizava essa direção no estado.
O que isso significa na prática para o dono da obra
A resposta depende do estado onde a obra está localizada e das normas da corregedoria local. Em alguns estados, a CND ainda é exigida de forma obrigatória para a averbação; em outros, passou a ser facultativa. O Provimento nº 142/2025 aplica-se exclusivamente a Minas Gerais, e não há norma federal que tenha generalizado essa dispensa para todos os estados.
Antes de tentar avançar com a averbação sem a certidão, consulte as normas vigentes na corregedoria do estado onde a obra está localizada. Uma orientação técnica de um contador ou advogado especializado pode evitar que o processo seja devolvido pelo cartório por falta de documentação, o que gera retrabalho e custo adicional.
05Quando vale a pena contar com um especialista para destravar a certidão
Uma CND bloqueada não é apenas uma burocracia: ela impede a averbação, trava a entrega do imóvel ao comprador, pode resultar em rescisão contratual e inviabiliza a liberação de financiamento. O atraso na regularização gera custos concretos para o negócio, multas contratuais, juros sobre financiamento parado e perda de prazos críticos são consequências reais para quem deixa a situação se arrastar.
Na prática, os seis motivos descritos acima raramente aparecem de forma isolada. Uma obra pode ter CNO com dado incorreto, DCTFWeb não transmitida e GFIP com divergência ao mesmo tempo. Resolver um ponto sem enxergar o quadro completo leva ao retrabalho: o responsável resolve o CNO, tenta emitir a certidão, descobre que a DCTFWeb está pendente, resolve a DCTFWeb, tenta novamente e se depara com a GFIP divergente. Cada tentativa frustrada consome tempo e aumenta a pressão de quem está com prazo de entrega no pescoço.
Como a Auxílio Contábil resolve esses impedimentos em Palmas e no Tocantins
A Auxílio Contábil atua como parceira especializada em construção civil para construtoras e profissionais da região. O trabalho começa com o mapeamento completo das pendências no e-CAC, identificando todos os pontos de bloqueio em uma única análise. A partir daí, a equipe cuida da regularização do CNO, da aferição no Sero, da transmissão da DCTFWeb e do acompanhamento até a emissão da certidão.
O atendimento consultivo e personalizado reduz o retrabalho que acontece quando o responsável pela obra tenta resolver cada item sem uma visão integrada das pendências. Em vez de descobrir os problemas um por um, o diagnóstico inicial apresenta o mapa completo das pendências e o caminho mais direto para a regularização. Quem está com a certidão travada pode entrar em contato com a equipe da Auxílio Contábil para um diagnóstico da situação antes de perder mais tempo no processo.
06Conclusão
Agora que você sabe o que impede a emissão da CND de obra, fica mais fácil agir com método. Os seis motivos são: matrícula no CNO ausente ou com dados incorretos, aferição não concluída no Sero, débitos previdenciários em aberto, DCTFWeb não transmitida, GFIP não entregue ou com valores divergentes, e inconsistências cadastrais no CNPJ ou no responsável técnico. Cada um deles tem um caminho de regularização definido, e o relatório de situação fiscal no e-CAC é o ponto de partida obrigatório para identificar qual problema está ocorrendo na sua obra.
Identificar o motivo correto é o primeiro passo. Agir com método é o que garante a regularização em tempo hábil. Tentar resolver sem saber exatamente o que o sistema está apontando gera mais demora do que a própria pendência original, o e-CAC tem as informações, mas é preciso saber lê-las e traduzir cada apontamento em ação concreta.
Quem conhece as causas e age de forma organizada regulariza a situação e obtém a certidão dentro do prazo necessário. Quem precisa de apoio para fazer isso com segurança e sem retrabalho pode contar com a Auxílio Contábil, referência em contabilidade e consultoria empresarial para a construção civil em Palmas e em todo o Tocantins.
07Perguntas frequentes sobre o que impede a emissão da CND de obra
O que impede a emissão da CND de obra com mais frequência?
Os bloqueios mais comuns são: matrícula no CNO ausente ou com dados incorretos, aferição não concluída no Sero, débitos previdenciários em aberto, DCTFWeb não transmitida, GFIP com divergências e inconsistências cadastrais no CNPJ ou no responsável técnico.
Como saber exatamente o que está impedindo a emissão da minha CND de obra?
Acesse o e-CAC com login Gov.br, localize o serviço de construção civil, selecione a obra pelo número do CNO e consulte o relatório de situação fiscal. O sistema da Receita Federal indica o motivo do bloqueio nessa tela.
A CPEN substitui a CND de obra para averbação em cartório?
Em muitos casos, sim. A CPEN é emitida quando há débitos com exigibilidade suspensa, como parcelamentos ativos. Para averbação e financiamento, é aceita na maior parte das situações. Verifique as normas da corregedoria do estado onde a obra está localizada antes de avançar.
Qual é a ordem correta para regularizar a CND de obra?
Corrija primeiro o CNO, depois conclua a aferição no Sero para obter o número de ordem, regularize os débitos apurados (quitação ou parcelamento), transmita a DCTFWeb e, por fim, verifique se a GFIP está consistente. Somente então consulte o relatório de situação fiscal para confirmar a liberação.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →