Qual a diferença entre Lucro Real e Presumido? Essa é a pergunta que todo empresário precisa responder assim que ultrapassa o limite do Simples Nacional ou descobre que seu CNAE não permite mais esse regime. A maioria faz uma pesquisa rápida, não compreende a diferença de verdade e acaba escolhendo com base em intuição. O problema é que a escolha errada pode significar pagar impostos a mais durante doze meses inteiros, sem perceber, e sem poder corrigir no meio do caminho.
A diferença entre os dois regimes não é apenas terminológica. Ela define como o IRPJ e a CSLL são calculados, como o PIS e a COFINS são apurados e qual estrutura contábil sua empresa precisa manter. Dependendo do perfil do negócio, a distância entre um regime e outro pode representar dezenas de milhares de reais por ano. Aqui na Auxílio Contábil, acompanhamos esse tipo de decisão com empresários em Palmas e em todo o Tocantins, e a análise raramente é simples: ela exige olhar os números reais da empresa.
Este artigo explica como cada regime funciona, com exemplos numéricos concretos, e apresenta um caminho claro para você entender qual opção faz mais sentido para o seu negócio. Sem enrolação.
01Por que a escolha do regime impacta direto no caixa
O regime tributário não é um detalhe burocrático que o contador resolve sozinho. É uma das decisões financeiras mais relevantes do ano para a empresa, porque determina a base sobre a qual o IRPJ e a CSLL são calculados todos os meses ou trimestres. Essa diferença pode representar uma variação expressiva na carga tributária total, e o impacto cresce na medida em que a receita e as margens da empresa aumentam.
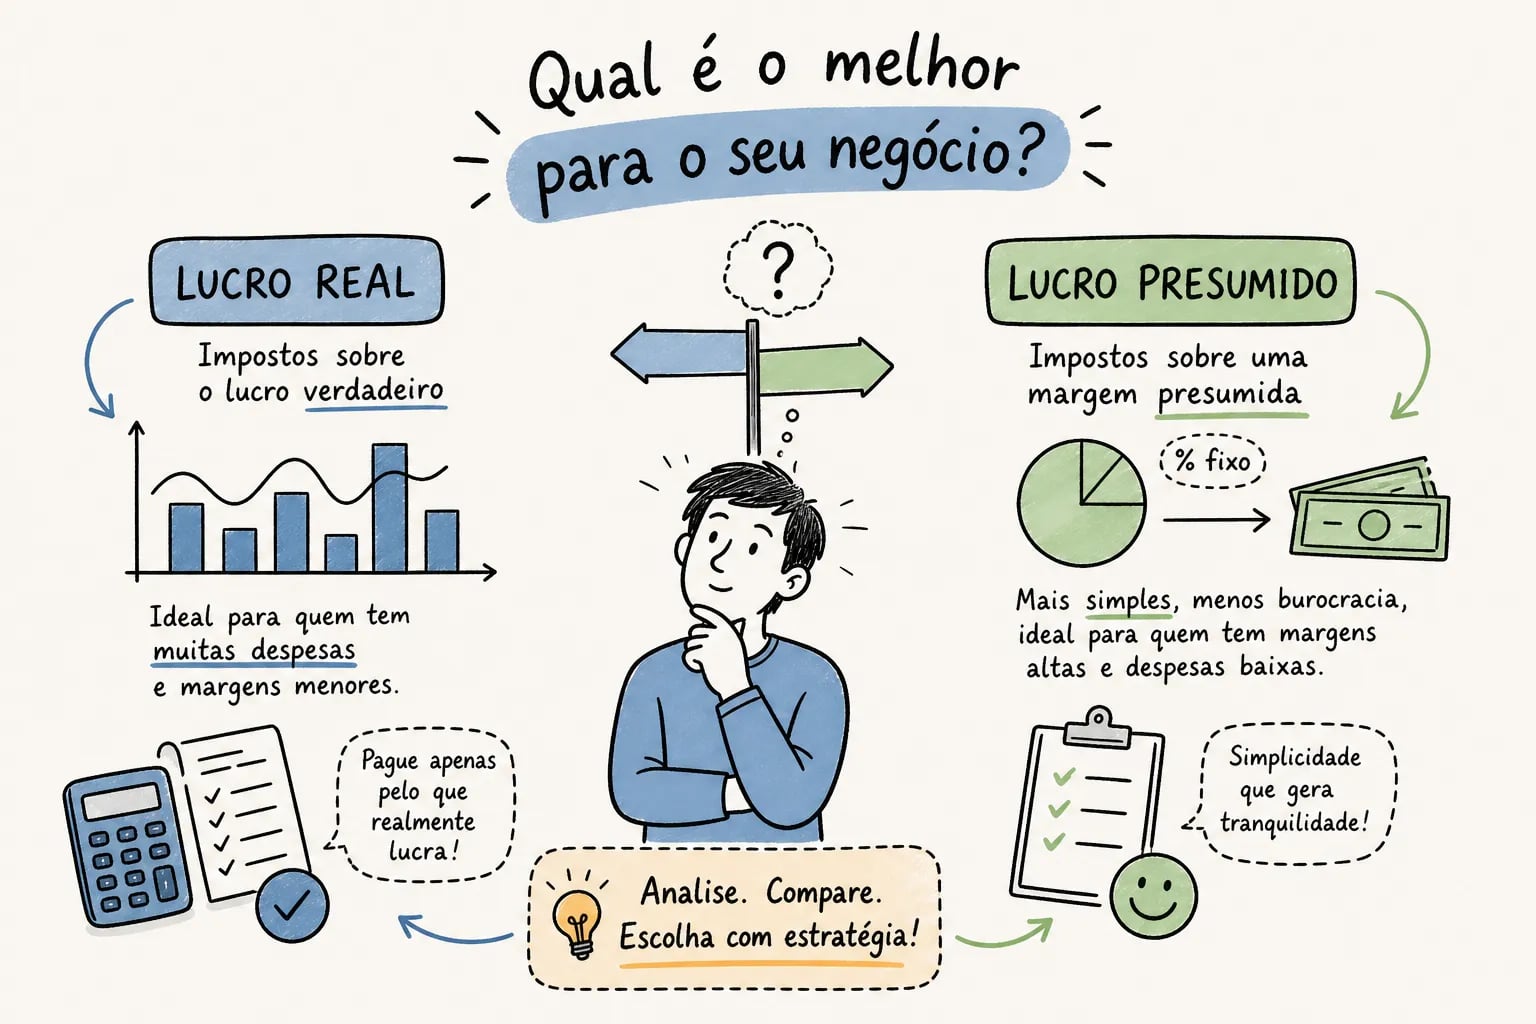
Tanto o Lucro Real quanto o Lucro Presumido se destinam a pessoas jurídicas que estão fora do Simples Nacional. Ambos apuram IRPJ e CSLL, e ambos convivem com PIS, COFINS, ISS e ICMS conforme a atividade. A diferença central está na forma de calcular a base tributável: um parte de uma margem estimada pela Receita Federal, o outro parte do lucro que a empresa efetivamente apurou.
Quando o Simples Nacional deixa de ser uma opção
Há três situações principais em que a empresa precisa escolher entre Lucro Real e Lucro Presumido. A primeira é quando a receita bruta ultrapassa o teto do Simples Nacional, verifique o limite vigente no Portal do Simples Nacional, pois ele pode ser atualizado por lei. A segunda é quando a atividade da empresa é vedada pelo regime simplificado, como ocorre com determinadas prestadoras de serviços financeiros ou com empresas que possuem sócio pessoa jurídica no quadro societário, conforme a legislação que rege o Simples. A terceira, menos frequente, é quando a própria empresa conclui, após análise tributária, que um dos regimes do lucro gera carga menor do que o Simples Nacional para o seu perfil específico.
02Qual a diferença entre Lucro Real e Presumido na prática
Para entender essa diferença na prática, é preciso analisar como cada regime chega à base de cálculo do IRPJ e da CSLL, e o que muda no PIS e na COFINS. As próximas seções detalham o funcionamento de cada um.
03Como funciona o Lucro Presumido: a lógica da margem estimada
No Lucro Presumido, a Receita Federal não analisa quanto a empresa realmente lucrou. Ela aplica um percentual fixo sobre a receita bruta para estimar qual seria a margem de lucro da atividade e tributa sobre esse valor estimado. Isso simplifica bastante o cálculo, mas cria uma armadilha para empresas cuja margem real é menor do que o percentual presumido.
Os percentuais de presunção por tipo de atividade
Os percentuais aplicados sobre a receita bruta para formar a base de cálculo do IRPJ e da CSLL variam conforme a natureza da atividade, de acordo com a legislação federal:
| Atividade | Presunção IRPJ | Presunção CSLL |
|---|---|---|
| Comércio | 8% | 12% |
| Indústria | 8% | 12% |
| Serviços em geral | 32% | 32% |
| Transporte de cargas | 8% | 12% |
| Serviços hospitalares | 8% | 12% |
Para serviços em geral, a Receita estima que 32% da receita bruta é lucro. Se a sua empresa de serviços tem margem real acima de 32%, o Lucro Presumido pode ser vantajoso. Se a margem for menor, você está pagando IRPJ e CSLL sobre um lucro que não existiu.
Da base presumida ao imposto devido
O cálculo segue uma sequência direta. Primeiro, aplica-se o percentual de presunção sobre a receita bruta trimestral para obter a base de cálculo. Em seguida, incidem as alíquotas: 15% de IRPJ sobre a base, mais adicional de 10% sobre a parcela que ultrapassar R$ 60.000 no trimestre. Para a CSLL, a alíquota é de 9% sobre a base presumida. O resultado contábil real da empresa não entra nessa conta: a tributação ocorre mesmo que o lucro efetivo seja menor do que o estimado.
Limite de receita e quem pode optar
O Lucro Presumido está disponível para empresas com receita bruta de até R$ 78 milhões no ano-calendário anterior, conforme previsto na legislação federal. Além desse limite, a empresa não pode estar enquadrada em nenhum dos casos de obrigatoriedade do Lucro Real. Para empresas dentro desse teto e sem restrições, a opção é feita no início do período-base e vale para o ano inteiro.
04Como funciona o Lucro Real: imposto sobre o resultado de verdade
No Lucro Real, a base de cálculo do IRPJ e da CSLL é o lucro líquido contábil efetivamente apurado, ajustado por adições, exclusões e compensações previstas na legislação. Isso significa que a tributação reflete com muito mais precisão o que aconteceu economicamente na empresa. Se o negócio teve prejuízo, não há IRPJ a pagar naquele período.
O ajuste contábil-fiscal: LALUR, adições e exclusões
O controle desse ajuste é feito no LALUR, o Livro de Apuração do Lucro Real. O processo parte do resultado contábil e aplica as correções exigidas pela legislação fiscal. Em forma simplificada:
- Lucro contábil do período
- Mais adições: despesas contabilizadas que não são dedutíveis fiscalmente
- Menos exclusões: receitas contabilizadas que não compõem a base tributável
- Menos compensações: prejuízos fiscais de períodos anteriores, dentro do limite legal
- Igual à base tributável para IRPJ e CSLL
Sobre essa base ajustada, aplicam-se as mesmas alíquotas: 15% de IRPJ, adicional de 10% sobre o que exceder R$ 20.000 mensais, e 9% de CSLL. A escrituração contábil precisa ser completa e feita em dia, porque é ela que sustenta todo esse cálculo.
Quem é obrigado ao Lucro Real
Algumas empresas são obrigadas a adotar o Lucro Real por determinação legal, independentemente do faturamento. Os principais casos são:
- Receita total acima de R$ 78 milhões no ano anterior;
- Instituições financeiras e equiparadas, como bancos, seguradoras, cooperativas de crédito, empresas de arrendamento mercantil e de fomento comercial;
- Empresas com lucros, rendimentos ou ganhos de capital originados no exterior;
- Empresas que usufruam de benefícios fiscais de isenção ou redução do IRPJ.
Fora dessas hipóteses, a empresa pode optar pelo regime de forma voluntária.
A compensação de prejuízos como diferencial estratégico
Um dos maiores diferenciais do Lucro Real é a possibilidade de compensar prejuízos fiscais de períodos anteriores. Se a empresa apurou prejuízo em um trimestre, não paga IRPJ naquele período. Nos trimestres seguintes com lucro, pode deduzir até 30% do lucro tributável a título de compensação dos prejuízos acumulados, conforme previsto na legislação. O saldo não utilizado permanece registrado na Parte B do LALUR para uso futuro. Esse mecanismo simplesmente não existe no Lucro Presumido.
05PIS e COFINS: a diferença entre Lucro Real e Presumido que pode mudar o total de impostos
A diferença entre Lucro Real e Presumido vai além do IRPJ e da CSLL. A escolha do regime também define como o PIS e a COFINS são apurados, e essa distinção tem impacto direto no total de tributos pagos, especialmente para empresas com alto volume de compras e insumos operacionais.
Regime cumulativo e não cumulativo: alíquotas de PIS e COFINS
No Lucro Presumido, o PIS e a COFINS são apurados pelo regime cumulativo, com alíquotas de 0,65% e 3% sobre a receita bruta, sem direito a créditos. No Lucro Real, a apuração é pelo regime não cumulativo, com alíquotas nominais mais altas: 1,65% e 7,6%, conforme a legislação federal. A diferença é que, no regime não cumulativo, a empresa desconta créditos calculados sobre insumos, aluguéis, energia elétrica, depreciação de ativos, fretes e outros custos operacionais elegíveis.
Quando os créditos de PIS e COFINS invertem a conta
Para uma empresa de serviços sem muitos custos operacionais, o regime cumulativo do Lucro Presumido tende a resultar em menos PIS e COFINS, porque as alíquotas são menores e o cálculo é mais simples. Para uma indústria ou uma empresa com alto volume de insumos tributados, os créditos do regime não cumulativo podem reduzir substancialmente o valor final a recolher, mesmo com alíquotas nominais maiores. A carga efetiva de PIS e COFINS no Lucro Real pode ser menor do que no Lucro Presumido quando os créditos são expressivos, esse é um dos pontos que mais surpreende empresários na primeira análise comparativa.
06Obrigações acessórias: o que muda na rotina contábil
A escolha do regime não afeta apenas os impostos pagos, mas também a estrutura contábil que a empresa precisa manter. O Lucro Real exige uma contabilidade mais robusta, o que impacta o custo e a complexidade da gestão fiscal. O Lucro Presumido é menos exigente, mas não dispensa obrigações relevantes.
O que o Lucro Presumido exige
No Lucro Presumido, a empresa é obrigada a entregar a ECF (Escrituração Contábil Fiscal) anualmente e a DCTF com as demais declarações acessórias federais. A ECD (Escrituração Contábil Digital), que substitui os livros Diário e Razão físicos, é obrigatória em casos específicos, como quando a empresa distribui lucros sem manter escrituração contábil completa. Na prática, mesmo sem obrigatoriedade formal em todos os cenários, manter escrituração contábil completa no Lucro Presumido é recomendável para proteger a empresa em caso de fiscalização e para embasar decisões de gestão.
Por que o Lucro Real exige uma contabilidade mais completa
No Lucro Real, a escrituração contábil completa não é uma recomendação: é condição para a própria apuração do imposto. A ECD é obrigatória e a ECF é mais detalhada, incluindo o preenchimento do LALUR com todos os ajustes ao resultado contábil. A escrituração precisa ser feita em dia porque a base tributável é construída mês a mês ou trimestre a trimestre. Isso significa que o contador precisa estar muito mais presente na rotina da empresa. O custo contábil tende a ser maior, mas pode ser compensado quando a economia tributária supera esse investimento, o que depende dos números concretos de cada negócio, em especial das margens e do volume de créditos de PIS e COFINS.
07Perfil de empresa ideal para cada regime
Não existe uma resposta universal para qual regime é melhor. O que existe é um conjunto de características do negócio que favorece cada opção. A análise precisa considerar margem de lucro, volume de insumos, histórico de resultados e projeções futuras.
Quando o Lucro Presumido costuma ser mais vantajoso
O Lucro Presumido tende a ser a melhor opção para empresas de serviços com margem de lucro real superior aos percentuais de presunção. Um advogado autônomo que transformou o escritório em pessoa jurídica, por exemplo, pode ter margem de 50% ou mais: ao ser tributado sobre 32% da receita, ele paga IRPJ e CSLL sobre uma base menor do que o lucro real. Além disso, empresas com poucos insumos tributados, que aproveitariam pouco os créditos de PIS e COFINS do regime não cumulativo, geralmente economizam com as alíquotas menores do regime cumulativo. A previsibilidade no recolhimento também é um fator: conhecendo a receita do período, já se sabe o imposto a pagar.
Quando o Lucro Real tende a compensar
O Lucro Real é o caminho natural quando a margem de lucro real da empresa é inferior ao percentual de presunção aplicável à sua atividade. Uma distribuidora com margem de 4% no comércio seria tributada no Lucro Presumido sobre 8% da receita, o dobro do lucro real. Empresas que enfrentam períodos de prejuízo também se beneficiam do Lucro Real, porque não pagam IRPJ nesses períodos e ainda acumulam o saldo de prejuízo para compensação futura. Negócios com alto volume de compras de insumos, energia elétrica e aluguéis pagos a pessoa jurídica costumam gerar créditos expressivos de PIS e COFINS que tornam o regime não cumulativo muito mais competitivo, e esse conjunto de fatores precisa ser medido com os números reais da empresa.
08Simulação prática: comparando a carga tributária nos dois regimes
Teoria é útil, mas número concreto é o que realmente ajuda na decisão. Os dois exemplos abaixo usam empresas fictícias com perfis realistas para mostrar o impacto de cada regime no imposto efetivamente pago.
Exemplo 1: empresa de consultoria com margem alta
Cenário: empresa de consultoria com receita bruta trimestral de R$ 125.000 (R$ 500.000 anuais) e lucro líquido de R$ 250.000 no ano, representando margem de 50%.
Lucro Presumido (trimestral, receita de R$ 125.000):
- Base IRPJ: 32% de R$ 125.000 = R$ 40.000
- IRPJ: 15% de R$ 40.000 = R$ 6.000 (sem adicional, pois não ultrapassa R$ 60.000)
- Base CSLL: 32% de R$ 125.000 = R$ 40.000
- CSLL: 9% de R$ 40.000 = R$ 3.600
- IRPJ + CSLL no trimestre: R$ 9.600, ou R$ 38.400 anuais
Lucro Real (base: lucro ajustado de R$ 62.500 por trimestre):
- IRPJ: 15% de R$ 62.500 = R$ 9.375 (sem adicional relevante no trimestre)
- CSLL: 9% de R$ 62.500 = R$ 5.625
- IRPJ + CSLL no trimestre: R$ 15.000, ou R$ 60.000 anuais
Nesse cenário, o Lucro Presumido resulta em carga de IRPJ e CSLL significativamente menor, porque a base estimada (32% da receita) é inferior ao lucro real da empresa (50%). A margem alta favorece claramente o regime de presunção.
Exemplo 2: distribuidora com margem apertada
Cenário: empresa de distribuição com receita bruta trimestral de R$ 250.000 (R$ 1.000.000 anuais) e lucro líquido de R$ 40.000 no ano, representando margem de 4%.
Lucro Presumido (trimestral, receita de R$ 250.000):
- Base IRPJ: 8% de R$ 250.000 = R$ 20.000
- IRPJ: 15% de R$ 20.000 = R$ 3.000
- Base CSLL: 12% de R$ 250.000 = R$ 30.000
- CSLL: 9% de R$ 30.000 = R$ 2.700
- IRPJ + CSLL no trimestre: R$ 5.700, ou R$ 22.800 anuais
Lucro Real (base: lucro ajustado de R$ 10.000 por trimestre):
- IRPJ: 15% de R$ 10.000 = R$ 1.500
- CSLL: 9% de R$ 10.000 = R$ 900
- IRPJ + CSLL no trimestre: R$ 2.400, ou R$ 9.600 anuais
Nesse cenário, o Lucro Presumido tributa o equivalente a R$ 80.000 de lucro estimado anual (8% da receita), quando o lucro real foi de apenas R$ 40.000. A empresa pagaria o dobro do necessário em IRPJ e CSLL se optasse pelo regime de presunção. A diferença de R$ 13.200 anuais só em IRPJ e CSLL já justifica uma análise aprofundada com o contador, sem contar o impacto diferente no PIS e na COFINS.
09Como decidir: perguntas para orientar sua análise
A simulação numérica é o ponto de partida, não a resposta final. A decisão acertada exige uma análise completa do perfil da empresa, incluindo projeções de receita e margem para os meses seguintes, o volume de insumos e despesas que geram créditos de PIS e COFINS, e o histórico de resultados dos últimos períodos.
Perguntas para orientar a conversa com seu contador
Antes de falar com o contador, vale refletir sobre alguns pontos concretos do seu negócio:
- Qual é a margem de lucro real do seu negócio comparada ao percentual de presunção? Se a margem real for menor do que o percentual estimado, o Lucro Real tende a ser mais econômico. Se for maior, o Lucro Presumido costuma ser vantajoso.
- Sua empresa tem custos expressivos com insumos, aluguéis, energia ou depreciação de ativos? Se sim, os créditos de PIS e COFINS no regime não cumulativo podem compensar as alíquotas nominais maiores e tornar o Lucro Real mais atrativo no cômputo total.
- Existe risco de prejuízo em algum período do ano? Negócios sazonais ou em fase de expansão com custos crescentes podem se beneficiar da possibilidade de não pagar IRPJ nos períodos negativos, característica exclusiva do Lucro Real.
Por que essa decisão precisa de um contador especializado
A opção pelo regime tributário é feita uma única vez por ano, no início do período-base, e não pode ser alterada durante o exercício. Um erro de escolha significa conviver com a tributação mais cara por doze meses inteiros. Não é uma decisão para ser tomada com base em uma pesquisa rápida ou na escolha do regime que o “colega de mercado” usa: cada empresa tem uma estrutura de custos, uma margem e um perfil de receitas diferente.
Na Auxílio Contábil, esse diagnóstico tributário faz parte do trabalho consultivo que realizamos com empresários em Palmas e em todo o Tocantins. Oferecemos uma análise personalizada que compara os dois regimes com os números reais da sua empresa, orienta na migração quando necessário e acompanha a escrituração ao longo do ano, tudo dentro da legislação vigente. Se você quer entender qual regime faz mais sentido para a sua empresa, fale com a Auxílio Contábil agora mesmo.
10A decisão mais barata que sua empresa pode tomar
Agora que você já entende qual a diferença entre Lucro Real e Presumido, fica mais claro por que essa escolha vai muito além do nome. Ela determina a base de cálculo do IRPJ e da CSLL, define como o PIS e a COFINS são apurados e exige estruturas contábeis distintas. Não existe um regime universalmente melhor: existe o mais adequado para o perfil do seu negócio, e esse perfil muda com o tempo.
Uma empresa de serviços com margem alta e poucos insumos tende a economizar no Lucro Presumido. Uma distribuidora com margem apertada, ou qualquer empresa sujeita a períodos de prejuízo, geralmente se sai melhor no Lucro Real. O PIS e a COFINS entram como fator decisivo quando os créditos do regime não cumulativo são expressivos. E as obrigações acessórias mais rígidas do Lucro Real precisam ser pesadas contra a economia tributária que ele pode proporcionar.
Este artigo oferece o entendimento necessário para você chegar a essa conversa preparado. Mas a decisão acertada vem de quem conhece os números da sua empresa de dentro para fora. A Auxílio Contábil está em Palmas exatamente para ser esse parceiro, com um atendimento que vai além da contabilidade e entra de verdade na estratégia do seu negócio.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →