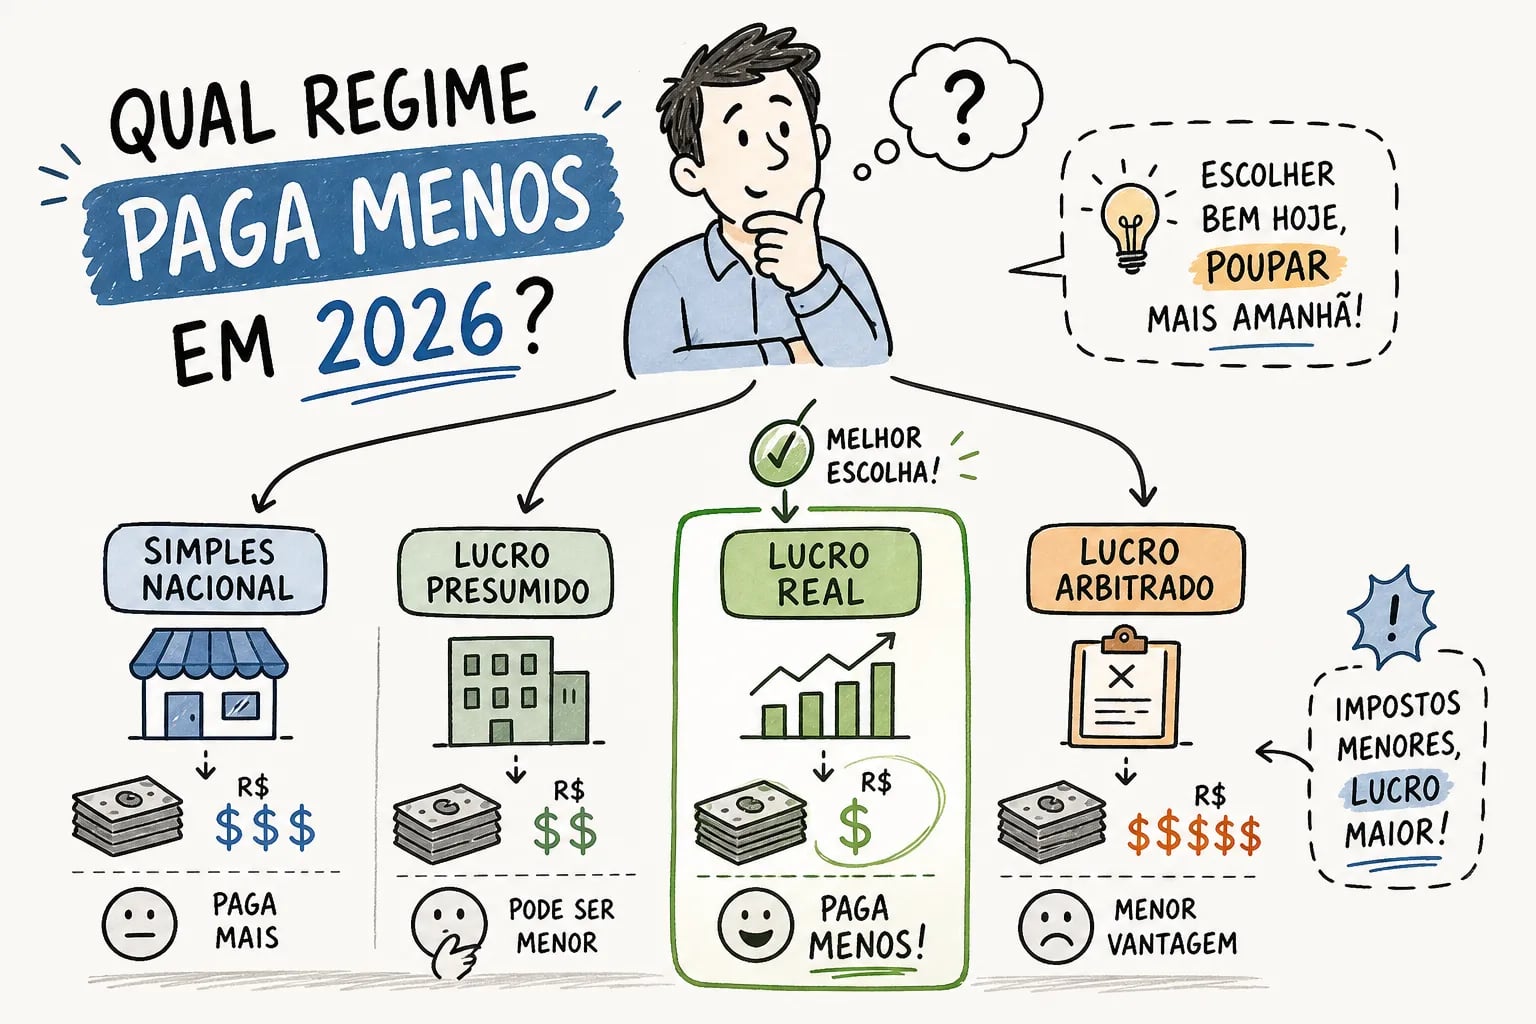
Pagar menos imposto de forma legal é uma meta de todo empresário, mas a resposta para qual regime tributário paga menos imposto não é a mesma para todas as empresas. Ela muda conforme o faturamento, a margem real do negócio e o tipo de atividade. Escolher errado significa pagar mais do que o necessário, mês após mês, sem perceber onde o dinheiro está saindo.
Essa é, de longe, a pergunta que mais chega à Auxílio Contábil, em Palmas, especialmente de donos de empresa que estão crescendo ou revisando os custos pela primeira vez. E faz sentido: a legislação é densa, as tabelas confundem, e muita gente toma a decisão com base na indicação de outra empresa sem verificar se o perfil é sequer parecido.
Este artigo entrega o que você precisa para decidir com clareza: uma comparação prática entre os três regimes tributários, simulações numéricas para três perfis de empresa em Palmas, os critérios que definem o ponto de equilíbrio entre as opções e os passos concretos para revisar ou mudar sua tributação em 2026.
01Por que o regime tributário errado é um vazamento silencioso no caixa
Muitas empresas entram em um regime no momento da abertura e permanecem nele por anos, sem uma revisão criteriosa. O problema é que o perfil tributário do negócio muda: o faturamento cresce, a margem oscila, a atividade se diversifica. A equação que era favorável há três anos pode estar consumindo caixa hoje.
Para tornar isso concreto: uma diferença de 4 a 8 pontos percentuais na carga tributária efetiva, sobre um faturamento de R$ 600 mil anuais, representa entre R$ 24 mil e R$ 48 mil pagos a mais em imposto por ano, um custo estimado com base em variações típicas observadas entre regimes para o mesmo perfil de atividade. É o preço do regime errado, repetido ano após ano, sem que ninguém no negócio identifique o problema.
Outro ponto que gera confusão é a diferença entre alíquota nominal e carga tributária efetiva. A alíquota nominal é o percentual que aparece na tabela. A carga efetiva é o que a empresa realmente paga, dividido pela receita total. Esses dois números raramente coincidem, e é a carga efetiva que determina se um regime é vantajoso ou não para o seu perfil específico.
02Os três regimes em resumo: o que muda na prática
Antes de comparar números, é importante entender o que cada regime faz de diferente. As regras de base de cálculo determinam quem paga mais ou menos em cada situação, e ignorar essa lógica leva a comparações incorretas.
Simples Nacional: um DAS no lugar de vários tributos
O Simples Nacional reúne IRPJ, CSLL, PIS, COFINS, ISS ou ICMS e CPP em uma única guia mensal, o DAS. A alíquota efetiva é calculada com base na receita bruta acumulada dos últimos 12 meses (RBT12), usando a fórmula: alíquota efetiva = (RBT12 × alíquota nominal da faixa, menos a parcela a deduzir) dividido pelo RBT12. A simplicidade operacional é real, mas não significa, necessariamente, menor imposto, especialmente para MEI, ME e pequenas empresas que já ultrapassaram determinadas faixas de faturamento.
Lucro Presumido: margem fixada por lei, sem surpresas
No Lucro Presumido, o governo estabelece que a empresa lucra um percentual fixo da receita: 8% para comércio e indústria, 32% para serviços em geral. Sobre esse lucro presumido incidem IRPJ a 15% (mais adicional de 10% sobre o que exceder o limite anual) e CSLL a 9%. Somam-se ainda PIS a 0,65% e COFINS a 3% sobre a receita bruta. O regime é previsível e simples de calcular, mas torna-se desvantajoso quando a margem real da empresa fica abaixo do percentual de presunção.
Lucro Real: você tributa o que realmente lucrou
No Lucro Real, IRPJ e CSLL incidem sobre o lucro contábil apurado, ajustado pelas adições e exclusões previstas em lei. PIS e COFINS passam para o regime não cumulativo, com alíquotas de 1,65% e 7,6%, mas com direito a créditos sobre insumos e despesas elegíveis. É o único regime em que uma margem baixa ou um período de prejuízo reduz diretamente o imposto. Em contrapartida, exige escrituração contábil completa e gera mais obrigações acessórias.
03Qual regime tributário paga menos imposto? Entenda os fatores decisivos
Não existe uma resposta única. O regime mais vantajoso depende de três variáveis centrais que, juntas, determinam o ponto de equilíbrio para cada perfil de empresa. Compreendê-las permite fazer uma pré-análise antes de buscar um diagnóstico tributário detalhado, e é o ponto de partida para qualquer PJ que queira escolher o regime tributário certo.
Faturamento anual
O faturamento define o acesso ao Simples Nacional e determina em qual faixa de alíquota efetiva a empresa se enquadra. Acima de certos limites por atividade, o Lucro Presumido ou o Lucro Real passam a ser obrigatórios ou mais econômicos. Para microempresas e empresas de pequeno porte, o Simples tende a ser competitivo nos primeiros anos, mas essa vantagem diminui à medida que o faturamento cresce e as alíquotas efetivas sobem nas faixas mais altas.
Margem operacional real
Empresas com margem acima do percentual de presunção tendem a pagar menos no Lucro Presumido. Abaixo desse percentual, o Lucro Real costuma ganhar a comparação. O Simples é competitivo especialmente em faturamentos menores, onde as alíquotas efetivas ainda são baixas. Conhecer a margem real do negócio, e não apenas a receita, é o que separa uma escolha fundamentada de um chute com consequências fiscais.
Tipo de atividade e enquadramento no Simples
Uma empresa de serviços no Anexo V paga alíquotas muito superiores às de uma empresa de comércio no Anexo I com o mesmo faturamento. A atividade determina o ponto de equilíbrio entre os regimes, e, no caso do Simples, define também se o Fator R pode reduzir a carga ao migrar do Anexo V para o Anexo III. Antes de decidir, é essencial confirmar em qual anexo a atividade se enquadra e se há acesso ao Simples Nacional.
Antes de solicitar qualquer diagnóstico, vale responder a estas perguntas com os números reais da empresa: Qual o faturamento acumulado nos últimos 12 meses? Qual a margem operacional média? A atividade tem acesso ao Simples Nacional e em qual anexo se enquadra? A folha de pagamento representa 28% ou mais do faturamento (Fator R)? Existem prejuízos fiscais acumulados? Há insumos ou despesas que gerariam créditos de PIS e COFINS no regime não cumulativo? Essas respostas com dados reais são o ponto de partida para qualquer análise tributária séria.
04Simples Nacional em 2026: vantagens reais e onde ele perde força
O limite geral do Simples Nacional permanece em R$ 4,8 milhões anuais de receita bruta acumulada, com sublimite de R$ 3,6 milhões para ICMS e ISS dentro do DAS. As empresas são enquadradas em cinco anexos conforme a atividade: Anexo I para comércio (4% a 19%), Anexo II para indústria (4,5% a 30%), Anexo III para serviços de instalação, manutenção e contabilidade, entre outros (6% a 33%), Anexo IV para construção civil e advocacia (4,5% a 33%) e Anexo V para tecnologia, publicidade e engenharia (15,5% a 30,5%).
O efeito do Fator R para empresas de serviços
Empresas do Anexo V podem migrar para o Anexo III quando o Fator R, a divisão da folha de salários dos últimos 12 meses pela receita bruta do mesmo período, atinge 28% ou mais. Essa migração reduz significativamente a carga tributária, porque as alíquotas do Anexo III são bem menores que as do Anexo V. Isso é especialmente relevante para empresas de tecnologia, publicidade e engenharia em Palmas que possuem folha expressiva em relação ao faturamento.
Quando o Simples deixa de ser o mais econômico
Com faturamento acima de R$ 720 mil anuais em serviços do Anexo V sem Fator R, a alíquota efetiva pode superar 16%, tornando o Lucro Presumido mais competitivo. No Anexo III, a faixa 5 (de R$ 1,8 milhão a R$ 3,6 milhões) tem alíquota nominal de 21%, com parcela a deduzir de R$ 125.640, resultando em alíquotas efetivas entre 16% e 21% dependendo do faturamento exato. Nessa faixa, a comparação com o Presumido se torna indispensável.
05Lucro Presumido: tributação previsível com percentuais fixos
Para estimar a carga no Lucro Presumido, o ponto de partida é a atividade da empresa. Comércio e indústria têm presunção de 8% para IRPJ e 12% para CSLL. Serviços em geral têm presunção de 32% para ambos. Sobre a base presumida incidem IRPJ a 15% e CSLL a 9%, acrescidos de PIS a 0,65% e COFINS a 3% sobre a receita bruta total. O ISS segue a alíquota municipal: em Palmas, 3% para tecnologia e consultoria e 5% para construção civil.
Para quem essa conta favorece
O Presumido é vantajoso quando a margem real da empresa é igual ou superior ao percentual de presunção. Um prestador de serviços com margem real de 35% paga IRPJ e CSLL sobre uma base presumida de 32%, o que significa tributar menos do que o lucro efetivo: esse é o ponto ótimo do regime. Para empresas de serviços com faturamento entre R$ 1,2 milhão e R$ 3,6 milhões enquadradas no Anexo V do Simples, o Presumido tende a ser mais atraente quando o Fator R não atinge 28%.
A armadilha da presunção alta com margem baixa
Se a empresa tem margem real de 10% e está no Lucro Presumido para serviços, ela paga imposto sobre uma base de 32%, ou seja, tributa mais do que lucrou. Nesse cenário, o Lucro Real é quase sempre mais vantajoso. Essa é uma das análises que mais surpreende os empresários que nunca fizeram um comparativo entre regimes: eles descobrem que estão pagando imposto sobre um lucro que a empresa nunca teve.
06Lucro Real: quando apurar o lucro efetivo reduz a conta de imposto
No Lucro Real, IRPJ e CSLL incidem sobre o resultado contábil ajustado pelas adições e exclusões previstas em lei. A carga combinada dos dois tributos pode chegar a 34% do lucro, mas esse percentual incide sobre o lucro, não sobre a receita. Para uma empresa com margem de 10%, isso representa uma carga efetiva de 3,4% sobre o faturamento, valor muito inferior ao que o Presumido entregaria na mesma situação.
Compensação de prejuízos e sua importância prática
No Lucro Real, prejuízos fiscais acumulados podem ser compensados com lucros futuros, respeitado o limite de 30% do lucro tributável em cada período. Esse mecanismo representa uma vantagem concreta para empresas em fase de expansão, com alto investimento inicial, ou em setores com ciclos de receita irregulares. Nos outros regimes, o imposto incide sobre a receita ou sobre uma presunção, independentemente do resultado real do período.
Em que situações o Lucro Real costuma ganhar a comparação
Empresas com margem operacional abaixo de 10% a 15%, em setores como construção civil, transporte, distribuição e alguns serviços com alto custo operacional, tendem a pagar menos no Lucro Real do que no Presumido. Além disso, empresas de grande porte com faturamento elevado frequentemente se beneficiam do Lucro Real, e muitas empresas menores já encontram vantagem nesse regime antes de atingir qualquer limite legal, simplesmente porque a margem real está bem abaixo do percentual de presunção aplicável.
07Simulações práticas: qual regime tributário paga menos imposto por perfil de empresa
O comparativo abaixo usa três perfis de empresas em Palmas e no Tocantins para mostrar como os regimes se comportam com dados concretos, em vez de médias genéricas. Os valores são estimativas calculadas com base nas alíquotas vigentes em 2026 e na alíquota de ISS do município de Palmas.
Cenário 1: prestadora de serviços de TI com R$ 500 mil/ano e margem de 30%
Uma empresa de tecnologia enquadrada no Anexo V do Simples, com RBT12 de R$ 500 mil (faixa 3), tem alíquota efetiva de 17,52%, resultando em imposto de aproximadamente R$ 87.600 ao ano. Se essa mesma empresa atingir Fator R igual ou superior a 28%, migra para o Anexo III, onde a alíquota efetiva cai para 9,97%, com imposto de R$ 49.860. No Lucro Presumido, a conta fica assim: base presumida de 32% sobre R$ 500 mil = R$ 160 mil; IRPJ de R$ 24 mil, CSLL de R$ 14.400, PIS de R$ 3.250, COFINS de R$ 15 mil e ISS de R$ 15 mil (3%), totalizando R$ 71.650 e carga efetiva de 14,33%.
Resultado: com Fator R ativo, o Simples III é o regime mais vantajoso nesse perfil, com carga de 9,97%. Sem Fator R, o Lucro Presumido (14,33%) supera o Simples V (17,52%) em R$ 15.950 ao ano. O Fator R, nesse cenário, não é detalhe: é a diferença entre o melhor e o pior regime disponível.
Cenário 2: empresa de comércio varejista com R$ 1,8 milhão/ano e margem de 12%
Para o comércio, o Simples Nacional (Anexo I, faixa 4) aplica alíquota efetiva de 9,45% sobre R$ 1,8 milhão, gerando DAS total de R$ 170.100, valor que já inclui o ICMS dentro da guia. No Lucro Presumido, a presunção de 8% para IRPJ gera base de R$ 144 mil e imposto de R$ 21.600; CSLL sobre presunção de 12% (R$ 216 mil) resulta em R$ 19.440; PIS e COFINS somam R$ 65.700. Total federal: R$ 106.740, com taxa efetiva de 5,93%, sem contar o ICMS, que nesse regime é recolhido separadamente e precisa ser somado para uma comparação justa com o DAS do Simples. No Lucro Real, com lucro de R$ 216 mil, IRPJ e CSLL somam R$ 51.840; PIS e COFINS no regime não cumulativo, calculados com aproveitamento de créditos sobre as compras de mercadorias para revenda, chegam a cerca de R$ 45 mil, totalizando aproximadamente R$ 97 mil em tributos federais (5,38%), também com ICMS recolhido à parte.
| Regime | Imposto estimado | Taxa efetiva | Observação |
|---|---|---|---|
| Simples Nacional (Anexo I, faixa 4) | R$ 170.100 | 9,45% | Inclui ICMS no DAS |
| Lucro Presumido | R$ 106.740 | 5,93% | ICMS recolhido separadamente |
| Lucro Real | ~R$ 97.000 | ~5,38% | ICMS separado; PIS/COFINS com créditos sobre compras |
A comparação justa exige considerar que, no Simples, o ICMS já está no DAS, enquanto nos demais regimes ele é recolhido separadamente e eleva a carga total. Ainda assim, para esse perfil de comércio com faturamento de R$ 1,8 milhão, o Lucro Presumido e o Lucro Real entregam carga federal significativamente menor que o DAS do Simples.
Cenário 3: construtora com R$ 3 milhões/ano e margem operacional de 8%
A construção civil no Simples Nacional enquadra-se no Anexo IV, com uma diferença importante: o CPP (INSS patronal) não está incluído no DAS e deve ser recolhido separadamente. Na faixa 5 (de R$ 1,8 milhão a R$ 3,6 milhões), a alíquota efetiva sobre R$ 3 milhões fica em torno de 15,87%, resultando em imposto de R$ 476.220, sem contar o INSS patronal adicional.
No Lucro Presumido, a presunção de 8% para IRPJ (aplicável à construção civil conforme a classificação da receita, sujeita ao CNAE e às regras da Receita Federal) gera base de R$ 240 mil, com IRPJ de R$ 36 mil. CSLL sobre presunção de 12% resulta em R$ 32.400. PIS e COFINS somam R$ 109.500 e ISS (5% em Palmas para construção) chega a R$ 150 mil. Total estimado: R$ 327.900, com taxa efetiva de 10,93%. No Lucro Real, com margem efetiva de 8%, o lucro tributável é R$ 240 mil: IRPJ de R$ 36 mil e CSLL de R$ 21.600 somam R$ 57.600 em tributos sobre o resultado, valor inferior aos R$ 68.400 de IRPJ e CSLL no Presumido. Adicionando PIS e COFINS não cumulativos com créditos sobre materiais de construção e ISS, o total estimado fica próximo de R$ 290 mil.
Para a construtora, o Lucro Real entrega a menor carga do comparativo. Quando a margem real coincide com ou fica abaixo do percentual de presunção, o Presumido tributa sobre uma base que não reflete o resultado real, e o Lucro Real se torna o regime mais adequado. Construtoras com margem apertada e custo elevado de insumos ainda se beneficiam dos créditos de PIS e COFINS, o que amplia a vantagem do Lucro Real nesse perfil.
08Obrigações acessórias e o custo contábil de cada regime
A comparação entre regimes não termina no imposto pago. O custo de conformidade, o que a empresa desembolsa para cumprir as obrigações de cada regime, entra diretamente na conta final. Um regime com imposto ligeiramente menor pode não compensar se o custo contábil for muito superior.
No Simples Nacional, as principais obrigações são o PGDAS-D mensal, a DEFIS anual, emissão de NF-e ou NFS-e, DeSTDA quando aplicável e eSocial. A escrituração contábil é mais simples e a ECD é geralmente facultativa. O custo médio de contabilidade fica entre R$ 300 e R$ 1.500 por mês. No Lucro Presumido, acrescentam-se DCTF, EFD-Contribuições, ECD, ECF e REINF, com escrituração contábil e fiscal mais robusta. O custo contábil médio sobe para R$ 600 a R$ 2.500 mensais.
O Lucro Real exige tudo que o Presumido demanda, acrescido de SPEDs adicionais, controles detalhados de créditos de PIS e COFINS, LALUR e conciliações mensais rigorosas. O custo contábil médio vai de R$ 1.000 a R$ 5.000 por mês. A escolha do regime com menor imposto nominal pode ser consumida pelo custo contábil adicional, especialmente em empresas de menor porte. A comparação correta soma imposto pago mais custo de conformidade.
09Como mudar de regime tributário e o que a Auxílio Contábil faz por você
A mudança de regime tributário tem prazos rígidos e não pode ser feita a qualquer momento. A opção pelo Simples Nacional para o ano corrente deve ser realizada até 31 de janeiro, com efeito retroativo a 1º de janeiro. Para o Lucro Presumido e o Lucro Real, a escolha se formaliza no primeiro recolhimento de IRPJ e CSLL do ano e é irretratável para todo o exercício. Fora desses prazos, a empresa permanece no regime vigente até o próximo exercício fiscal. Vale atenção redobrada: a Receita Federal sinalizou que a opção pelo Simples Nacional para 2027 deverá ser feita entre 1º e 30 de setembro de 2026, alterando o calendário habitual, o que significa que quem estuda uma mudança de regime para o próximo ano precisa agir ainda no segundo semestre de 2026 para não perder o prazo.
A mudança de regime exige análise prévia e não pode ser feita por impulso ou com base em indicações de terceiros sem verificar o perfil do próprio negócio. Migrar para o Lucro Real sem escrituração contábil estruturada, por exemplo, cria passivo fiscal e burocracia que anulam qualquer ganho tributário. A decisão deve vir após um comparativo com os números reais da empresa.
O diagnóstico tributário personalizado da Auxílio Contábil
A Auxílio Contábil, com atendimento presencial e consultivo em Palmas, realiza esse comparativo completo com os dados reais da empresa: faturamento dos últimos 12 meses, margem operacional, atividade, folha de pagamento, créditos disponíveis e obrigações acessórias já cumpridas. O resultado é uma simulação personalizada, igual às apresentadas neste artigo, mas com os números reais do seu negócio, que mostra com clareza qual regime gera menor carga tributária no próximo exercício.
Para empresários em Palmas e no Tocantins que querem saber exatamente em qual regime deveriam estar, o próximo passo é uma conversa com a equipe da Auxílio Contábil. O atendimento é consultivo desde o primeiro contato: nada de respostas genéricas, só análise com base nos seus números.
10Conclusão: qual regime tributário paga menos imposto para o seu negócio?
Determinar qual regime tributário paga menos imposto exige olhar para os números reais do próprio negócio, faturamento, margem operacional e tipo de atividade. Não existe resposta universal, e é justamente essa armadilha que leva tantas empresas a permanecerem por anos em um regime inadequado sem perceber o custo.
O diagnóstico tributário correto parte dos dados reais da empresa e de um contador que saiba fazer a conta completa: imposto pago mais custo de conformidade, com as alíquotas e regras vigentes em 2026. Estimativas baseadas em médias de mercado ou na experiência de outro segmento levam a decisões equivocadas, cada perfil tem seu ponto de equilíbrio e cada ponto percentual de carga efetiva tem impacto direto no resultado do negócio.
Se você ainda não fez esse comparativo com os dados reais da sua empresa, o segundo semestre de 2026 é a janela ideal para planejar o regime do próximo exercício com tempo suficiente para estruturar a transição. Entre em contato com a Auxílio Contábil e descubra, com simulação personalizada, qual regime paga menos imposto para o seu negócio específico.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →