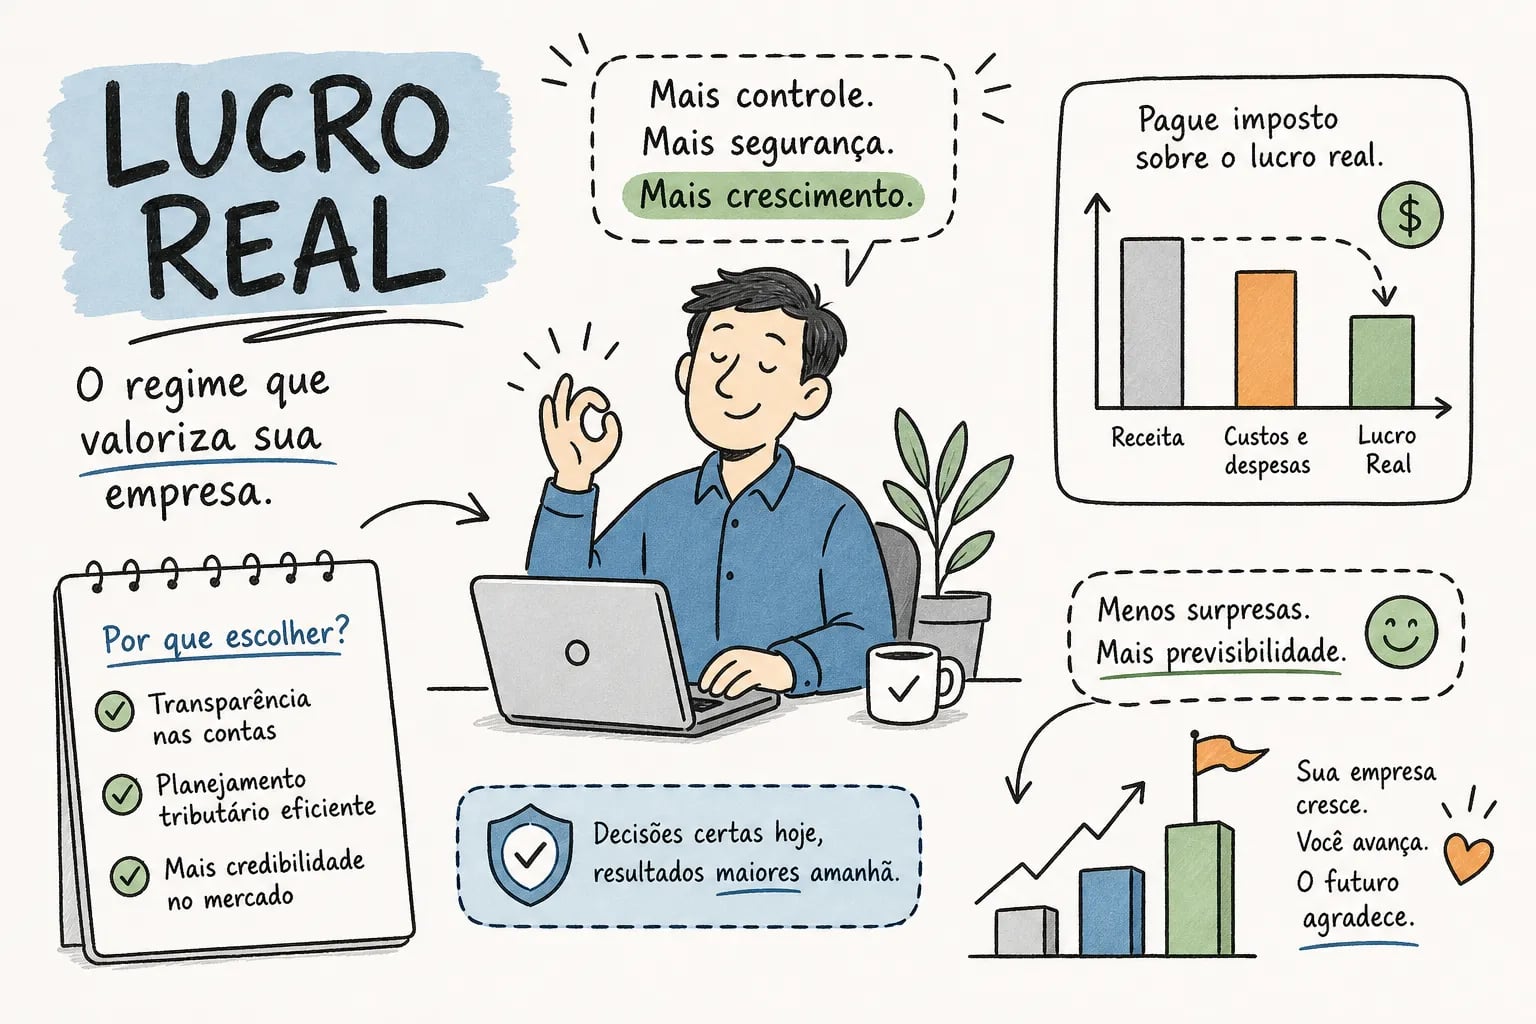
A empresa cresceu, as receitas aumentaram, e junto com esse bom problema surgiu uma pergunta incômoda: os impostos cresceram na mesma proporção? Muitos empresários chegam a esse ponto e ouvem de alguém, seja um colega de setor, um consultor ou até um familiar, a sugestão de avaliar o regime tributário Lucro Real. E aí vem o desafio: esse regime gera mais dúvidas do que qualquer outro no sistema tributário brasileiro.
O Lucro Real é, ao mesmo tempo, o regime mais complexo e o que oferece maior potencial de economia quando usado com estratégia. Empresas com margens apertadas, alto volume de compras tributadas ou períodos de prejuízo recorrente podem pagar significativamente menos impostos nesse regime do que pagariam no Lucro Presumido. Mas esse benefício só se materializa com escrituração contábil impecável e planejamento feito antes de qualquer mudança.
Na Auxílio Contábil, escritório de contabilidade consultiva em Palmas, realizamos simulações tributárias para empresários do Tocantins: sentamos com os números reais da empresa, projetamos os dois cenários lado a lado e só então recomendamos, ou não, a migração. Este artigo vai te guiar pelo mesmo processo: o que é o Lucro Real, quem é obrigado, como apurar o imposto passo a passo, o que comparar com o Presumido e quais obrigações acessórias não podem ser ignoradas.
01O que é o Lucro Real e como ele funciona na prática
O princípio fundamental: tributar o que você realmente ganhou
O Lucro Real tributa o IRPJ e a CSLL sobre o lucro efetivo apurado na contabilidade, não sobre uma margem estimada pela Receita Federal. Isso é radicalmente diferente do Lucro Presumido, onde o fisco presume que sua empresa lucrou um percentual fixo da receita bruta e cobra imposto sobre esse número, independentemente do que o seu caixa mostra.
Essa diferença tem uma consequência estrutural importante: nesse regime, a contabilidade deixa de ser uma formalidade burocrática e passa a ser o documento que determina quanto de imposto a empresa paga. Cada despesa registrada corretamente pode reduzir a base tributável. Cada receita classificada de forma errada pode aumentar o imposto desnecessariamente. A escrituração contábil completa não é opcional: ela é a base de tudo.
Como o lucro contábil vira base de imposto
O caminho começa no resultado do exercício apurado na Demonstração do Resultado do Exercício (DRE). Sobre esse número, o contador aplica ajustes fiscais obrigatórios no LALUR (Livro de Apuração do Lucro Real): adições de despesas não dedutíveis e exclusões de receitas não tributáveis. Após esses ajustes, chega-se ao lucro ajustado, que é a base de cálculo do IRPJ e da CSLL.
Esse processo pode ocorrer de duas formas: por apuração trimestral definitiva ou por estimativa mensal com ajuste anual em dezembro. A empresa escolhe a modalidade no início do ano-calendário e segue esse critério durante todo o exercício. Nas seções seguintes, você vai entender as diferenças práticas entre as duas opções e qual tende a favorecer cada perfil de negócio.
02Quem é obrigado ao Lucro Real em 2026
O critério de receita bruta: a fronteira dos R$ 78 milhões
Empresas com receita bruta total superior a R$ 78 milhões no ano-calendário anterior são obrigadas ao Lucro Real, independentemente do segmento. Para 2026, isso significa que quem faturou acima desse limite em 2025 não tem escolha: o regime é obrigatório a partir de 1º de janeiro. Vale destacar que o limite é “superior a” R$ 78 milhões, ou seja, quem faturou exatamente esse valor ainda pode optar pelo Presumido, se não houver outro impedimento.
Para empresas que iniciaram atividades durante o ano, o limite é calculado proporcionalmente ao número de meses em operação, multiplica-se R$ 6,5 milhões por cada mês de atividade para obter o teto correspondente. Esse critério raramente afeta pequenas e médias empresas, mas há outras categorias obrigatórias que podem surpreender quem não as conhece.
Categorias obrigadas independentemente do faturamento
Algumas atividades são obrigadas ao Lucro Real por sua natureza, sem qualquer relação com o volume de receita. As principais são: instituições financeiras (bancos, corretoras, distribuidoras de valores e sociedades de crédito), empresas de seguros privados e capitalização, cooperativas de crédito, empresas de fomento mercantil (factorings) e securitizadoras de crédito.
Também são obrigadas as empresas que obtêm lucros, rendimentos ou ganhos de capital oriundos do exterior, e aquelas que usufruem de benefícios fiscais de isenção ou redução de IRPJ. Se a empresa se enquadra em qualquer uma dessas situações, o regime é obrigatório por lei, com base no Art. 257 do Decreto nº 9.580/2018. Não há como optar pelo Presumido nesse caso.
03Como apurar o lucro tributável: LALUR, adições e exclusões
O LALUR: o livro que traduz contabilidade em fiscal
O LALUR é o documento central da apuração no Lucro Real. É nele que o contador registra todos os ajustes entre o lucro apurado na contabilidade e o lucro que vai servir de base para o cálculo dos tributos. Cada adição e exclusão precisa estar fundamentada na legislação do IRPJ, com referência à norma que justifica o ajuste.
Sem um LALUR correto e atualizado, a empresa corre dois riscos simultâneos: pagar mais imposto do que deve, por não aproveitar exclusões a que tem direito, ou ser autuada pela Receita Federal por ter reduzido a base de cálculo sem amparo legal. O LALUR não é enviado digitalmente como as demais obrigações, mas precisa estar disponível e consistente para qualquer fiscalização.
Adições: o que a Receita não aceita como despesa
Adições são despesas que foram registradas na contabilidade e reduziram o lucro contábil, mas que a legislação fiscal não considera dedutíveis. Por isso, precisam ser somadas de volta ao lucro antes do cálculo do imposto. As mais comuns no dia a dia das empresas incluem:
- Multas de trânsito, fiscais e por descumprimento de obrigações acessórias
- Provisões sem critério legal, como provisão para contingências e devedores duvidosos sem base nas regras da Receita
- O próprio valor da CSLL (indedutível nos termos da Lei nº 9.316/1996, em vigor desde 1997)
- Doações e brindes sem incentivo fiscal previsto em lei
- Despesas sem documento fiscal idôneo
- Aluguéis pagos a sócios acima do valor de mercado
Cada uma dessas adições aumenta o lucro tributável e, consequentemente, o imposto a pagar. Por isso, a gestão das despesas não se limita ao controle financeiro: ela tem impacto direto na carga tributária.
Exclusões: receitas que não devem ser tributadas novamente
Exclusões são o caminho inverso. São valores que aumentaram o lucro contábil, mas que a lei determina não devem compor a base tributável do IRPJ e da CSLL. Os exemplos mais relevantes incluem dividendos recebidos de outras pessoas jurídicas (já tributados na fonte), o resultado positivo de equivalência patrimonial, rendimentos de aplicações financeiras com IR retido na fonte e os Juros sobre Capital Próprio (JCP) dedutíveis.
A compensação de prejuízos fiscais também funciona como ajuste redutor: a empresa pode diminuir o lucro tributável em até 30% do lucro ajustado do período usando prejuízos fiscais acumulados de exercícios anteriores. Esse limite é conhecido como a “trava dos 30%” e é um dos pontos mais mal compreendidos do regime. Os prejuízos não têm prazo de expiração, mas a compensação em cada período de apuração fica limitada a esse percentual.
04Alíquota e base de cálculo do IRPJ e da CSLL: como calcular o imposto na prática
As alíquotas que todo empresário precisa conhecer
O IRPJ tem alíquota base de 15% sobre o lucro tributável apurado. Sobre a parcela que exceder R$ 20.000 por mês (ou R$ 60.000 por trimestre), incide um adicional de 10%. A CSLL tem alíquota de 9% para a maioria das empresas, chegando a 15% apenas para instituições financeiras e seguradoras. A alíquota e a base de cálculo do IRPJ e da CSLL são apuradas sobre o mesmo resultado: o lucro após todos os ajustes do LALUR.
Esses percentuais parecem simples na teoria, mas o valor final depende inteiramente da qualidade da escrituração contábil. Uma base de cálculo mal apurada, seja por adições não lançadas ou exclusões não aproveitadas, pode distorcer completamente o imposto devido.
Exemplo prático de cálculo passo a passo
Considere uma empresa com lucro tributável ajustado de R$ 200.000 no trimestre. O cálculo segue esta sequência:
- IRPJ base: R$ 200.000 x 15% = R$ 30.000
- IRPJ adicional: (R$ 200.000 menos R$ 60.000) x 10% = R$ 140.000 x 10% = R$ 14.000
- Total de IRPJ: R$ 30.000 + R$ 14.000 = R$ 44.000
- CSLL: R$ 200.000 x 9% = R$ 18.000
- Total de tributos sobre o lucro: R$ 62.000
Quando a escrituração está correta e os ajustes do LALUR são aplicados com precisão, a carga sobre o lucro é previsível e justificável. O problema surge quando o empresário descobre, após uma fiscalização ou auditoria interna, que pagou imposto sobre uma base que poderia ter sido reduzida legalmente.
05Apuração trimestral ou estimativa mensal: qual modalidade escolher
Como funciona a apuração trimestral
Na apuração trimestral, o lucro é apurado de forma definitiva a cada três meses, nos períodos que encerram em março, junho, setembro e dezembro. O IRPJ e a CSLL são pagos até o último dia útil do mês seguinte ao encerramento de cada trimestre. A principal vantagem é operacional: são apenas quatro apurações ao ano, sem a necessidade de ajuste anual complexo.
A desvantagem aparece nas empresas com sazonalidade ou oscilação de resultados. Se a empresa apurar prejuízo em um trimestre, só poderá compensar 30% do lucro nos trimestres seguintes, pela trava já mencionada. Isso pode gerar pagamento de imposto sobre um lucro que, no contexto do ano inteiro, seria anulado pelo prejuízo do trimestre anterior.
Como funciona a estimativa mensal com ajuste anual
Nessa modalidade, a empresa recolhe IRPJ e CSLL todo mês com base em uma estimativa calculada sobre a receita bruta, usando percentuais semelhantes aos do Lucro Presumido. Em dezembro, faz-se o ajuste definitivo: se o lucro real apurado no ano for menor do que o total estimado e pago, a empresa tem direito à restituição ou compensação do excesso. Se for maior, recolhe a diferença.
Empresas com sazonalidade, prejuízo em determinados meses ou alto volume de investimentos ao longo do ano costumam se beneficiar dessa modalidade. A compensação de prejuízos dentro do mesmo ano-calendário ocorre de forma integral, sem a trava de 30%, o que elimina o risco de pagar imposto sobre um lucro que será compensado meses depois. O ponto de atenção é que essa modalidade exige acompanhamento contábil rigoroso mês a mês, com balancetes atualizados para fundamentar eventuais pedidos de suspensão ou redução do recolhimento mensal.
06PIS e COFINS no Lucro Real: o regime não cumulativo e seus créditos
Por que as alíquotas são maiores, mas a conta pode ser menor
No Lucro Real, o PIS e a COFINS seguem o regime não cumulativo, com alíquotas de 1,65% e 7,60% sobre a receita bruta, respectivamente. No Lucro Presumido, as alíquotas são de 0,65% e 3%, no regime cumulativo. À primeira vista, o Lucro Real parece mais caro nessa frente. Mas essa comparação direta ignora um elemento central: os créditos.
No regime não cumulativo, a empresa pode descontar do valor apurado sobre a receita o PIS e a COFINS que incidiram nas suas entradas: compras de mercadorias para revenda, insumos de produção, energia elétrica, aluguel de imóveis usados na atividade, depreciação de máquinas e equipamentos, entre outros. Essa diferença é frequentemente subestimada em análises superficiais e pode mudar completamente a conclusão sobre qual regime é mais vantajoso.
Como os créditos funcionam e quem se beneficia mais
A lógica do crédito é direta: apura-se o PIS e a COFINS sobre a receita bruta, abate-se os créditos gerados pelas entradas tributadas e paga-se apenas o saldo. Indústrias com alto custo de produção e varejistas com custo de mercadoria vendida elevado costumam gerar créditos significativos que tornam o regime não cumulativo mais barato do que parece nos percentuais brutos.
Prestadores de serviços, por outro lado, tendem a ter menos insumos tributados e, portanto, geram menos créditos. Para esse perfil, as alíquotas mais altas do regime não cumulativo raramente são compensadas pelos créditos disponíveis. Essa variável precisa entrar no cálculo comparativo entre regimes, não pode ficar de fora.
07Lucro Real ou Lucro Presumido: como comparar os dois regimes por margem de lucro
A regra de ouro: margem real versus percentual de presunção
A lógica central é esta: se a margem de lucro efetiva da sua empresa é inferior ao percentual de presunção do setor, o Lucro Real tributa menos. Se a margem real supera o percentual de presunção, o Presumido geralmente é mais vantajoso. Os percentuais de presunção mais comuns são 8% para comércio e indústria e 32% para prestação de serviços em geral, com valores intermediários para transporte, construção civil e atividades mistas.
Para visualizar isso na prática, considere uma empresa de comércio com receita de R$ 1.000.000. No Cenário A, a empresa tem margem líquida de 4% (lucro de R$ 40.000): no Presumido, o imposto incide sobre R$ 80.000 (8% de presunção); no Real, incide sobre R$ 40.000. O Lucro Real tributa metade da base. No Cenário B, a margem é de 20% (lucro de R$ 200.000): o Presumido ainda usa R$ 80.000 como base, enquanto o Real usa R$ 200.000. O Presumido é claramente mais vantajoso nesse caso.
Fatores que vão além da margem: créditos, prejuízos e despesas dedutíveis
Mesmo com margem acima da presunção, o Lucro Real pode ser vantajoso se a empresa tiver alto volume de créditos de PIS e COFINS sobre compras. O crédito gerado no regime não cumulativo pode compensar, parcialmente ou totalmente, a diferença na tributação sobre o lucro. Esse é um cálculo que precisa ser feito com os números reais da empresa, nunca estimado.
Empresas em fase de investimento pesado, com alta depreciação de ativos ou com prejuízo recorrente, nunca deveriam permanecer no Lucro Presumido. Nesse regime, o imposto incide sobre a receita mesmo quando o caixa está no vermelho. No Lucro Real, o prejuízo zera a base tributável do período e ainda gera saldo compensável nos exercícios seguintes. A decisão de regime precisa ser revisada a cada início de ano-calendário, com base na projeção de resultados do exercício que está começando, não na realidade de anos anteriores.
08Obrigações acessórias obrigatórias e os prazos que não podem ser perdidos
As principais declarações exigidas no Lucro Real
As duas obrigações anuais centrais são a ECD (Escrituração Contábil Digital) e a ECF (Escrituração Contábil Fiscal), ambas transmitidas pelo SPED. Para o ano-calendário 2025, a ECD deve ser entregue até 30 de junho de 2026 e a ECF até 31 de julho de 2026. A ECD digitaliza os livros contábeis da empresa (Diário, Razão e Balancetes), enquanto a ECF concentra os dados fiscais que fundamentam a apuração contábil do lucro para fins de IRPJ e CSLL, substituindo a antiga DIPJ.
Um detalhe que muitos empresários desconhecem: a ECD precisa ser transmitida e confirmada antes da ECF, pois a segunda depende das informações da primeira. Atrasos ou inconsistências na ECD travam a entrega da ECF, gerando autuação em cascata. A multa por entrega fora do prazo é calculada sobre o lucro líquido antes do IRPJ e da CSLL, a alíquota pode chegar a 0,25% ao mês sobre essa base, o que representa valores expressivos para empresas com resultados maiores.
Obrigações mensais que exigem atenção constante
A DCTF (Declaração de Débitos e Créditos Tributários Federais) é entregue mensalmente até o 15º dia útil do segundo mês seguinte ao fato gerador. Ela informa todos os tributos federais apurados e pagos no período, funcionando como o espelho entre o que foi declarado e o que foi efetivamente recolhido via DARF. Qualquer divergência entre a DCTF e os DARFs pagos acende um sinal de alerta no sistema da Receita Federal.
A EFD-Contribuições, por sua vez, escritura digitalmente o PIS, a COFINS e a contribuição previdenciária sobre a receita bruta, com prazo de entrega até o 10º dia útil do segundo mês seguinte ao período de apuração. O LALUR, embora não seja transmitido digitalmente, precisa estar mantido e atualizado para suportar qualquer fiscalização. Em uma auditoria, a Receita Federal pode solicitar o LALUR para conferir cada ajuste aplicado na base de cálculo. Sem esse documento estruturado, a empresa fica vulnerável a autuações que poderiam ser facilmente contestadas com a documentação correta em mãos.
09Quando o Lucro Real compensa para pequenas e médias empresas
Os perfis de negócio que mais se beneficiam do regime
Quatro perfis claramente se beneficiam do Lucro Real:
- Empresas com margem líquida abaixo do percentual de presunção do setor: pagam imposto sobre o que realmente lucram, não sobre um número inflado pelo fisco.
- Empresas em fase de investimento com alta depreciação de ativos: cada real depreciado reduz o lucro tributável e, consequentemente, o imposto.
- Negócios que operam com prejuízo por um ou mais períodos: no Lucro Real, prejuízo significa base de cálculo zero; no Presumido, significa imposto sobre uma margem que não existiu.
- Empresas com alto volume de compras tributadas: os créditos de PIS e COFINS do regime não cumulativo podem tornar a carga total menor do que os percentuais brutos sugerem.
O Lucro Real é claramente desvantajoso para empresas com margens altas, pouca estrutura de custo dedutível e baixo volume de insumos tributados. Para esse perfil, o Presumido oferece uma base menor e tributação mais previsível, sem a complexidade da escrituração completa e das obrigações acessórias do Lucro Real.
Como a Auxílio Contábil ajuda empresários de Palmas a tomar essa decisão
A mudança de regime tem prazo e consequências definitivas: a opção pelo Lucro Real é formalizada no início do ano com o recolhimento do primeiro DARF de IRPJ (conforme as instruções da Receita Federal) e não pode ser revertida durante o mesmo exercício. Isso significa que uma decisão mal fundamentada pode custar caro por doze meses inteiros, razão pela qual a análise precisa ser feita com dados reais, não com regras genéricas.
Na Auxílio Contábil, o processo começa com uma simulação tributária completa: levantamos o histórico financeiro da empresa, calculamos a carga em cada regime considerando IRPJ, CSLL, PIS e COFINS, e apresentamos os resultados lado a lado antes de qualquer decisão. O atendimento é consultivo: o empresário entende o que está por trás de cada número e toma a decisão com clareza. Atendemos pequenas e médias empresas em Palmas e em todo o Tocantins com planos adequados ao porte de cada negócio.
Se você está avaliando mudar de regime tributário ou simplesmente não tem certeza se está no regime certo para o momento do seu negócio, entre em contato com a Auxílio Contábil e agende uma análise. Sem compromisso, com os números reais da sua empresa.
10Conclusão
Adotar o regime tributário Lucro Real exige escrituração contábil completa, LALUR atualizado, entrega de obrigações mensais e anuais pelo SPED, e pode ser obrigatório para empresas com receita bruta superior a R$ 78 milhões ou pertencentes a categorias específicas definidas por lei. Para quem não é obrigado, a decisão de adotar esse regime deve ser baseada em simulação com os dados reais da empresa, não em suposições.
A regra central é clara: se a margem de lucro efetiva da empresa é inferior ao percentual de presunção do setor, o Lucro Real tende a ser mais vantajoso. Mas créditos de PIS e COFINS, despesas dedutíveis, depreciação e a possibilidade de compensar prejuízos fiscais são variáveis que podem mudar essa conclusão, mesmo quando a margem está acima da presunção. Nenhuma fórmula genérica substitui a simulação com os números reais do negócio.
Escolher o regime tributário certo não é detalhe técnico: é uma das decisões com maior impacto direto na rentabilidade e no crescimento sustentável do negócio. Empresas que tomam essa decisão com base em análise consistente pagam menos imposto dentro da lei e constroem uma base contábil sólida para crescer. As que ignoram essa análise costumam descobrir o custo disso só quando não dá mais para mudar no mesmo ano.
Quer tirar sua empresa do papel sem enfrentar toda a burocracia sozinho?
Da abertura do CNPJ às primeiras decisões contábeis, conte com especialistas para orientar cada etapa do seu negócio.
Quero abrir minha empresa →